Educación para Inversionistas
¿Por Qué el Precio de Compra es Mayor que el Precio de Lista?
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 29 de septiembre de 2026
Un contrato más alto puede ser legítimo, pero una diferencia importante sin explicación exige verificación independiente. Esta guía conecta anuncio, contrato, avalúo, título y cifras de cierre.
Un precio de compra superior al precio de lista puede ser legítimo. Varias ofertas, un precio inicial deliberadamente bajo, términos modificados o concesiones documentadas del vendedor pueden explicar la diferencia. Sin embargo, cuando la brecha es importante y no tiene explicación, un prestamista privado debe verificar independientemente la propiedad, las partes, el valor, los cambios contractuales y el movimiento de fondos antes de confiar en ese precio.
Respuesta Rápida
Un contrato de compra superior al precio de lista no es automáticamente evidencia de fraude. Es una razón para verificar la transacción cuando la diferencia es importante o contradice el avalúo, historial del anuncio o cifras de cierre. El prestamista debe confirmar los hechos importantes mediante fuentes identificadas independientemente y resolver las diferencias antes de financiar.
Puntos Clave
- El precio de lista es una decisión de mercadeo, mientras que el contrato registra los términos negociados por las partes.
- Un precio contractual más alto puede ser válido, pero la explicación debe coincidir con los documentos y hechos verificables.
- El contrato es evidencia de la transacción, no prueba independiente del valor de mercado ni del capital del prestatario.
- En Luminary Private Lending, una diferencia importante puede llevar a revisar el historial del anuncio, avalúo, enmiendas, concesiones, título y cifras de cierre.
- Nunca verifique una transacción solamente con información de contacto entregada por una parte interesada.
Contenido de Esta Guía
- ¿Por qué el precio de compra puede superar el precio de lista?
- ¿Un precio de compra más alto es una estafa?
- ¿Qué enseña un ejemplo de $500,000 frente a $650,000?
- ¿Cuáles son los siete pasos para verificar un precio sospechoso?
- ¿Debe el prestamista llamar al agente de listado?
- ¿Cómo deben compararse el avalúo y el contrato?
- ¿Qué debe revisar el prestamista antes del cierre?
- Lista de debida diligencia
- Preguntas frecuentes
¿Por Qué el Precio de Compra Puede Ser Mayor que el Precio de Lista?
El precio de lista es la cantidad anunciada por el vendedor, no una opinión vinculante de valor. La propiedad puede recibir ofertas competitivas, el precio inicial pudo ser bajo deliberadamente, la negociación pudo incluir otros bienes o las partes pudieron modificar el acuerdo después de inspecciones y conversaciones adicionales.
Las concesiones del vendedor también pueden afectar el precio contractual bruto. Una concesión es una contribución del vendedor a ciertos costos del comprador cuando está permitida y se divulga completamente. El prestamista debe entender la economía neta sin asumir que la cifra principal representa efectivo pagado al vendedor o valor de mercado.
¿Un Precio de Compra Superior al Precio de Lista es una Estafa?
No necesariamente. Una diferencia por sí sola no demuestra fraude, tergiversación ni conducta indebida. Se convierte en una preocupación cuando la explicación no tiene respaldo, las partes entregan información contradictoria, el avalúo no respalda el precio, se ocultan enmiendas o concesiones, o las cifras de cierre no cuadran.
Los recursos de Financial Crimes Enforcement Network describen patrones y consideraciones de reporte sobre actividad inmobiliaria sospechosa, pero solamente los hechos completos pueden establecer lo ocurrido en una transacción. Este artículo identifica preguntas de revisión, no conclusiones legales.
¿Qué Puede Aprender un Prestamista de una Lista de $500,000 y un Contrato de $650,000?
Ejemplo hipotético solamente:
| Cifra de la transacción | Monto hipotético | Pregunta por resolver |
|---|---|---|
| Precio original de lista | $500,000 | ¿Fue este el precio público real y cambió posteriormente? |
| Precio firmado de compra | $650,000 | ¿Qué hechos documentados explican la diferencia de $150,000? |
| Préstamo privado solicitado | $400,000 | ¿Qué valor y costo verificados deben utilizarse para medir el apalancamiento? |
El contrato de $650,000 puede reflejar una negociación legítima. También puede crear una apariencia de capital que no está respaldada por el valor o la economía real. El prestamista no debe asumir ninguna conclusión. Debe verificar historial, enmiendas, concesiones, avalúo, titularidad y cifras de cierre.
¿Cuáles Son los 7 Pasos para Verificar un Precio Sospechoso?
- Revise el anuncio original y su historial. Confirme precio inicial, cambios, días en el mercado, actividad pendiente y publicaciones nuevas.
- Identifique independientemente al agente o corretaje. Use el contacto público establecido y verifique al profesional mediante la búsqueda de licencias del DBPR de Florida.
- Llame usando información verificada independientemente. No dependa exclusivamente de un teléfono o correo entregado por el prestatario u otra parte interesada.
- Confirme los hechos importantes que puedan divulgarse. Pregunte por el anuncio, cambios de precio, representación, estado del contrato y concesiones sin solicitar información confidencial.
- Compare contrato y avalúo. Revise conclusión de valor, fecha efectiva, ventas comparables, condición y supuestos en vez de tratar el contrato como valor.
- Revise enmiendas, concesiones, cesiones, título y cierre. Identifique cada cambio y pago que afecte la economía.
- Resuelva y documente diferencias importantes antes de financiar. Una explicación razonable debe coincidir con registros obtenidos independientemente.
¿Por Qué el Contrato Es Evidencia, Pero No Toda la Historia?
El contrato firmado establece los términos escritos entre las partes, pero no determina independientemente el valor, verifica la titularidad ni prueba que no existen otros acuerdos. Pregunte por qué cambió el precio, si hubo varias ofertas, cuáles concesiones existen, si hay enmiendas o cesión y si comprador y vendedor están relacionados.
En Luminary podemos solicitar el contrato completo y todos los anexos en vez de depender de un resumen o página de firmas aislada. Esta es una práctica de revisión de Luminary, no una afirmación de que cada prestamista o transacción sigue el mismo procedimiento.
¿Debe un Prestamista Privado Llamar al Agente de Listado?
Cuando la propiedad fue anunciada públicamente y es necesario aclarar una diferencia importante, una llamada independiente puede ayudar. El prestamista debe localizar el corretaje en una fuente pública establecida, verificar la licencia y pedir únicamente información que el profesional pueda divulgar apropiadamente.
Regla de verificación independiente: no verifique al agente, compañía de título, tasador, entidad vendedora ni instrucciones de transferencia solamente con datos entregados por el prestatario. Localice la organización en un canal confiable y comuníquese por separado.
Las preguntas útiles incluyen si la propiedad estuvo listada, precios original y reciente, si el agente representó al vendedor, cambios o enmiendas y créditos divulgados. El objetivo es conciliar registros, no presionar ni interrogar al agente.
¿Qué Debe Mostrar el Historial del Anuncio?
Revise el precio original, cada cambio, días en el mercado, actividad pendiente, publicaciones nuevas y transferencias recientes. Una propiedad listada en $500,000 y contratada en $650,000 necesita contexto. Ofertas competitivas, mejoras materiales posteriores o un cambio documentado en los bienes incluidos pueden explicar la diferencia. Un aumento sin respaldo y con registros inconsistentes requiere más preguntas.
¿Qué Pasa si el Avalúo es Menor que el Precio del Contrato?
Un avalúo menor no prueba fraude automáticamente. Sí significa que el prestamista debe entender por qué las partes acordaron pagar más que la opinión respaldada del tasador y calcular el apalancamiento utilizando la base de valoración permitida por su política.
| Documento | Qué establece | Qué no establece por sí solo |
|---|---|---|
| Anuncio | Precio solicitado e historial de mercadeo | Valor final o términos completos |
| Contrato de compra | Términos escritos acordados | Valor independiente o ausencia de acuerdos paralelos |
| Avalúo | Opinión respaldada de valor a una fecha | Título, liquidaciones o movimiento completo de fondos |
| Trabajo de título | Intereses, gravámenes y excepciones registrados | Valor de mercado o cada acuerdo no registrado |
| Estado de cierre | Débitos, créditos y fondos divulgados | Exactitud de cada representación sin verificarla |
Los recursos USPAP de The Appraisal Foundation explican el marco de normas para la práctica del avalúo. También puede leer la guía de Luminary sobre qué revisa un prestamista privado en un avalúo inmobiliario.
¿Cómo Deben Revisarse el Estado de Cierre y el Movimiento de Fondos?
La documentación de cierre debe explicar el efectivo requerido, lo que recibe el vendedor, cuáles gravámenes se pagan, cuáles créditos aplican y adónde va cada pago importante. Si el contrato indica $650,000, las cifras del cierre deben hacer comprensibles los términos económicos.
Se pueden utilizar distintos formularios según el préstamo y la ley aplicable. Los ejemplos de divulgación del CFPB explican el Closing Disclosure federal para hipotecas de consumo cubiertas. Muchos préstamos privados para fines comerciales siguen otros requisitos, por lo que el profesional de cierre debe identificar los formularios aplicables.
¿Cómo Ayudan el Título y la Autoridad del Vendedor?
El trabajo de título ayuda a confirmar quién posee un interés registrado e identifica gravámenes y excepciones. Cuando una LLC o corporación participa, el prestamista puede revisar independientemente la entidad en la División de Corporaciones de Florida en Sunbiz y luego revisar los documentos de autoridad requeridos.
Fideicomisos, sucesiones, múltiples propietarios, transferencias recientes, cesiones y poderes pueden requerir documentación adicional. Un contrato de apariencia formal no reemplaza la revisión de título ni la confirmación de que el firmante puede obligar al vendedor.
¿Por Qué Importan las Concesiones, Cesiones y Acuerdos Paralelos?
El prestamista necesita entender la economía completa. Un reembolso después del cierre, pago de cesión no divulgado, transferencia entre relacionados o crédito ausente del cierre puede cambiar el aporte real del comprador y los ingresos netos del vendedor.
Estos hechos no convierten automáticamente una transacción en indebida. Deben divulgarse, documentarse y evaluarse bajo la política vigente y requisitos aplicables. En Luminary, pagos sin explicación o cifras que no coinciden pueden pausar la revisión hasta que las partes y el profesional de cierre los concilien.
¿Cómo Deben Verificarse las Instrucciones de Transferencia?
Las instrucciones deben confirmarse por un canal establecido usando información obtenida independientemente. El FBI advierte que el fraude de correo comercial puede dirigirse a transacciones inmobiliarias cambiando instrucciones de pago. No use un teléfono nuevo incluido solamente en un correo inesperado para verificar ese mismo correo.
Consulte los recursos de FinCEN sobre fraude hipotecario e inmobiliario y la guía de Luminary sobre prevención del fraude de transferencias inmobiliarias en Florida.
Lista de Debida Diligencia para Prestamistas Privados
- Obtenga el contrato completo firmado y cada enmienda o anexo.
- Verifique anuncio original, cambios, días en el mercado e historial de publicaciones.
- Identifique independientemente el corretaje y verifique la licencia en Florida.
- Solicite una explicación escrita de la diferencia y documentos de respaldo.
- Revise concesiones, cesiones, relaciones entre partes y otros pagos.
- Compare contrato, avalúo, condición y ventas comparables relevantes.
- Confirme titularidad y autoridad del vendedor mediante título y documentos de entidad.
- Concilie contrato, título, estados de liquidación y cifras de cierre.
- Verifique instrucciones de transferencia mediante un canal independiente conocido.
- Documente cómo se resolvió cada diferencia importante antes de financiar.
¿Cómo Aplica Esto a un Préstamo Inmobiliario Privado en Florida?
Las transacciones de Florida pueden incluir profesionales inmobiliarios licenciados, agentes de título, abogados, tasadores, entidades vendedoras y registros de propiedad del condado. Los documentos y partes varían. Luminary Private Lending ofrece financiamiento basado en activos para transacciones calificadas en Florida y revisa colateral, valor, estructura, aporte, gravámenes y estrategia de salida.
Todo financiamiento está sujeto a criterios vigentes, análisis, avalúo cuando se requiera, título, documentación y aprobación final. El monto del contrato por sí solo no establece valor elegible ni garantiza un préstamo. Los inversionistas pueden revisar el programa de préstamos puente en Florida y la guía de gravámenes y estados de liquidación hipotecaria.
Preguntas Frecuentes
¿Puede un contrato de compra ser superior al precio de lista?
Sí. Competencia, un precio inicial bajo, términos modificados, bienes incluidos o concesiones divulgadas pueden producir un contrato más alto. Una diferencia importante debe explicarse y respaldarse porque anuncio, contrato y avalúo responden preguntas distintas.
¿Pueden las concesiones del vendedor aumentar el precio contractual?
Pueden afectar el precio bruto y la economía del cierre cuando están permitidas y se divulgan completamente. El prestamista debe identificar cada concesión, confirmar su presencia en los documentos y entender los ingresos netos del vendedor y el aporte real del comprador.
¿Cómo puede un prestamista verificar el precio original?
Puede revisar un historial confiable y contactar independientemente al corretaje licenciado. En Florida, la licencia puede verificarse en DBPR. La información debe compararse con el contrato completo, enmiendas y otros registros.
¿Debe el prestamista llamar al agente de listado?
Una llamada puede ser apropiada cuando se necesitan confirmar hechos importantes. Debe localizar el corretaje y sus datos independientemente, no usar solamente información entregada por una parte interesada, y el agente debe divulgar solo lo autorizado.
¿Qué pasa si el avalúo es menor que el contrato?
La diferencia no prueba fraude por sí sola. Puede requerir más fondos del prestatario, una solicitud menor, renegociación o revisión adicional, según el programa. El contrato no debe tratarse como prueba independiente de valor.
¿Un precio de compra más alto crea automáticamente más capital?
No. El capital depende del valor aceptado por el prestamista, costos verificados, gravámenes, aporte del prestatario y estructura completa. Aumentar una cifra contractual no crea por sí solo valor ni capital aceptable.
Fuentes y Recursos Adicionales
- Búsqueda de licencias del DBPR de Florida
- Búsqueda de entidades de la División de Corporaciones de Florida
- Recursos de FinCEN sobre fraude hipotecario e inmobiliario
- Recursos USPAP de The Appraisal Foundation
- Formularios y ejemplos de divulgación hipotecaria del CFPB
¿Tiene una Diferencia de Precio en una Compra de Florida?
Si el contrato está materialmente por encima del precio de lista, envíe a Luminary la dirección, contrato y enmiendas, historial del anuncio, monto solicitado, estado del avalúo, concesiones, gravámenes y fecha de cierre. Contacte a Luminary Private Lending para una revisión inicial de la transacción.
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan forma parte del equipo de Luminary y trabaja con oportunidades de financiamiento inmobiliario en Florida. Conozca al equipo.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending. Acerca de Kevin.
Publicado: 29 de septiembre de 2026. Última actualización: 29 de septiembre de 2026. Última revisión: 29 de septiembre de 2026. Este artículo ofrece información educativa general y no es asesoría legal, de prevención de fraude, financiera ni de análisis crediticio. Una diferencia entre precio de lista y compra no indica fraude por sí sola. Cada transacción debe evaluarse según sus propios hechos y documentos.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Educación para Inversionistas
Financiamiento Transaccional para Mayoristas en Florida: Cómo Funciona el Doble Cierre
El financiamiento transaccional aporta capital de compra de corto plazo a mayoristas que completan un doble cierre. Así funcionan los cierres A a B y B a C, con un ejemplo hipotético y qué preparar.
Educación para Inversionistas
Hoja de Términos vs. Compromiso de Préstamo: ¿Qué Se Aprobó Realmente?
Una hoja de términos enumera condiciones de financiamiento propuestas. Un compromiso de préstamo generalmente expresa el acuerdo de prestar, sujeto a sus condiciones. Ningún título confirma por sí solo que la evaluación terminó o que los fondos están listos.
Educación para Inversionistas
¿Qué Significa una Garantía Personal en un Préstamo Inmobiliario a una LLC en Florida?
Una garantía personal es el compromiso de una persona de cubrir obligaciones específicas de una LLC prestataria. Ser dueño de una LLC en Florida no le hace responsable de sus deudas por sí solo, pero firmar una garantía sí puede. Los términos firmados definen el alcance.
Educación para Inversionistas
¿Qué Significa el Seguro de Título del Prestamista al 125%? Guía de Préstamos Privados en Florida
Un requisito de seguro de título del prestamista al 125% significa que la póliza equivale al 125% del capital del préstamo. No son fondos adicionales ni una comisión del 25%. Para un préstamo de $1,950,000, la cobertura es de $2,437,500; la protección real depende de la póliza.
Educación para Inversionistas
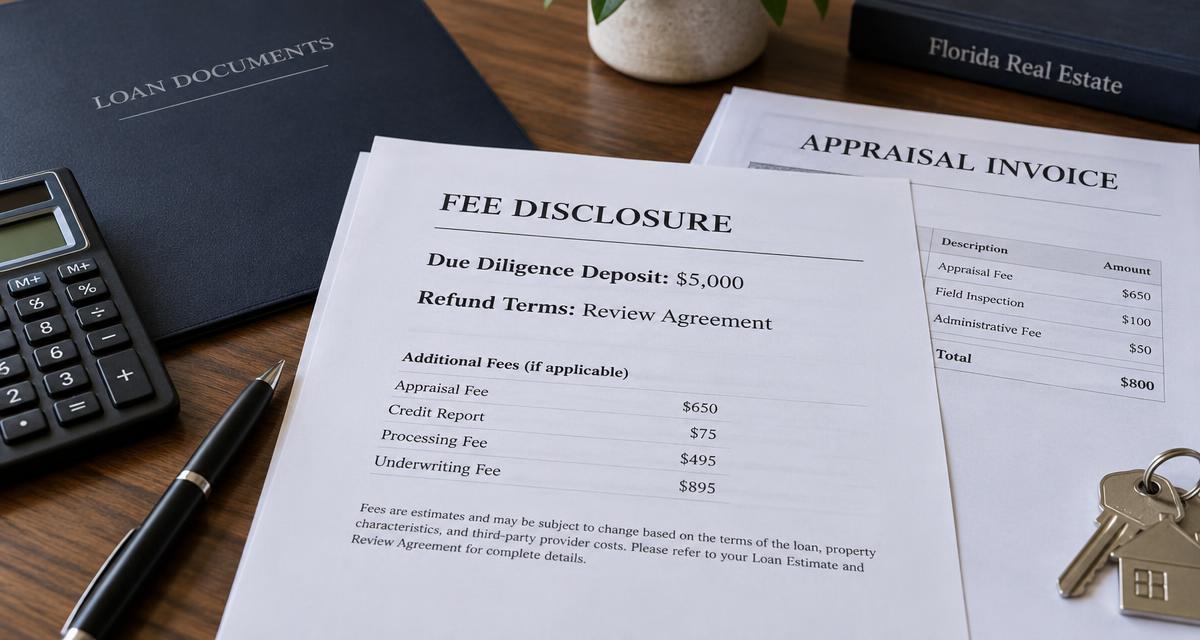
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.
Educación para Inversionistas
Cómo los Estados de Liquidación Poco Claros y los Gravámenes Pueden Retrasar el Cierre de un Préstamo Inmobiliario Privado
Una liquidación poco clara o un gravamen sin resolver pueden detener un préstamo privado en Florida aunque la propiedad tenga capital. Esta guía explica liquidaciones, tipos de gravámenes, relación préstamo-valor combinada en segundas hipotecas y cómo evitar retrasos.
Educación para Inversionistas
¿Puede Obtener un Préstamo Inmobiliario Privado Sin Declaraciones de Impuestos en Florida?
Las declaraciones de impuestos no siempre reflejan la fortaleza financiera real de un inversionista. Esta guía explica cómo los prestamistas privados basados en activos evalúan valor, capital, préstamo-valor, liquidez, uso de fondos y estrategia de salida.
Educación para Inversionistas
¿Puede una LLC Recién Formada Calificar para un Préstamo Inmobiliario Privado en Florida?
Una LLC recién formada puede calificar para financiamiento privado en Florida. Esta guía explica qué revisan los prestamistas basados en activos en lugar del historial operativo: valor, capital, gravámenes, liquidez, socios, documentación y estrategia de salida.

Educación para Inversionistas
Problemas de Título y Violaciones de Código: ¿Pueden Impedir un Préstamo Privado en Florida?
Buen capital y un avalúo sólido no garantizan el cierre. Esta guía de Florida explica cómo los defectos de título, los gravámenes registrados, los gravámenes municipales de código, los permisos abiertos y la obra sin permiso afectan el financiamiento privado, qué asuntos suelen corregirse y qué documentación enviar desde el inicio.

Educación para Inversionistas
¿Puede una LLC Obtener un Préstamo Inmobiliario Sin Crédito Personal? Guía de Préstamos Privados en Florida
Un préstamo inmobiliario para una LLC sin que el crédito personal sea determinante es posible con prestamistas privados basados en activos. Esta guía de Florida explica qué revisa el prestamista, cómo se calcula el LTV con escenarios reales, LLC nuevas, propiedades libres de gravámenes, la diferencia entre revisión de crédito y garantía personal, y una lista de documentos.

Educación para Inversionistas
Qué Pasa Si una Propiedad se Avalúa Más Bajo de lo Esperado
Un avalúo bajo cambia los números, no siempre la operación. Cómo afecta el LTV, los fondos disponibles, la brecha de avalúo, la construcción y el refinanciamiento en Florida.
Educación para Inversionistas
Se Puede Pedir Prestado Contra una Propiedad Libre de Gravamen en Florida
Guía 2026 para liberar el capital de bienes raíces en Florida sin hipoteca: primera posición, tablas de LTV, ejemplos residenciales, comerciales, multifamiliares y de terreno, y comparación con refinanciamiento y HELOC.