Educación para Inversionistas
Qué Revisa un Prestamista Privado en un Avalúo
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 31 de agosto de 2026
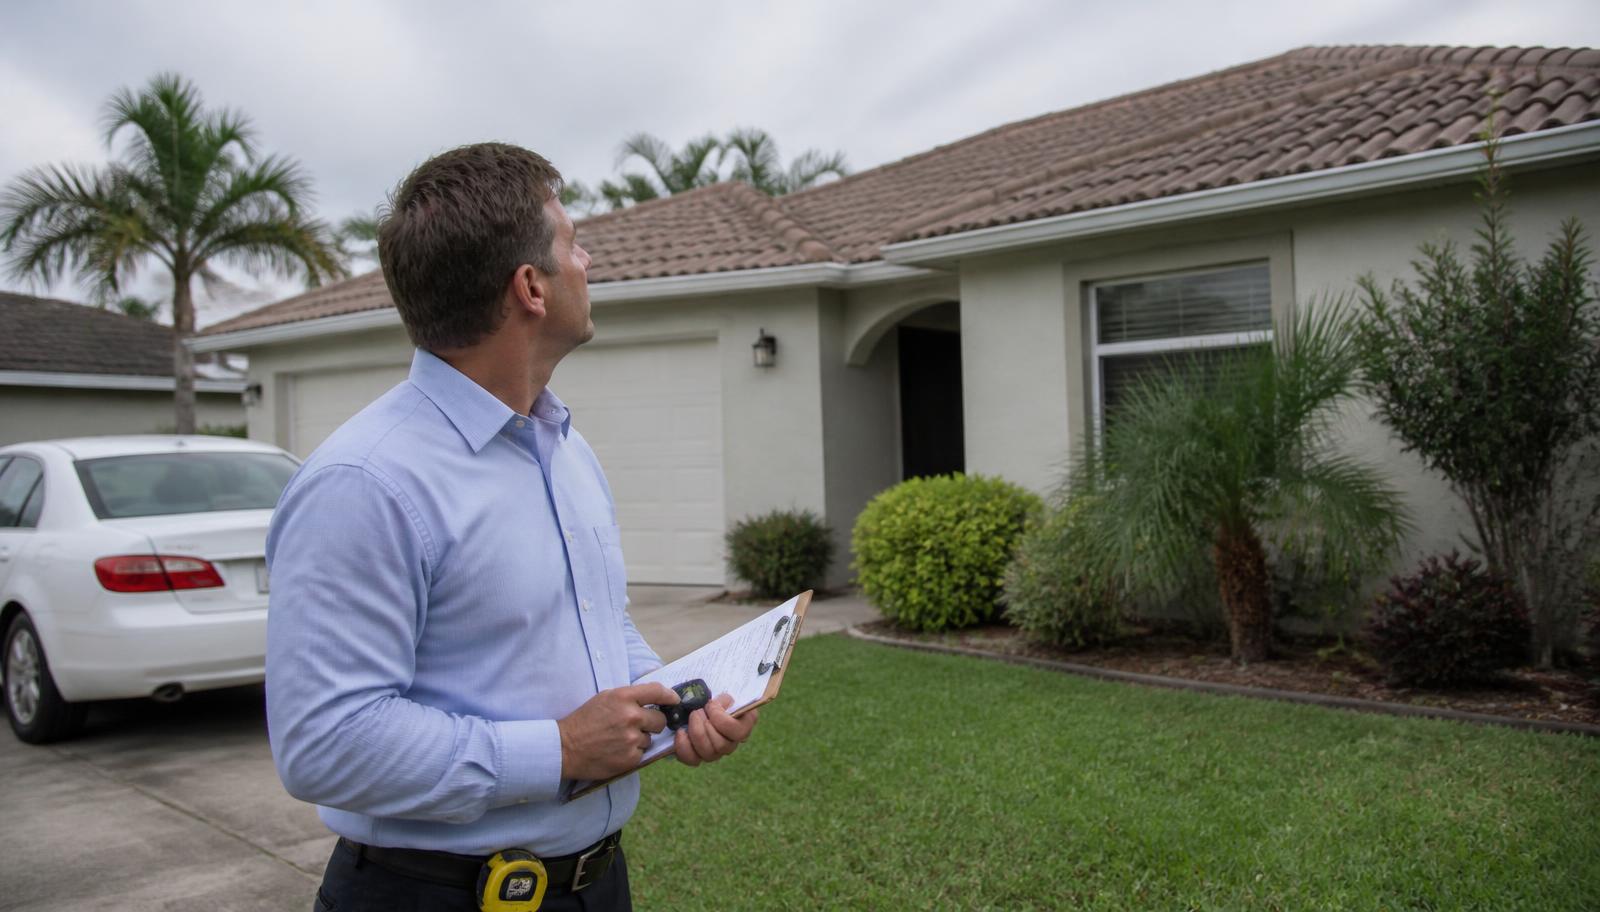
Un prestamista privado lee el avalúo buscando valor, ventas comparables, condición, comerciabilidad, zonificación y valor proyectado al terminar. Guía para prestatarios en Florida con ejemplos de LTV, CLTV y LTC.
Entender qué revisa un prestamista privado en un avalúo es la forma más rápida de fijar expectativas realistas antes de solicitar. En un préstamo privado en Florida, el avalúo es una pieza central del análisis, porque el préstamo basado en activos se apoya en la propiedad que garantiza el préstamo más que en el ingreso, la relación deuda-ingreso o el perfil crediticio.
Respuesta Rápida
Qué revisa un prestamista privado en un avalúo. Revisa el valor actual de la propiedad, las ventas comparables que lo respaldan, la condición física, la ubicación, la comerciabilidad, la zonificación y el mejor uso, las mejoras existentes y, en proyectos de construcción o renovación, el valor proyectado al terminar. Ese valor se compara luego con los límites de LTV, LTC o CLTV.
Puntos Clave
- Valor. El valor actual fija la posición de garantía del prestamista al día del informe.
- Comparables. Ventas recientes, cercanas y similares hacen defendible la valuación.
- Condición. Mantenimiento diferido, techo, filtraciones y obra inconclusa afectan valor y riesgo.
- Comerciabilidad. El prestamista quiere una garantía que un comprador futuro realmente desee.
- LTV. El avalúo no define el monto del préstamo. Alimenta la razón que sí lo define.
Contenido de Esta Guía
- Valor actual de la propiedad
- Ventas comparables, antigüedad y cercanía
- Condición, comerciabilidad y mejor uso
- ARV y valor sujeto a terminación
- LTV, CLTV y LTC con ejemplos
- Qué pasa si el avalúo resulta bajo
- Lista de verificación del avalúo
- Preguntas frecuentes
Por Qué el Avalúo Es Tan Importante
En el préstamo basado en activos, la propiedad que respalda el préstamo dirige la decisión de crédito. Suponga que un prestatario cree que su propiedad de inversión en Florida vale cerca de $1,000,000 y solicita $500,000. El prestamista necesita respaldo independiente de esa valuación. El avalúo ayuda a establecer si la propiedad vale realmente $1,000,000, $850,000, $700,000 o incluso más de lo estimado. Esa diferencia cambia la estructura, porque cuando el programa limita el LTV, un valor menor reduce el financiamiento disponible.
"Casi todos llegan con un número en la cabeza tomado de un portal o de la venta del vecino. Nosotros analizamos el número respaldado. Cuando el avalúo, los comparables y la condición apuntan al mismo lugar, el expediente avanza rápido. Cuando no, esa brecha es el negocio."
Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending
1. El Valor Actual de la Propiedad
El valor actual refleja la opinión del valuador sobre cuánto vale la propiedad hoy, en su condición presente, a la fecha efectiva del informe. Es determinante en préstamos puente, retiros de capital, propiedades de inversión y comerciales, terreno baldío, propiedades que requieren renovación y obras parcialmente terminadas.
Si el dueño cree que la propiedad vale $800,000 y un avalúo independiente concluye $700,000, el prestamista analiza con su propio estándar y no con la estimación del propietario.
2. Ventas Comparables
Una valuación no es solo el número final. El prestamista lee cómo llegó el valuador a esa conclusión, y la sección de comparables suele recibir la mayor atención. Los comparables se ponderan por ubicación, tipo de propiedad, superficie, tamaño del lote, antigüedad, condición, recámaras y baños, mejoras, fecha de venta, zonificación, uso previsto y características como el frente de agua.
Comparables sólidos respaldan la conclusión. Si la propiedad difiere mucho de todos los comparables, el prestamista puede pedir soporte adicional.
Qué Tan Recientes Son los Comparables
Los mercados se mueven. Una venta de hace varios años puede no describir las condiciones actuales tan bien como una operación reciente. El prestamista revisa cuándo cerró cada comparable, si existen transacciones más nuevas y si los valores del submercado suben, se mantienen o bajan. En submercados de Florida que cambian rápido, usar una venta antigua exige explicación.
Qué Tan Cerca Están los Comparables
Dos casas similares a pocas millas de distancia pueden valer montos muy distintos por vecindario, escuelas, acceso al agua, zona de inundación, corredores comerciales, actividad de desarrollo y demanda local. No hay una regla universal de distancia. Una casa suburbana puede tener muchas ventas cercanas, mientras que un inmueble comercial especializado exige una búsqueda más amplia.
3. Condición de la Propiedad
La condición influye en el valor y en la comerciabilidad. El avalúo puede señalar mantenimiento diferido, estado del techo, problemas estructurales, daño por agua, obra inconclusa, mejoras obsoletas, reparaciones necesarias, obsolescencia funcional o daños. Una propiedad que requiere trabajo puede calificar para financiamiento privado. Su condición define el valor actual, la estructura, el presupuesto de obra y el riesgo.
4. Comerciabilidad
Al prestamista le importa qué tan vendible es la garantía, no solo cuánto vale en teoría. El informe puede mostrar tiempos típicos de comercialización, demanda de compradores, singularidad, oferta competidora y actividad histórica de ventas.
5. Mejor Uso, Zonificación y Mejoras Existentes
En expedientes comerciales, de terreno y de desarrollo, el prestamista lee la conclusión de mejor uso, que evalúa si un uso es legalmente permitido, físicamente posible, financieramente viable y máximamente productivo. Un terreno baldío puede valer montos muy distintos según pueda soportar una casa, varias unidades, comercio, industria, uso agrícola o uso mixto.
También se confirma que el uso actual o previsto coincida con la zonificación y con los supuestos del informe, y se revisan las mejoras ya construidas: estructuras residenciales y comerciales, bodegas, albercas, cocheras, muros marinos, muelles, caminos, conexiones de servicios y obra parcialmente terminada.
6. ARV y Valor Sujeto a Terminación
Los expedientes de construcción y renovación agregan una segunda valuación. El prestamista necesita el valor de hoy y el valor esperado al terminar la obra, descrito como valor después de reparaciones (ARV) o valor sujeto a terminación.
Suponga una propiedad que hoy vale $300,000, con $250,000 de mejoras planeadas y un valor terminado estimado de $750,000. El informe reporta ambos valores y el prestamista aplica sus lineamientos de financiamiento de construcción.
Un ARV Alto Garantiza un Préstamo Mayor
No. Un valor proyectado alto no obliga al prestamista a fondear todo lo solicitado. Se evalúan valor actual del terreno o propiedad, precio de compra, presupuesto de obra, costo total del proyecto, loan-to-cost, ARV, loan-to-value, capital del prestatario y viabilidad. El monto final queda limitado por la medida más conservadora. El costo de intereses también cuenta, por eso muchos expedientes incluyen una reserva de intereses.
7. Cómo Afecta el Avalúo al Monto del Préstamo
Establecido el valor, el prestamista calcula las razones. Tres aparecen con más frecuencia.
LTV
LTV = Monto del Préstamo ÷ Valor de la Propiedad × 100.
- Valor $800,000 y préstamo $400,000 → 50% de LTV.
- El mismo préstamo de $400,000 contra un avalúo de $650,000 → aproximadamente 61.5% de LTV.
CLTV
Valor $1,000,000, primera hipoteca existente $400,000 y segunda hipoteca propuesta de $150,000 suman $550,000 de deuda garantizada, es decir 55% de CLTV. Esta es la razón que gobierna en segunda posición, y las diferencias de prelación se explican en primer gravamen vs. segundo gravamen.
LTC
LTC = Monto del Préstamo ÷ Costo Total del Proyecto × 100. Terreno de $200,000 más presupuesto de obra de $400,000 dan $600,000 de costo total. Un préstamo de $450,000 equivale a 75% de LTC.
Ejemplo de Avalúo: Orlando, Florida
Un inversionista de Florida Central solicita un préstamo puente sobre una propiedad de renta en Orlando. Estima el valor en $1,200,000, pide $600,000 y no tiene hipoteca existente. Con su número, eso es 50% de LTV.
El avalúo concluye $950,000. El cálculo pasa a $600,000 ÷ $950,000 = aproximadamente 63.2% de LTV. El monto solicitado no cambió, pero la exposición del prestamista sí.
Qué Pasa Si el Avalúo Resulta Bajo
Un avalúo bajo no cancela automáticamente la operación, aunque suele cambiar la estructura. Según el expediente y el programa, los resultados posibles incluyen reducir el monto, aumentar el capital del prestatario, agregar garantía, ajustar el alcance del proyecto, aportar información adicional de valuación, reestructurar la solicitud o declinar cuando no hay soporte suficiente.
Puede el Prestamista Estar en Desacuerdo con el Avalúo
Sí. El avalúo es una opinión profesional independiente y no obliga al prestamista a aceptar cada conclusión. Puede pedir aclaraciones sobre selección de comparables, ajustes, condición, información faltante, supuestos de construcción, condiciones de mercado, zonificación, uso o metodología.
Factores Específicos de Florida
Florida no es un solo mercado. Las condiciones difieren entre el Sur de Florida (Miami, Fort Lauderdale, West Palm Beach), el Suroeste (Naples, Fort Myers), Tampa Bay (Tampa, St. Petersburg, Sarasota), Florida Central (Orlando) y el Noreste (Jacksonville), y a menudo entre vecindarios de una misma ciudad.
- Zona de inundación y elevación. Las designaciones de FEMA afectan construcción, seguro y demanda.
- Viento y código de construcción. Los proyectos costeros siguen el Florida Building Code, con requisitos de zona de huracán de alta velocidad en Miami-Dade y Broward.
- Costo del seguro. Las primas de viento e inundación varían por condado y cercanía a la costa.
- Condominios. Las inspecciones de hito y las reservas estructurales exigidas en Florida pueden afectar valor y comerciabilidad.
- Frente de agua. Muros marinos, muelles y líneas de construcción costera cambian valor y riesgo.
- Desarrollo acelerado. En corredores de alto crecimiento, los comparables envejecen rápido.
- Registros locales. Los datos del tasador del condado, como el Orange County Property Appraiser, ayudan a verificar la parcela.
Lo Que Vemos con Frecuencia en Avalúos de Florida
- Valuaciones del prestatario sin respaldo, tomadas de modelos automatizados y no de ventas cerradas.
- Informes vencidos, ordenados hace más de un año y con otro propósito.
- Comparables débiles, tomados de un vecindario más fuerte o de otra clase de propiedad.
- Supuestos de obra incompletos, con un valor terminado que ya no coincide con el presupuesto actual.
- Propiedades atípicas, de uso mixto o muy personalizadas, con pocos compradores potenciales.
- Gravámenes no revelados que aparecen en el título y cambian el CLTV.
Lista de Verificación del Avalúo
- Dirección y número de parcela
- Contrato de compra, si aplica
- Estado de cuenta de la hipoteca existente
- Planos, alcance de obra y presupuesto
- Información y licencia del contratista
- Rent roll y contratos de arrendamiento
- Levantamiento topográfico y avalúo previo
- Fotografías y documentación de mejoras recientes
Factores del Avalúo en Resumen
| Factor | Qué Indica al Prestamista | Por Qué Importa |
|---|---|---|
| Valor Actual | Valor de la propiedad hoy | Fija la garantía actual |
| Comparables | Respaldo de mercado | Hace defendible la valuación |
| Condición | Estado físico | Afecta valor y comerciabilidad |
| ARV | Valor terminado potencial | Clave en construcción y rehabilitación |
| Comerciabilidad | Demanda probable | Mide el riesgo de la garantía |
| Zonificación y Uso | Uso legalmente permitido | Sustenta el mejor uso |
| Gravámenes | Deuda ya garantizada | Determina el CLTV |
Todo Préstamo Privado Requiere Avalúo y Quién lo Ordena
No necesariamente. Los requisitos varían por prestamista, tipo de propiedad, monto, información disponible y complejidad. A veces la evaluación inicia con datos de la propiedad y del mercado, y el avalúo formal se requiere antes de la aprobación final o el cierre.
El proceso de orden también varía. Algunos prestamistas privados lo gestionan directamente y otros aceptan un informe de un valuador aprobado. Confirme los requisitos antes de pagar un informe por su cuenta.
Preguntas Frecuentes
Estas son las preguntas que más consultan los prestatarios de Florida antes de ordenar un informe.
Resumen
Los prestamistas privados evalúan en un avalúo el valor actual, las ventas comparables, la condición, la comerciabilidad, el uso de la propiedad, las mejoras existentes y el valor proyectado cuando hay obra. Ese valor se usa con los lineamientos de LTV, LTC o CLTV para determinar si la garantía respalda el financiamiento solicitado. En Florida, la zona de inundación, la exposición al viento, el costo del seguro y el submercado influyen de manera significativa.
Tiene una Propiedad en Florida para Revisar
Luminary Private Lending ofrece financiamiento respaldado por bienes raíces para operaciones de inversión y propósito comercial en Florida, incluyendo préstamos puente, construcción, segundas hipotecas y terreno baldío. Envíe dirección, valor estimado, saldo hipotecario, monto solicitado y uso de los fondos para iniciar la revisión. Contacte al equipo o vea los programas. Solo propiedades en Florida.
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan trabaja a diario con inversionistas, constructores y propietarios de Florida en financiamiento puente, de construcción, segundas hipotecas y terreno baldío. Conozca al equipo.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending.
Publicado: 31 de agosto de 2026. Última actualización: agosto de 2026. Última revisión: 31 de agosto de 2026. La aprobación, el monto, la tasa, los cargos y los plazos dependen del análisis, la revisión de la propiedad, los lineamientos del programa y la aprobación final. Nada en este artículo constituye un compromiso de préstamo ni asesoría financiera o legal.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Educación para Inversionistas
¿Qué Significa el Seguro de Título del Prestamista al 125%? Guía de Préstamos Privados en Florida
Un requisito de seguro de título del prestamista al 125% significa que la póliza equivale al 125% del capital del préstamo. No son fondos adicionales ni una comisión del 25%. Para un préstamo de $1,950,000, la cobertura es de $2,437,500; la protección real depende de la póliza.
Educación para Inversionistas
Cómo los Estados de Liquidación Poco Claros y los Gravámenes Pueden Retrasar el Cierre de un Préstamo Inmobiliario Privado
Una liquidación poco clara o un gravamen sin resolver pueden detener un préstamo privado en Florida aunque la propiedad tenga capital. Esta guía explica liquidaciones, tipos de gravámenes, relación préstamo-valor combinada en segundas hipotecas y cómo evitar retrasos.
Educación para Inversionistas
¿Puede Obtener un Préstamo Inmobiliario Privado Sin Declaraciones de Impuestos en Florida?
Las declaraciones de impuestos no siempre reflejan la fortaleza financiera real de un inversionista. Esta guía explica cómo los prestamistas privados basados en activos evalúan valor, capital, préstamo-valor, liquidez, uso de fondos y estrategia de salida.
Educación para Inversionistas
¿Puede una LLC Recién Formada Calificar para un Préstamo Inmobiliario Privado en Florida?
Una LLC recién formada puede calificar para financiamiento privado en Florida. Esta guía explica qué revisan los prestamistas basados en activos en lugar del historial operativo: valor, capital, gravámenes, liquidez, socios, documentación y estrategia de salida.

Educación para Inversionistas
Problemas de Título y Violaciones de Código: ¿Pueden Impedir un Préstamo Privado en Florida?
Buen capital y un avalúo sólido no garantizan el cierre. Esta guía de Florida explica cómo los defectos de título, los gravámenes registrados, los gravámenes municipales de código, los permisos abiertos y la obra sin permiso afectan el financiamiento privado, qué asuntos suelen corregirse y qué documentación enviar desde el inicio.

Educación para Inversionistas
¿Puede una LLC Obtener un Préstamo Inmobiliario Sin Crédito Personal? Guía de Préstamos Privados en Florida
Un préstamo inmobiliario para una LLC sin que el crédito personal sea determinante es posible con prestamistas privados basados en activos. Esta guía de Florida explica qué revisa el prestamista, cómo se calcula el LTV con escenarios reales, LLC nuevas, propiedades libres de gravámenes, la diferencia entre revisión de crédito y garantía personal, y una lista de documentos.
Educación para Inversionistas
¿Qué Es la Colateralización Cruzada en el Préstamo Privado? Guía Completa
La colateralización cruzada permite combinar la plusvalía de varias propiedades para garantizar un solo préstamo. Cómo funciona el paquete de garantía, para quién sirve, los riesgos y un ejemplo en Florida.

Educación para Inversionistas
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.
Educación para Inversionistas
¿Por Qué el Precio de Compra es Mayor que el Precio de Lista?
Un contrato más alto puede ser legítimo, pero una diferencia importante sin explicación exige verificación independiente. Esta guía conecta anuncio, contrato, avalúo, título y cifras de cierre.

Educación para Inversionistas
Qué Pasa Si una Propiedad se Avalúa Más Bajo de lo Esperado
Un avalúo bajo cambia los números, no siempre la operación. Cómo afecta el LTV, los fondos disponibles, la brecha de avalúo, la construcción y el refinanciamiento en Florida.
Educación para Inversionistas
Se Puede Pedir Prestado Contra una Propiedad Libre de Gravamen en Florida
Guía 2026 para liberar el capital de bienes raíces en Florida sin hipoteca: primera posición, tablas de LTV, ejemplos residenciales, comerciales, multifamiliares y de terreno, y comparación con refinanciamiento y HELOC.
Educación para Inversionistas
LTV vs. LTC vs. ARV: Cuál Es la Diferencia en Préstamos Inmobiliarios
El LTV mide el préstamo frente al valor, el LTC frente al costo total del proyecto y el ARV estima el valor al terminar la obra. Así usan las tres métricas los prestamistas privados de Florida.