Educación para Inversionistas
¿Qué Significa el Seguro de Título del Prestamista al 125%? Guía de Préstamos Privados en Florida
Respuesta rápida
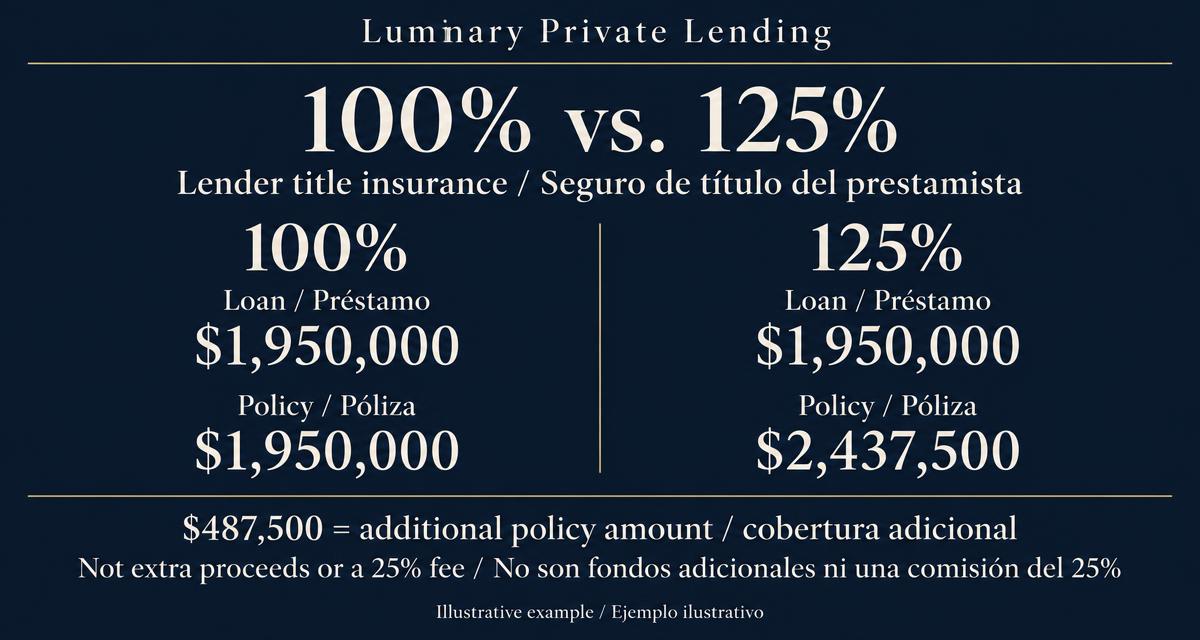
Un requisito de seguro de título del prestamista al 125% significa que la póliza equivale al 125% del capital del préstamo. No son fondos adicionales ni una comisión del 25%. Para un préstamo de $1,950,000, la cobertura es de $2,437,500; la protección real depende de la póliza.
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 7 de octubre de 2026
Puntos Clave
- Un préstamo de $1,950,000 sigue siendo de $1,950,000.
- El 125% de ese capital es una póliza de $2,437,500.
- La diferencia de $487,500 no son fondos adicionales.
- La cobertura al 125% no es una comisión del 25%; la prima es distinta.
- Un monto mayor no amplía todos los riesgos cubiertos ni garantiza una indemnización.
¿Qué Es el Seguro de Título del Prestamista al 125%?
El seguro de título del prestamista al 125% es un requisito en el cual el monto de la póliza se establece en el 125% del monto del préstamo subyacente. Si una carta de intención (LOI) dice “Seguro de título del prestamista: 125% del préstamo”, indica un requisito de seguro propuesto, no una oferta de recibir un 25% más de dinero.
La póliza del prestamista protege el interés hipotecario del prestamista asegurado frente a riesgos de título cubiertos. Pueden incluir defectos de propiedad, problemas de registro, validez o prioridad hipotecaria y reclamaciones contrapuestas, según la póliza emitida. No garantiza que todo gravamen o disputa esté cubierto.
La póliza del propietario protege el interés del dueño. Comprar la póliza del prestamista no proporciona automáticamente una póliza del propietario. Revise cada una por separado con el profesional de cierre.
¿Cómo Se Calcula el 125% del Préstamo?
Monto del préstamo × 1.25 = monto requerido de póliza al 125%.
$1,950,000 × 1.25 = $2,437,500.
$2,437,500 − $1,950,000 = $487,500 de monto adicional de póliza.
En este ejemplo hipotético, el prestatario sigue tomando prestados $1,950,000. El efectivo neto recibido puede ser menor después de liquidaciones, reservas y gastos de cierre acordados. Ni los $2,437,500 de póliza ni la diferencia de $487,500 representan dinero disponible para el prestatario.
| Capital del préstamo | Monto de póliza al 125% | Monto adicional de póliza |
|---|---|---|
| $250,000 | $312,500 | $62,500 |
| $500,000 | $625,000 | $125,000 |
| $1,000,000 | $1,250,000 | $250,000 |
| $1,950,000 | $2,437,500 | $487,500 |
| $5,000,000 | $6,250,000 | $1,250,000 |
Son cálculos ilustrativos, no ofertas de financiamiento, cotizaciones de primas ni límites de los programas. La misma multiplicación se aplica a cada monto.
100% vs. 125%: ¿Qué Cambia Realmente?
| Concepto | Requisito del 100% | Requisito del 125% |
|---|---|---|
| Capital del préstamo | $1,950,000 | $1,950,000 |
| Monto de póliza | $1,950,000 | $2,437,500 |
| Monto sobre el capital | $0 | $487,500 |
| Fondos adicionales por cobertura | Ninguno | Ninguno |
| Prima | Cotización separada | Cotización separada |
| Aumento automático del capital | No | No |
Una póliza mayor cambia el límite de seguro indicado. No elimina excepciones, no crea un derecho automático de cobro ni convierte una pérdida excluida en una pérdida cubierta. La responsabilidad del asegurador también puede estar limitada por la pérdida cubierta real y otras disposiciones.
Monto del Préstamo vs. Monto de Póliza vs. Prima
- Monto del préstamo: el capital de financiamiento indicado en los documentos.
- Monto de póliza: el monto de seguro declarado, sujeto a los términos de la póliza.
- Prima: el precio del seguro, calculado por separado bajo las reglas aplicables.
En el ejemplo, $1,950,000 es el capital y $2,437,500 es el monto de póliza. La prima no equivale a ninguna de esas cifras ni a su diferencia de $487,500. Solicite una cotización detallada en vez de interpretar el monto asegurado como un cargo de cierre.
¿El Seguro de Título al 125% Es una Comisión del 25%?
No. El requisito no significa pagar un 25% del capital como comisión de seguro. Un monto asegurado mayor puede afectar la prima, pero no significa que deba pagar el monto adicional de cobertura.
Pida a la compañía de títulos que separe la prima base, endosos, búsqueda o examen de título, cargos de cierre, registro y créditos aplicables. No todos los cargos relacionados con títulos son primas de seguro.
¿La Cobertura al 125% Aumenta Mi Pago Mensual?
No, por sí sola. Los intereses y pagos dependen del pagaré real, método de interés, saldo y condiciones acordadas, no del monto nominal de la póliza. Si se acuerda financiar gastos de cierre por separado, ese financiamiento puede cambiar el saldo y los pagos. No confunda esa decisión con el porcentaje asegurado.
¿Por Qué un Prestamista Privado Puede Exigir Más del 100%?
El prestamista puede solicitar un monto de póliza mayor al capital original porque su exposición bajo los documentos puede evolucionar. Los intereses acumulados, anticipos autorizados para proteger la garantía o ciertos gastos pueden ser relevantes para esa evaluación. Que un monto específico esté asegurado depende de la póliza y sus disposiciones de pérdidas.
El seguro de título no es un seguro general contra incumplimiento. Un pago atrasado, la pérdida de valor del inmueble, una construcción incompleta o un gasto de ejecución no se convierten automáticamente en una reclamación de título cubierta. El margen del 25% no promete reembolsar todos los intereses moratorios, gastos legales o anticipos.
Para préstamos de construcción en Florida, pregunte cómo se manejan los anticipos futuros, desembolsos y posibles gravámenes de construcción. Para segundas hipotecas, confirme la prioridad asegurada y el tratamiento de la primera hipoteca. Una póliza mayor por sí sola no resuelve ninguno de esos asuntos.
¿El 125% Es un Requisito Legal de Florida?
No lo interprete como un mandato universal. Florida tiene reglas sobre tarifas y emisión de seguros de título, incluida la Regla 69O-186.003. Exigir el 125% para financiar una operación específica es distinto de afirmar que todo prestatario de Florida debe comprarlo. Pida al asegurador o a un abogado calificado de Florida que confirme la regla y el formulario aplicables.
La guía de seguro de título del Departamento de Servicios Financieros de Florida explica el marco de seguro y primas. Las tarifas de Florida, la elegibilidad para tarifas de reemisión, la emisión simultánea de pólizas del propietario y prestamista, los endosos y los montos asegurados pueden afectar la cotización. No suponga un descuento, una prima nominal fija ni el mismo precio para todos los cierres.
¿Puedo Negociar una Reducción del 125% al 100%?
Puede solicitarla, pero no está garantizada. El prestamista puede mantener el 125% como condición de cierre. Pregunte con anticipación, explique su motivo y obtenga cualquier cambio aprobado por escrito. No indique unilateralmente a la compañía de títulos que reduzca la póliza.
¿El Requisito Es una Señal de Alerta?
No por sí solo. Lo importante es que el préstamo, requisito de seguro y cargos estén claramente documentados y sean coherentes. Deténgase si alguien presenta los $487,500 de diferencia como una comisión, no identifica al asegurador o reemplaza la documentación y cotización por promesas vagas.
Lista de Verificación para el Cierre en Florida
- Confirme por escrito el capital del pagaré y el monto requerido de póliza.
- Identifique al prestamista asegurado, asegurador y agente emisor.
- Revise requisitos y excepciones del compromiso de título; no es la póliza final emitida.
- Pregunte qué formulario y endosos se emitirán y qué riesgos siguen excluidos.
- Confirme prioridad del gravamen, descripción legal, levantamientos y requisitos de anticipos futuros.
- Solicite prima y cotización de cierre detalladas, incluidos créditos elegibles.
- Confirme quién paga cada cargo según el contrato y los acuerdos de cierre.
- Pregunte qué ocurre si cambia el monto aprobado del préstamo.
- Obtenga revisión de preguntas legales o de seguro no resueltas antes de firmar.
Consulte también nuestra guía de gravámenes y estados de liquidación en Florida y la de depósitos iniciales de debida diligencia. El monto de póliza, la liquidación de deuda y un depósito de evaluación son cifras distintas con funciones diferentes.
Qué Explicamos a los Prestatarios en Luminary Private Lending
Nuestra explicación separa tres conceptos: lo que toma prestado, lo que indica la póliza y lo que realmente cuesta el seguro. Ante un requisito propuesto del 125%, mostramos primero la multiplicación y remitimos las preguntas de prima y cobertura al profesional de títulos emisor. Es el enfoque explicativo de esta guía, no una afirmación de resultados medidos ni un sustituto de la póliza.
Al revisar una LOI, compare el monto propuesto con el pagaré final, compromiso de título, cotización y estado de cierre. La LOI no es la póliza emitida y no necesariamente es un compromiso incondicional de financiar. Pida al prestamista y al agente de cierre que concilien diferencias antes del cierre.
Luminary Private Lending ofrece financiamiento inmobiliario privado para operaciones elegibles en Florida. Explore préstamos puente en Florida, financiamiento de terrenos baldíos y nuestras áreas de servicio de préstamos privados en Florida. Los registros del condado y documentos del inmueble importan más que un porcentaje general de cobertura.
Preguntas Frecuentes
¿Qué significa un seguro de título del prestamista al 125%?
El monto requerido de la póliza equivale al capital del préstamo multiplicado por 1.25. Para un préstamo de $1,950,000, son $2,437,500. Es el monto asegurado, no la prima ni fondos adicionales.
¿El seguro de título al 125% es una comisión del 25%?
No. El 25% adicional se refiere al monto de la póliza. La compañía de títulos debe cotizar por separado la prima real y los demás cargos.
¿El monto de la póliza aumenta mi préstamo o pago mensual?
No por sí solo. El capital y los pagos dependen de los documentos del préstamo. Financiar gastos de cierre acordados por separado puede afectar el saldo y el pago; el porcentaje de cobertura por sí solo no lo hace.
¿Florida exige que todos los prestamistas usen el 125%?
No. Un requisito del prestamista para una operación no es un mandato universal de Florida. Confirme la regla aplicable, el formulario y los requisitos de suscripción con la compañía de títulos.
¿Puedo solicitar el 100% en lugar del 125%?
Sí, pero el prestamista puede mantener el 125% como condición para financiar. Obtenga cualquier cambio aprobado por escrito antes de emitir la póliza.
¿El seguro del prestamista protege al propietario?
La póliza del prestamista protege el interés del prestamista asegurado. La del propietario protege el interés del propietario. Son pólizas distintas con sus propios términos y exclusiones.
¿Quién paga la prima del seguro de título del prestamista?
Depende del contrato y de los acuerdos de cierre. Pida al agente de cierre que identifique quién paga, la prima real, los endosos y los demás cargos en el estado de cierre.
¿La cobertura al 125% garantiza todos los gastos por incumplimiento?
No. El seguro responde a pérdidas de título cubiertas, no a toda pérdida financiera ni a todo incumplimiento. Rigen la póliza, sus excepciones, exclusiones, condiciones y endosos.
Conclusión
En un préstamo privado de $1,950,000, el seguro de título del prestamista al 125% equivale a una póliza de $2,437,500. El prestatario conserva un préstamo de $1,950,000; los $487,500 adicionales representan monto de póliza, no fondos adicionales ni una comisión del 25%. La protección y el costo reales dependen de la póliza y la cotización.
Fuentes, Autor y Estado de Revisión
- Código Administrativo de Florida, Regla 69O-186.003: tarifas de seguro de título.
- Florida DFS: guía de seguro de título.
- Oficina de Regulación de Seguros de Florida: recursos y formularios.
Autor: Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, parte del equipo de Luminary Private Lending. Conozca al equipo de Luminary. Revisor editorial: Kevin Mazzola, Fundador.
Publicado y actualizado: 7 de octubre de 2026. Esta guía utiliza la explicación proporcionada, recursos públicos de Florida y cálculos hipotéticos transparentes. No se ha documentado una revisión especializada legal o de seguros; la atribución editorial de Kevin no es una credencial de seguros ni confirma tal revisión. Consulte a un profesional de títulos o abogado de Florida sobre su póliza.
Proceso de revisión: antes de añadir una fecha de “Última revisión” o credencial especializada, registre el revisor real, sus cualificaciones, fecha y correcciones. Revise la guía cuando cambien reglas, formularios o requisitos de la empresa; no cambie la fecha solo para aparentar actualidad.
Información educativa, no asesoramiento legal, de seguros ni financiero individualizado. La cobertura, suscripción y financiamiento dependen de los documentos finales.
Converse Sobre Su Financiamiento Inmobiliario en Florida
Tenga los detalles del inmueble, monto solicitado, plazo y compromiso de título. Contacte a Luminary Private Lending o llame al (321) 621-1280. Confirme el requisito y los costos reales antes del cierre; el financiamiento está sujeto a revisión y aprobación.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.

Educación para Inversionistas
¿Puede una LLC Obtener un Préstamo Inmobiliario Sin Crédito Personal? Guía de Préstamos Privados en Florida
Un préstamo inmobiliario para una LLC sin que el crédito personal sea determinante es posible con prestamistas privados basados en activos. Esta guía de Florida explica qué revisa el prestamista, cómo se calcula el LTV con escenarios reales, LLC nuevas, propiedades libres de gravámenes, la diferencia entre revisión de crédito y garantía personal, y una lista de documentos.

Educación para Inversionistas
Problemas de Título y Violaciones de Código: ¿Pueden Impedir un Préstamo Privado en Florida?
Buen capital y un avalúo sólido no garantizan el cierre. Esta guía de Florida explica cómo los defectos de título, los gravámenes registrados, los gravámenes municipales de código, los permisos abiertos y la obra sin permiso afectan el financiamiento privado, qué asuntos suelen corregirse y qué documentación enviar desde el inicio.
Educación para Inversionistas
¿Qué Es la Colateralización Cruzada en el Préstamo Privado? Guía Completa
La colateralización cruzada permite combinar la plusvalía de varias propiedades para garantizar un solo préstamo. Cómo funciona el paquete de garantía, para quién sirve, los riesgos y un ejemplo en Florida.
Educación para Inversionistas
¿Puede Obtener un Préstamo Inmobiliario Privado Sin Declaraciones de Impuestos en Florida?
Las declaraciones de impuestos no siempre reflejan la fortaleza financiera real de un inversionista. Esta guía explica cómo los prestamistas privados basados en activos evalúan valor, capital, préstamo-valor, liquidez, uso de fondos y estrategia de salida.
Educación para Inversionistas
¿Puede una LLC Recién Formada Calificar para un Préstamo Inmobiliario Privado en Florida?
Una LLC recién formada puede calificar para financiamiento privado en Florida. Esta guía explica qué revisan los prestamistas basados en activos en lugar del historial operativo: valor, capital, gravámenes, liquidez, socios, documentación y estrategia de salida.
Educación para Inversionistas
Qué Revisa un Prestamista Privado en un Avalúo
Un prestamista privado lee el avalúo buscando valor, ventas comparables, condición, comerciabilidad, zonificación y valor proyectado al terminar. Guía para prestatarios en Florida con ejemplos de LTV, CLTV y LTC.
Educación para Inversionistas
¿Qué Es un Pago Global? Guía Completa para Inversionistas en Florida
El pago global es un pago final grande que vence al terminar un préstamo de corto plazo. Cómo funciona, qué programas lo usan, ejemplos en Florida, los riesgos y cómo planear su estrategia de salida.

Educación para Inversionistas
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.
Educación para Inversionistas
Cómo los Estados de Liquidación Poco Claros y los Gravámenes Pueden Retrasar el Cierre de un Préstamo Inmobiliario Privado
Una liquidación poco clara o un gravamen sin resolver pueden detener un préstamo privado en Florida aunque la propiedad tenga capital. Esta guía explica liquidaciones, tipos de gravámenes, relación préstamo-valor combinada en segundas hipotecas y cómo evitar retrasos.
Educación para Inversionistas
Se Puede Pedir Prestado Contra una Propiedad Libre de Gravamen en Florida
Guía 2026 para liberar el capital de bienes raíces en Florida sin hipoteca: primera posición, tablas de LTV, ejemplos residenciales, comerciales, multifamiliares y de terreno, y comparación con refinanciamiento y HELOC.
Educación para Inversionistas
LTV vs. LTC vs. ARV: Cuál Es la Diferencia en Préstamos Inmobiliarios
El LTV mide el préstamo frente al valor, el LTC frente al costo total del proyecto y el ARV estima el valor al terminar la obra. Así usan las tres métricas los prestamistas privados de Florida.
Educación para Inversionistas
Qué Es una Reserva de Intereses en un Préstamo de Construcción: Guía para Constructores y Contratistas
La reserva de intereses cubre el interés del préstamo de construcción con fondos del préstamo mientras la propiedad no genera ingresos. Cómo se calcula, su relación con los desembolsos y qué pasa si la obra se extiende.