Educación para Inversionistas
¿Qué Es la Colateralización Cruzada en el Préstamo Privado? Guía Completa
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 7 de agosto de 2026
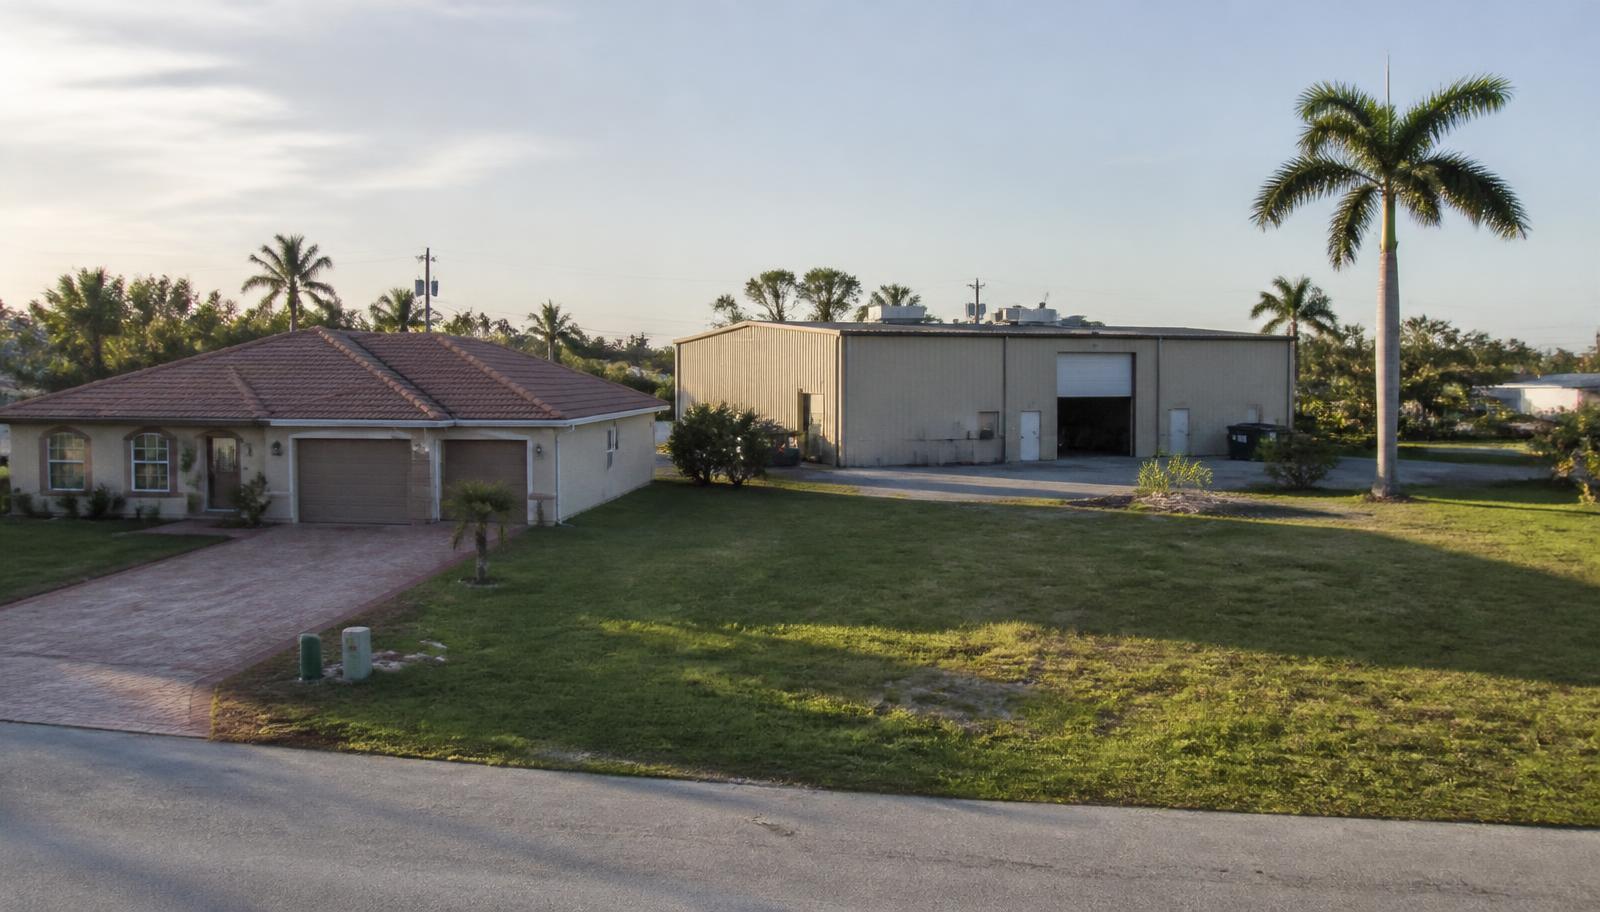
La colateralización cruzada permite combinar la plusvalía de varias propiedades para garantizar un solo préstamo. Cómo funciona el paquete de garantía, para quién sirve, los riesgos y un ejemplo en Florida.
La colateralización cruzada es una estrategia de financiamiento en la que dos o más propiedades garantizan un solo préstamo. En el préstamo privado permite combinar la plusvalía de varios activos, lo que suele aumentar la capacidad de endeudamiento y reducir el riesgo del prestamista.
Contenido
- Qué Significa la Colateralización Cruzada
- Cómo Funciona Paso a Paso
- La Estructura en un Vistazo
- Por Qué la Usan los Prestamistas Privados
- Beneficios para Inversionistas
- Ejemplo Real
- Caso de Estudio en Florida
- Escenarios Comunes
- Para Quién Es Ideal
- Quién Debería Evitarla
- Ventajas y Desventajas
- Riesgos Potenciales
- Cuánto Tiempo Toma
- Requisitos del Prestamista
- Cuadro Comparativo
- Colateralización Cruzada y Préstamo Global
- Sirve con Historial de Crédito Limitado
- Siete Errores Comunes
- Mito y Realidad
- Términos Relacionados
- Preguntas Frecuentes
- La Gente También Pregunta
Los inversionistas inmobiliarios buscan construir plusvalía, mantener flujo de efectivo y conservar flexibilidad para la siguiente oportunidad. Una estructura que apoya las tres cosas es la colateralización cruzada.
La idea es simple. En el préstamo privado el prestatario puede comprometer varias propiedades como garantía de un solo préstamo. El prestamista analiza el valor total del paquete de garantía en lugar de la plusvalía de una sola propiedad. Esa visión más amplia de la seguridad del préstamo suele permitir un monto mayor o mejores términos en un financiamiento respaldado por inmuebles.
Inversionistas con experiencia, desarrolladores y dueños de negocio usan este enfoque para adquisiciones, construcción, financiamiento puente y expansión, porque entrega capital con rapidez sin obligar a vender.
Qué Significa la Colateralización Cruzada
La colateralización cruzada garantiza un préstamo con más de una propiedad o activo. En lugar de depender de un solo gravamen hipotecario, el prestatario compromete dos o más propiedades, lo que da seguridad adicional al prestamista y más capital al prestatario.
| Propiedad | Valor | Hipoteca actual | Plusvalía disponible |
|---|---|---|---|
| Propiedad A | $700,000 | $250,000 | $450,000 |
| Propiedad B | $500,000 | $100,000 | $400,000 |
| Combinado | $1,200,000 | $350,000 | $850,000 |
El prestamista evalúa el paquete de garantía y no cada propiedad por separado. Es práctica estándar en el préstamo basado en activos, donde la fuerza de la garantía y el plan de pago tienen el mayor peso.
Cómo Funciona Paso a Paso
Paso 1. Revisar las propiedades
El prestamista examina cada activo ofrecido: tipo de propiedad, valor de mercado, condición, gravámenes existentes, ubicación y estructura de titularidad.
Paso 2. Calcular la plusvalía disponible
| Propiedad | Valor | Hipoteca | Plusvalía |
|---|---|---|---|
| Propiedad uno | $600,000 | $250,000 | $350,000 |
| Propiedad dos | $800,000 | $300,000 | $500,000 |
| Plusvalía combinada | $850,000 | ||
Paso 3. Determinar el monto del préstamo
El prestamista aplica una relación máxima de préstamo a valor sobre la garantía combinada. La protección se mide por el paquete completo.
Paso 4. Formalizar el préstamo
El préstamo se registra contra cada propiedad del acuerdo. Al cumplir los términos, los gravámenes se liberan con la liquidación.
La Estructura en un Vistazo
           UN PRÉSTAMO
               |
   +-----------+-----------+
   |           |           |
Propiedad A Propiedad B Propiedad C
   |           |           |
   +-----------+-----------+
               |
      PLUSVALÍA COMBINADA
               |
     PRESTAMISTA PRIVADO
               |
       PRÉSTAMO APROBADO
Por Qué la Usan los Prestamistas Privados
- Mayor cobertura de garantía
- Mejor seguridad del préstamo
- Más confianza en el repago
- Flexibilidad para operaciones poco convencionales
- Capacidad de financiar proyectos más grandes
Aparece sobre todo en préstamos puente, financiamiento comercial, construcción y refinanciamiento de portafolio. Si evalúa opciones de corto plazo, nuestra guía de préstamos puente en Florida explica los tiempos y el repago.
Beneficios para Inversionistas
Acceso a más capital
La ventaja principal es la capacidad de endeudamiento. Respaldar un préstamo con varios activos evita el límite de la plusvalía de una sola propiedad. Ese capital financia adquisiciones, construcción, remodelaciones, expansión del negocio, pago de deuda costosa y compras que no pueden esperar.
Conservar las inversiones actuales
Vender para generar efectivo puede crear un evento fiscal, eliminar ingreso por renta y ceder la apreciación futura. Un préstamo con garantía cruzada libera plusvalía y el portafolio permanece intacto. El IRS publica orientación sobre el tratamiento fiscal de la venta de inmuebles y conviene consultar a su asesor.
Financiar oportunidades mayores
Combinar propiedades puede calificar al prestatario para financiamiento que un solo activo no soportaría: complejos de apartamentos, oficinas, propiedad industrial, centros comerciales, desarrollo de terreno y compras de varias propiedades.
Simplificar el financiamiento
En lugar de acumular pagarés, el prestatario consolida en una sola operación con un pago y un vencimiento.
"La colateralización cruzada puede ser una de las herramientas más efectivas para inversionistas con experiencia cuando se estructura con responsabilidad." — Ivan Padilla, Luminary Private Lending
El crédito privado y la banca no tradicional han crecido de forma notable en la última década, y organismos como la FDIC publican cada trimestre el volumen de préstamos comerciales inmobiliarios. La SBA también reconoce la garantía de varios activos en sus programas.
Ejemplo Real
| Activo | Valor | Saldo hipotecario | Plusvalía |
|---|---|---|---|
| Casa de renta | $450,000 | $150,000 | $300,000 |
| Terreno baldío | $500,000 | Ninguno | $500,000 |
| Bodega comercial | $950,000 | $350,000 | $600,000 |
| Plusvalía total | $1.4 millones | ||
El inversionista necesita un préstamo puente para comprar otro edificio comercial antes de refinanciar. El prestamista analiza la garantía combinada y una relación conservadora de préstamo a valor abre un financiamiento que una sola propiedad no podría sostener.
Caso de Estudio en Florida
Un inversionista en el centro de Florida tenía tres rentas cerca de Orlando, Kissimmee y Lakeland, con cerca de $520,000 de plusvalía combinada y gravámenes moderados en dos de ellas. Apareció una cuarta propiedad con descuento y un cierre corto. Un refinanciamiento bancario sobre una sola renta no habría producido los fondos a tiempo.
Al comprometer las tres rentas como un solo paquete de garantía, obtuvo $400,000 de financiamiento con una relación combinada conservadora y cerró en diez días. Doce meses después la nueva propiedad se estabilizó, se refinanció a deuda de largo plazo y los gravámenes de las rentas originales se liberaron con la liquidación.
Escenarios Comunes
- Compra de complejos de apartamentos
- Proyectos de compra y reventa
- Construcción desde cero, con más detalle en financiamiento de construcción
- Adquisición de terreno y financiamiento de terreno baldío
- Refinanciamiento comercial
- Necesidades de flujo de efectivo del negocio
- Retiro de capital sobre plusvalía del portafolio, a veces junto con una segunda hipoteca
Para Quién Es Ideal
Funciona para prestatarios que ya poseen inmuebles y quieren aprovecharlos con eficiencia: inversionistas que expanden portafolio, desarrolladores que financian una obra, dueños de LLC que piden crédito por medio de una entidad, prestatarios comerciales y propietarios que consolidan varios pagarés en uno.
Quién Debería Evitarla
- Si planea vender una de las propiedades pronto.
- Si tiene poca plusvalía disponible.
- Si desea refinanciar cada propiedad por separado más adelante.
- Si quiere flexibilidad máxima para mover activos.
Ventajas y Desventajas
| Ventajas | Desventajas |
|---|---|
| Montos de préstamo mayores | Más activos en riesgo |
| Aprobaciones más rápidas | Más documentación y análisis |
| Mejor apalancamiento de la plusvalía | Refinanciar activos por separado es más difícil |
| Un pago y un vencimiento | Vender requiere consentimiento del prestamista |
| Los activos permanecen en el portafolio | Costo adicional de avalúo y título |
Riesgos Potenciales
Varias propiedades garantizan un préstamo
Si el prestatario incumple, cada activo comprometido puede verse afectado. Es la consideración más importante antes de firmar.
Vender puede requerir aprobación
Como la garantía es compartida, liberar una propiedad suele requerir consentimiento, pago parcial o modificación del préstamo.
Refinanciar puede ser más complejo
Sustituir el pagaré implica coordinar la liberación de gravámenes en todas las propiedades.
Más documentación
Las operaciones con varias propiedades requieren avalúos, título, seguro y documentación legal adicional. La Oficina para la Protección Financiera del Consumidor ofrece orientación útil para revisar documentos antes del cierre.
Cuánto Tiempo Toma
| Etapa | Tiempo típico |
|---|---|
| Solicitud y resumen de garantía | Día 1 |
| Revisión de propiedades y valuaciones | Día 2 a 5 |
| Título y búsqueda de gravámenes | Día 5 a 8 |
| Análisis y aprobación | Día 8 a 12 |
| Cierre y registro | Día 10 a 14 |
Requisitos del Prestamista
- Plusvalía disponible y relación combinada de préstamo a valor
- Avalúo o valuación
- Título limpio
- Seguro de propiedad y responsabilidad
- Estrategia de salida documentada
- Documentos de titularidad y de la entidad
- Gravámenes existentes y cifras de liquidación
Cuadro Comparativo
| Garantía cruzada | Línea sobre plusvalía | Refinanciamiento con retiro | Préstamo puente | |
|---|---|---|---|---|
| Propiedades en garantía | Dos o más | Una | Una | Una o más |
| Velocidad típica | Días a semanas | Semanas | Semanas a meses | Días a semanas |
| Ideal para | Dueños de portafolio | Retiros pequeños | Deuda de largo plazo | Brechas de tiempo |
| Deuda existente | Puede permanecer | Permanece | Se sustituye | Puede permanecer |
| Propiedad de inversión | Común | Limitado | Caso por caso | Común |
Colateralización Cruzada y Préstamo Global
| Colateralización cruzada | Préstamo global |
|---|---|
| Varias propiedades garantizan una obligación | Diseñado para financiar varias propiedades con un préstamo |
| Suele usar activos que el prestatario ya posee | Se usa para comprar o refinanciar un portafolio |
| El enfoque es combinar la garantía | Suele incluir cláusulas de liberación parcial para vender activos individuales |
Sirve con Historial de Crédito Limitado
Muchos prestamistas privados dan más peso a la fuerza de la garantía que al puntaje de crédito. El historial se revisa, pero el énfasis suele estar en el valor de la propiedad, la plusvalía disponible, la relación de préstamo a valor, la estrategia de salida, la experiencia del inversionista y la solidez de la operación.
Siete Errores Comunes
- Comprometer más propiedades de las que la operación requiere.
- Ignorar las cláusulas de liberación parcial del pagaré.
- Suponer que se puede vender sin consentimiento del prestamista.
- Subestimar el costo de avalúos, título y honorarios legales.
- Olvidar que los gravámenes existentes reducen la plusvalía utilizable.
- Pedir crédito sin un plan de pago documentado.
- No asegurar correctamente cada activo comprometido.
Mito y Realidad
| Mito | Realidad |
|---|---|
| Solo la usan inversionistas comerciales. | Los inversionistas residenciales la usan con frecuencia. |
| Las propiedades deben estar libres de deuda. | Las hipotecas existentes son comunes. Se analiza la plusvalía restante. |
| Nunca se puede vender una propiedad comprometida. | Suele poderse con consentimiento, pago parcial o liberación. |
| Siempre cuesta más. | El precio depende de la relación combinada, la calidad del activo y la salida. |
Términos Relacionados
Con frecuencia se confunden: préstamo global, préstamo de portafolio, préstamo puente, refinanciamiento con retiro de capital, incumplimiento cruzado y pignoración cruzada.
La Gente También Pregunta
Se pueden usar dos propiedades como garantía de un préstamo
Sí. Muchos prestamistas privados permiten usar dos o más propiedades de inversión como garantía de un solo préstamo si existe plusvalía suficiente y la operación cumple los requisitos de análisis.
Es conveniente la colateralización cruzada
Puede beneficiar a inversionistas con varias propiedades porque aumenta la capacidad de endeudamiento, simplifica el financiamiento y da acceso a montos mayores. Hay que entender que varias propiedades garantizan la misma deuda.
Es riesgosa
El riesgo principal es que, si el prestatario incumple, cada propiedad comprometida puede verse afectada. Conviene revisar los términos y tener una estrategia de pago clara.
Se pueden combinar propiedades comerciales y residenciales
En muchos casos sí. Algunos prestamistas privados permiten combinar propiedades residenciales, comerciales, de uso mixto o terreno baldío si la operación cumple las guías de análisis.
Conclusión
Elegir la estructura correcta depende de su plusvalía, sus metas de inversión, el tiempo disponible y la estrategia de salida. Entender cómo funciona la colateralización cruzada permite tomar decisiones de crédito mejor informadas y determinar si apalancar varias propiedades es la solución adecuada para la siguiente oportunidad.
En Luminary Private Lending revisamos cada operación de forma individual y trabajamos con el prestatario para estructurar financiamiento en torno al valor de la propiedad, la plusvalía disponible y un plan de pago claro.
Lecturas Relacionadas
- ¿Qué Es un Préstamo Puente en Florida?
- ¿Qué Es un Pago Global?
- Segundas Hipotecas en Florida
- Préstamos Privados en Florida por Condado
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan trabaja a diario con inversionistas y constructores de Florida en financiamiento puente, de construcción, segundas hipotecas y terreno baldío.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending. Kevin ha estructurado financiamiento basado en activos para inversionistas y entidades en todo Florida.
Publicado: 7 de agosto de 2026. Última actualización: agosto de 2026. Última revisión: 7 de agosto de 2026. Revisión editorial y crediticia por Luminary Private Lending. Este artículo es educativo y no constituye un compromiso de préstamo ni una oferta de crédito.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.

Educación para Inversionistas
¿Puede una LLC Obtener un Préstamo Inmobiliario Sin Crédito Personal? Guía de Préstamos Privados en Florida
Un préstamo inmobiliario para una LLC sin que el crédito personal sea determinante es posible con prestamistas privados basados en activos. Esta guía de Florida explica qué revisa el prestamista, cómo se calcula el LTV con escenarios reales, LLC nuevas, propiedades libres de gravámenes, la diferencia entre revisión de crédito y garantía personal, y una lista de documentos.
Educación para Inversionistas
¿Qué Es un Pago Global? Guía Completa para Inversionistas en Florida
El pago global es un pago final grande que vence al terminar un préstamo de corto plazo. Cómo funciona, qué programas lo usan, ejemplos en Florida, los riesgos y cómo planear su estrategia de salida.
Educación para Inversionistas
¿Qué Significa el Seguro de Título del Prestamista al 125%? Guía de Préstamos Privados en Florida
Un requisito de seguro de título del prestamista al 125% significa que la póliza equivale al 125% del capital del préstamo. No son fondos adicionales ni una comisión del 25%. Para un préstamo de $1,950,000, la cobertura es de $2,437,500; la protección real depende de la póliza.
Educación para Inversionistas
Cómo los Estados de Liquidación Poco Claros y los Gravámenes Pueden Retrasar el Cierre de un Préstamo Inmobiliario Privado
Una liquidación poco clara o un gravamen sin resolver pueden detener un préstamo privado en Florida aunque la propiedad tenga capital. Esta guía explica liquidaciones, tipos de gravámenes, relación préstamo-valor combinada en segundas hipotecas y cómo evitar retrasos.
Educación para Inversionistas
¿Puede Obtener un Préstamo Inmobiliario Privado Sin Declaraciones de Impuestos en Florida?
Las declaraciones de impuestos no siempre reflejan la fortaleza financiera real de un inversionista. Esta guía explica cómo los prestamistas privados basados en activos evalúan valor, capital, préstamo-valor, liquidez, uso de fondos y estrategia de salida.
Educación para Inversionistas
¿Puede una LLC Recién Formada Calificar para un Préstamo Inmobiliario Privado en Florida?
Una LLC recién formada puede calificar para financiamiento privado en Florida. Esta guía explica qué revisan los prestamistas basados en activos en lugar del historial operativo: valor, capital, gravámenes, liquidez, socios, documentación y estrategia de salida.

Educación para Inversionistas
Problemas de Título y Violaciones de Código: ¿Pueden Impedir un Préstamo Privado en Florida?
Buen capital y un avalúo sólido no garantizan el cierre. Esta guía de Florida explica cómo los defectos de título, los gravámenes registrados, los gravámenes municipales de código, los permisos abiertos y la obra sin permiso afectan el financiamiento privado, qué asuntos suelen corregirse y qué documentación enviar desde el inicio.
Educación para Inversionistas
LTV vs. LTC vs. ARV: Cuál Es la Diferencia en Préstamos Inmobiliarios
El LTV mide el préstamo frente al valor, el LTC frente al costo total del proyecto y el ARV estima el valor al terminar la obra. Así usan las tres métricas los prestamistas privados de Florida.
Educación para Inversionistas
Qué Es una Reserva de Intereses en un Préstamo de Construcción: Guía para Constructores y Contratistas
La reserva de intereses cubre el interés del préstamo de construcción con fondos del préstamo mientras la propiedad no genera ingresos. Cómo se calcula, su relación con los desembolsos y qué pasa si la obra se extiende.
Educación para Inversionistas
Primer Gravamen y Segundo Gravamen: Lo Que Todo Inversionista Debe Saber
El primer gravamen tiene el reclamo principal sobre la propiedad y el segundo queda detrás. Cómo funciona la prioridad, la diferencia entre LTV y CLTV, por qué la plusvalía manda y cómo Florida registra los gravámenes.
Educación para Inversionistas
Qué Revisa un Prestamista Privado en un Avalúo
Un prestamista privado lee el avalúo buscando valor, ventas comparables, condición, comerciabilidad, zonificación y valor proyectado al terminar. Guía para prestatarios en Florida con ejemplos de LTV, CLTV y LTC.

Educación para Inversionistas
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.