Financiamiento de Construcción
Dividió una Propiedad en Dos Lotes, pero el Gravamen del Prestamista Sigue en Ambos. ¿Qué Pasa con su Préstamo de Construcción?
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 14 de septiembre de 2026
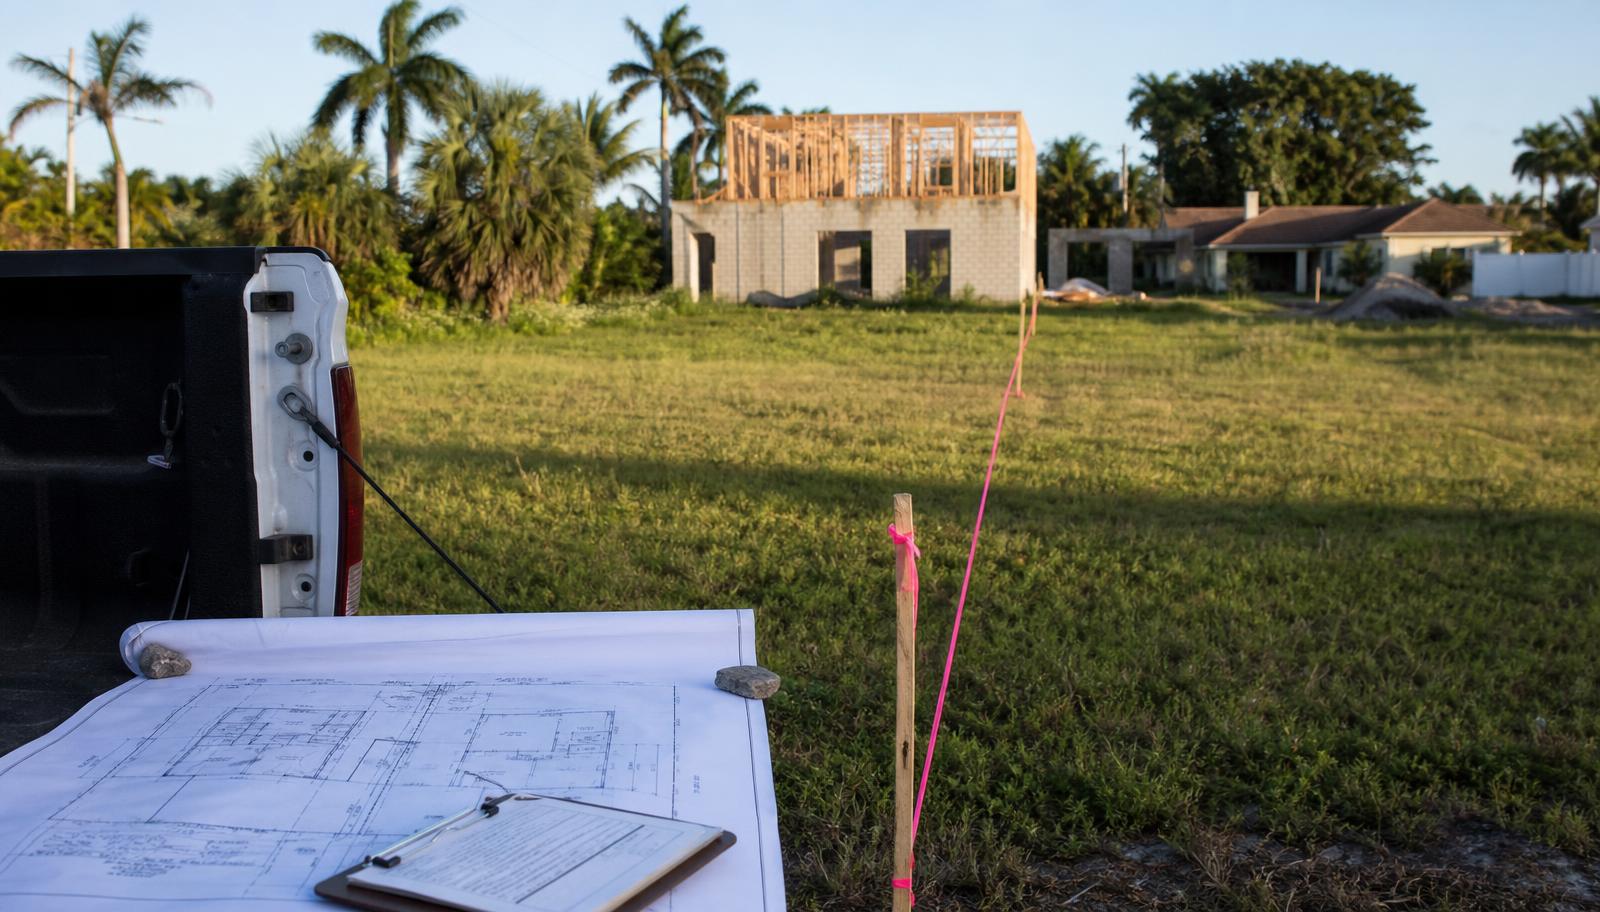
Dividir un lote no divide automáticamente el gravamen existente. Esta guía de Florida explica las liberaciones parciales, por qué un avalúo actualizado no elimina un gravamen registrado, quién aprueba la liberación y qué documentos preparar antes de solicitar.
Dividir un terreno en dos lotes abre nuevas opciones para inversionistas y desarrolladores en Florida. Sin embargo, no divide por sí solo el gravamen que un prestamista ya registró contra la parcela original. Esa distinción define si un préstamo de construcción sobre uno de los nuevos lotes puede cerrar.
Préstamos de Construcción Tras una División de Lote: La Respuesta Directa
Si una propiedad en Florida se divide en dos lotes después de que un prestamista registró un gravamen contra la parcela original, ese gravamen puede seguir afectando a ambos lotes. Financiar construcción en uno de ellos puede requerir que el prestamista existente otorgue una liberación parcial antes de que el nuevo prestamista obtenga la posición de gravamen que exige.
Respuesta Rápida
Dividir el lote no libera el gravamen automáticamente. Crear dos parcelas no elimina un gravamen previamente registrado sobre ninguna de ellas.
Un avalúo no es una liberación de gravamen. El avalúo establece valor y no afecta un interés registrado sobre la propiedad.
La aprobación del prestamista existente puede ser necesaria. La liberación parcial suele ser decisión del titular del gravamen, sujeta a sus documentos y a la ley aplicable.
El título debe confirmar una posición aceptable para el nuevo prestamista. El prestamista de construcción y el agente de cierre necesitan verla antes de desembolsar.
Puntos Clave
- Dividir una propiedad en dos lotes no libera automáticamente un gravamen existente.
- Un gravamen existente puede seguir afectando ambas parcelas resultantes.
- Un avalúo actualizado puede establecer el valor de la parcela de construcción, pero no elimina un gravamen.
- Puede requerirse una liberación parcial antes de que el nuevo prestamista obtenga la posición exigida.
- El prestamista existente decide si acepta la liberación solicitada, sujeto a sus documentos y a la ley.
- Revisar título, información de parcelas y deuda existente desde el inicio ayuda a detectar estos asuntos antes del cierre.
Contenido de Esta Guía
- Cómo se estructura la transacción
- Ejemplo real: una propiedad se convierte en dos lotes
- ¿Qué es una liberación parcial de gravamen?
- ¿Puedo construir en un lote si mi hipoteca cubre ambos?
- ¿Subdividir el terreno elimina la hipoteca existente?
- ¿Un nuevo número de parcela elimina un gravamen anterior?
- ¿Un avalúo puede eliminar un gravamen?
- ¿Quién aprueba una liberación parcial?
- ¿Por qué el prestamista existente aceptaría liberar un lote?
- Por qué importa un avalúo actualizado del lote de construcción
- Avalúo actualizado frente a liberación parcial
- ¿Qué ocurre con el nuevo prestamista de construcción?
- Números hipotéticos
- ¿Y si el prestamista existente se niega?
- Contexto de Naples y el condado de Collier
- Lo que vemos en operaciones reales
- Antes de solicitar un préstamo de construcción tras la división
- Documentos que conviene tener listos
- Dónde responden los registros de Florida
- Preguntas frecuentes
Cómo se Estructura la Transacción
- Parcela original, con el gravamen del prestamista existente registrado.
- La parcela se divide legalmente en Lote A y Lote B.
- El gravamen existente puede seguir afectando ambos lotes.
- El prestatario solicita una liberación parcial del Lote B.
- El prestamista existente evalúa el colateral que queda en el Lote A.
- Se cumplen los documentos de liberación y los requisitos de título en el cierre.
- El prestamista de construcción financia el proyecto en el Lote B en la posición requerida.
Ejemplo Real: Una Propiedad se Convierte en Dos Lotes
Considere un escenario como los que aparecen en el financiamiento privado de construcción. Un inversionista de Florida posee un terreno que originalmente era una sola parcela. Un prestamista otorgó un préstamo garantizado con esa propiedad y registró un gravamen. Después, la propiedad se dividió legalmente en dos lotes y el prestatario quiere desarrollar uno con un préstamo de construcción.
Hay un problema. El gravamen original sigue afectando ambos lotes. El prestatario puede tener dos parcelas separadas, pero los derechos de colateral del prestamista siguen aplicando, porque dividir el terreno no borra derechos ya registrados. Un nuevo prestamista debe resolver ese gravamen antes de financiar la obra. Una solución posible es una liberación parcial de gravamen.
¿Qué Es una Liberación Parcial de Gravamen?
Es un acuerdo en el que el titular del gravamen lo libera sobre parte del colateral y lo mantiene sobre el resto. Después de la división, el prestatario pide al prestamista existente conservar su gravamen sobre el Lote A y liberar el Lote B, para que un prestamista de construcción financie el proyecto en una posición aceptable.
La documentación depende de los documentos del préstamo existente, los requisitos de título, los prestamistas involucrados y los profesionales del cierre. Lectura relacionada: primer gravamen frente a segundo gravamen y colateralización cruzada.
¿Puedo Construir en un Lote si mi Hipoteca Cubre Ambos?
Potencialmente, pero por lo general no hasta que se atienda la hipoteca que grava el lote de construcción. Si la hipoteca existente afecta ambas parcelas, el prestamista de construcción debe determinar si ese gravamen previo es aceptable o si se requiere una liberación parcial, subordinación, pago total u otra estructura. La respuesta depende de los documentos del préstamo, del compromiso de título y de la posición que exige el nuevo préstamo.
¿Subdividir el Terreno Elimina una Hipoteca Existente?
No, no automáticamente. La división cambia cómo se describe la propiedad legal o administrativamente. No cambia derechos que un prestamista ya tiene. Ambos lotes pueden seguir sujetos al gravamen original hasta que se registre una liberación u otro instrumento.
¿Un Nuevo Número de Parcela Elimina un Gravamen Anterior?
No. El número de parcela es un registro administrativo y de tasación. No libera una hipoteca, sentencia u otro gravamen registrado. El trabajo de título, y no el número de parcela, determina qué grava cada lote.
¿Un Avalúo Puede Eliminar o Anular un Gravamen?
No. El avalúo ofrece una opinión de valor; no libera un gravamen registrado. Valor y título son partes distintas del expediente. Un avalúo actualizado apoya el análisis del colateral y el gravamen registrado debe resolverse por la vía del título.
¿Quién Aprueba una Liberación Parcial?
- Titular del gravamen existente. Decide si libera la parcela, sujeto a sus documentos y a la ley.
- Prestatario. Solicita la liberación y entrega la información de parcelas, valuación y proyecto.
- Nuevo prestamista de construcción. Define la posición que requiere y si la estructura propuesta la cumple.
- Compañía de título y agente de cierre. Confirman qué grava cada lote y qué instrumentos deben registrarse.
- Asesoría legal. Revisa los documentos del préstamo, el texto de la liberación y las descripciones legales.
¿Por Qué Aceptaría el Prestamista Existente Liberar un Lote?
Aquí importa el colateral restante. El prestamista garantizó originalmente toda la propiedad. Tras la división, el prestatario pide liberar el Lote B y conservar el gravamen sobre el Lote A, y el prestamista debe decidir si el colateral restante es aceptable.
Su decisión puede depender del contrato original, del saldo pendiente, de los valores actuales, de sus políticas internas, de sus requisitos de colateral y del historial de pagos. Una distinción importante: un capital remanente considerable no garantiza la liberación. El prestatario no puede simplemente afirmar que el otro lote es suficiente colateral. El prestamista existente debe estar de acuerdo.
Por Qué Importa un Avalúo Actualizado del Lote de Construcción
Cuando una propiedad mayor se divide, el prestamista de construcción necesita entender el colateral específico de su préstamo. Un avalúo actualizado puede establecer el valor actual de la parcela y, según su alcance, considerar las mejoras propuestas.
- Valor actual. El valor de la propiedad en su condición presente.
- Valor del terreno. El valor del sitio subyacente.
- Costo para terminar. El monto estimado para completar la construcción.
- Valor al terminar. El valor esperado al finalizar el proyecto, cuando aplique.
Para profundizar, vea LTV frente a LTC frente a ARV y qué revisa un prestamista privado en un avalúo. Si el valor resulta menor al esperado, vea qué ocurre cuando el avalúo es más bajo de lo esperado.
Avalúo Actualizado Frente a Liberación Parcial
| Documento o acción | Propósito | Quién lo provee | Qué establece | Qué no hace |
|---|---|---|---|---|
| Avalúo actualizado | Valuar la parcela de construcción | Tasador licenciado, ordenado para el prestamista | Valor actual, valor del terreno, costo y valor al terminar | No libera, subordina ni modifica un gravamen registrado |
| Liberación parcial de gravamen | Retirar el gravamen de una parcela y conservarlo en la otra | Titular del gravamen existente, registrada en el cierre | Qué parcela queda gravada después del registro | No establece valor ni aprueba el préstamo de construcción |
| Compromiso de título | Identificar qué grava cada lote | Compañía de título o agente de cierre | Gravámenes registrados, requisitos y excepciones | No elimina gravámenes por sí mismo |
| Levantamiento o plat | Describir los nuevos límites | Agrimensor licenciado | Descripciones legales del Lote A y del Lote B | No cambia los derechos de colateral del prestamista |
¿Qué Ocurre con el Nuevo Prestamista de Construcción?
Los prestamistas de construcción se concentran en la posición de gravamen, porque el inmueble que garantiza el préstamo es central. Si otro prestamista tiene gravamen sobre el Lote B, el nuevo prestamista debe determinar si es aceptable. Un gravamen previo sin resolver puede retrasar el cierre, sobre todo cuando el préstamo exige primera posición.
El prestatario debe informar de inmediato las hipotecas y gravámenes existentes. Descubrir el problema días antes del cierre genera demoras. Detectarlo durante el análisis da tiempo al prestatario, al prestamista existente, al prestamista de construcción, a la compañía de título y a los abogados para encontrar una solución.
Números Hipotéticos
Las cifras siguientes son solo ilustrativas y no representan guías de análisis de Luminary ni una oferta de crédito.
Suponga que la parcela original se dividió en Lote A y Lote B. Hipotéticamente, el Lote A vale $900,000 y el Lote B $600,000, y el saldo del préstamo existente es $500,000. El prestatario quiere financiar construcción en el Lote B y pide liberar esa parcela.
El prestamista existente evaluaría si $900,000 de colateral restante en el Lote A respaldan adecuadamente su saldo de $500,000 según sus documentos y políticas. Incluso con esa cobertura hipotética, la liberación sigue siendo su decisión: puede aprobar, condicionar, exigir una reducción de principal o negarse.
¿Y Si el Prestamista Existente se Niega?
Una negativa no hace imposible el proyecto, pero puede cambiar mucho la estrategia. Según el caso, las alternativas pueden incluir reestructurar el financiamiento, pagar o refinanciar la deuda existente, modificar los acuerdos de colateral o buscar otra estructura aceptable para prestamistas y profesionales de título. A veces se usa un préstamo puente para retirar la deuda existente antes del financiamiento de construcción. Cada transacción es distinta y la liberación debe confirmarse, no suponerse.
Contexto de Naples y el Condado de Collier
Un inversionista del área de Naples que desarrolla una de dos parcelas recién divididas puede encontrar este asunto cuando una hipoteca antigua sigue asociada al colateral original. En el suroeste de Florida el terreno suele mantenerse años antes de desarrollarse, así que el préstamo registrado puede ser muy anterior a la división. La geografía no determina el resultado legal. Solo significa revisar título y registros de parcelas desde el inicio con el clerk y el property appraiser del condado, junto con la guía de préstamos privados en el condado de Collier y el centro estatal de préstamos privados en Florida.
Lo Que Vemos en Operaciones Reales
En financiamiento privado de construcción, Luminary ha revisado un escenario en el que una parcela original se había dividido en dos lotes, el gravamen del prestamista existente seguía afectando ambos y el prestatario ya contaba con un avalúo actualizado de la parcela propuesta para construir. No se identifica al prestatario ni a la propiedad.
Lo que hizo viable el expediente fue el orden. El avalúo respondió la pregunta de valor. No respondió la de título, y la transacción no podía evaluarse para cierre hasta entender los requisitos de liberación. Los expedientes que revelan el gravamen durante el análisis avanzan mucho mejor que los que lo descubren en el compromiso de título una semana antes del cierre.
Antes de Solicitar un Préstamo de Construcción Tras una División de Lote
- Confirme que la división está completa y reconocida en los registros aplicables.
- Obtenga una búsqueda o compromiso de título vigente de ambos lotes.
- Identifique cada gravamen, sentencia, servidumbre y asunto fiscal registrado.
- Obtenga las nuevas descripciones legales del Lote A y del Lote B.
- Reúna el avalúo actualizado de la parcela de construcción.
- Contacte al prestamista existente sobre una liberación parcial.
- Determine requisitos, condiciones y tiempos de la liberación.
- Presente el paquete de financiamiento de construcción con todo lo anterior.
Documentos que Conviene Tener Listos
- Avalúo actualizado de la parcela de construcción
- Levantamiento o plat registrado que muestre ambos lotes
- Descripciones legales del Lote A y del Lote B
- Información de la hipoteca y el pagaré existentes
- Compromiso de título o búsqueda vigente
- Información de saldo o payoff, cuando aplique
- Planos y alcance de construcción
- Presupuesto y desglose de costos
- Permisos y aprobaciones, cuando apliquen
- Documentos de la entidad del prestatario
Dónde Responden los Registros de Florida
Hipotecas, liberaciones, sentencias y plats se registran ante el clerk of the circuit court del condado donde está la propiedad. La identificación de parcela, la titularidad y el valor tasado provienen del property appraiser, y el estado fiscal del tax collector. El marco de registro y transferencias está en el Capítulo 695 de los Estatutos de Florida, y los gravámenes de construcción en el Capítulo 713. El directorio de funcionarios locales está en el Departamento de Ingresos de Florida.
La Lección Mayor para Inversionistas en Florida
Un terreno puede cambiar mucho entre la compra y el desarrollo. Puede subdividirse, generar nuevos números de parcela, recibir avalúos nuevos y obtener planos aprobados. Ninguno de esos hechos borra automáticamente derechos de prestamistas registrados antes. Para inversionistas y desarrolladores, entender título, colateral y posición de gravamen importa tanto como entender costos de obra y valor.
Financiamiento de Construcción con Luminary Private Lending
Luminary Private Lending trabaja con inversionistas y desarrolladores de Florida que buscan financiamiento basado en activos, incluyendo construcción con estructuras de colateral complejas. ¿Ya dividió su propiedad y descubrió un gravamen sobre ambos lotes? Envíe a Luminary su avalúo actualizado, levantamiento o plat, información de la hipoteca existente y planos de construcción para que nuestro equipo revise la estructura propuesta. Comience con financiamiento de construcción o solicite una revisión de préstamo de construcción.
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan trabaja a diario con inversionistas y constructores de Florida en financiamiento puente, de construcción, segundas hipotecas y terreno baldío. Conozca al equipo.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending. Sobre Kevin.
Publicado: 14 de septiembre de 2026. Última actualización: septiembre de 2026. Última revisión: 14 de septiembre de 2026. La aprobación y los términos dependen de varios factores, incluyendo posición de gravamen, requisitos de colateral y fondos disponibles, y están sujetos a análisis, revisión de título, avalúo, documentación y aprobación del prestamista. Nada en este artículo constituye asesoría legal, fiscal, de título o financiera. Los prestatarios deben consultar profesionales legales y de título calificados sobre gravámenes, liberaciones, subdivisiones y derechos de propiedad.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Financiamiento de Construcción
¿Qué Pasa si un Préstamo de Construcción Vence Antes de Terminar el Proyecto? | Guía de Florida
Una obra sin terminar no extiende automáticamente el préstamo. Esta guía explica extensiones, modificaciones, refinanciamiento, desembolsos, avalúos, sobrecostos y documentos que puede revisar el prestamista.
Financiamiento de Construcción
Calendario de Desembolsos Explicado: Cómo Liberan Fondos los Prestamistas Privados
Los préstamos de construcción no se fondean en una sola suma. Los fondos se liberan por etapas ligadas a hitos terminados. Aquí está el calendario típico, la documentación de cada solicitud y por qué se retrasan los desembolsos.

Financiamiento de Construcción
Interés Dutch vs. No Dutch en Préstamos de Construcción: Lo Que Debe Saber
El interés Dutch se calcula sobre el compromiso total del préstamo de construcción. El interés no Dutch se calcula sobre los fondos efectivamente desembolsados. Ejemplos de $2 millones, tabla completa de 12 meses, un escenario en Naples y una calculadora interactiva muestran por qué un préstamo al 12% puede costar menos que uno al 10%.
Financiamiento de Construcción
Financiamiento de Terreno y Construcción en Florida: Se Puede Incluir Todo en un Solo Préstamo
Guía para desarrolladores en Florida sobre combinar adquisición de terreno y construcción en un solo préstamo: anticipos al cierre, desembolsos, LTC vs. LTV, capital del terreno y qué costos se financian.
Financiamiento de Construcción
Construcción Desde Cero vs. Rehabilitación Mayor en Florida
La construcción desde cero financia una propiedad nueva sobre terreno baldío o tras demolición. La rehabilitación mayor financia la renovación sustancial de una estructura existente. Así analiza cada caso un prestamista privado de Florida.

Educación para Inversionistas
Qué Pasa Si una Propiedad se Avalúa Más Bajo de lo Esperado
Un avalúo bajo cambia los números, no siempre la operación. Cómo afecta el LTV, los fondos disponibles, la brecha de avalúo, la construcción y el refinanciamiento en Florida.
Educación para Inversionistas
Cómo los Estados de Liquidación Poco Claros y los Gravámenes Pueden Retrasar el Cierre de un Préstamo Inmobiliario Privado
Una liquidación poco clara o un gravamen sin resolver pueden detener un préstamo privado en Florida aunque la propiedad tenga capital. Esta guía explica liquidaciones, tipos de gravámenes, relación préstamo-valor combinada en segundas hipotecas y cómo evitar retrasos.
Préstamos Puente
Préstamos Puente Comerciales en Florida: Guía Completa de Financiamiento de $5M a $20M
Guía pilar de préstamos puente comerciales en Florida: qué son, para quién sirven, cómo el LTV dimensiona una solicitud de $5M a $20M, qué documentos se necesitan y cuándo no conviene.
Educación para Inversionistas
Se Puede Pedir Prestado Contra una Propiedad Libre de Gravamen en Florida
Guía 2026 para liberar el capital de bienes raíces en Florida sin hipoteca: primera posición, tablas de LTV, ejemplos residenciales, comerciales, multifamiliares y de terreno, y comparación con refinanciamiento y HELOC.
Educación para Inversionistas
Qué Revisa un Prestamista Privado en un Avalúo
Un prestamista privado lee el avalúo buscando valor, ventas comparables, condición, comerciabilidad, zonificación y valor proyectado al terminar. Guía para prestatarios en Florida con ejemplos de LTV, CLTV y LTC.
Educación para Inversionistas
Qué Es una Reserva de Intereses en un Préstamo de Construcción: Guía para Constructores y Contratistas
La reserva de intereses cubre el interés del préstamo de construcción con fondos del préstamo mientras la propiedad no genera ingresos. Cómo se calcula, su relación con los desembolsos y qué pasa si la obra se extiende.
Guías de Préstamos Privados
10 Razones por las que los Prestamistas Privados Rechazan Solicitudes (y Cómo Evitarlas)
Poca plusvalía, un tipo de propiedad no elegible, documentos faltantes o una salida débil hunden una solicitud más rápido que el puntaje de crédito. Estas son las 10 razones más comunes de rechazo y cómo corregirlas.