Financiamiento de Construcción
Calendario de Desembolsos Explicado: Cómo Liberan Fondos los Prestamistas Privados
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 5 de agosto de 2026
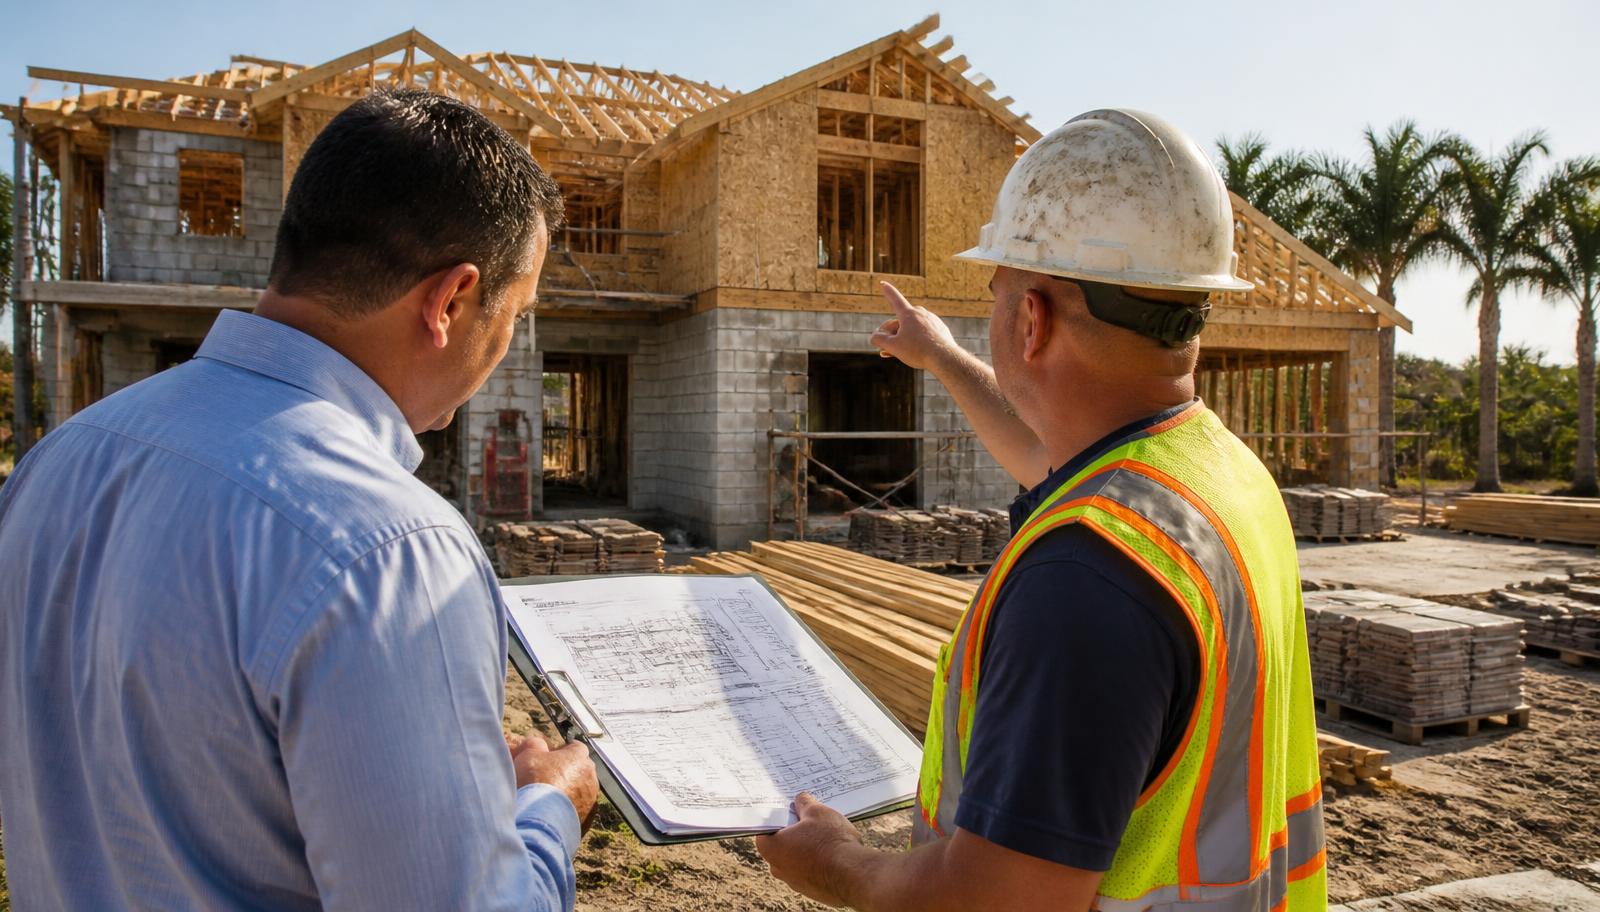
Los préstamos de construcción no se fondean en una sola suma. Los fondos se liberan por etapas ligadas a hitos terminados. Aquí está el calendario típico, la documentación de cada solicitud y por qué se retrasan los desembolsos.
Construir una propiedad es una de las inversiones más rentables en bienes raíces y también una de las más exigentes de financiar. A diferencia de una hipoteca tradicional que se fondea en una sola transferencia al cierre, un préstamo de construcción libera el dinero por etapas conforme avanza la obra. Esa liberación escalonada se llama calendario de desembolsos, y todo inversionista, constructor y propietario debe entenderla antes de iniciar el proyecto.
¿Qué Es un Calendario de Desembolsos de un Préstamo de Construcción?
Un calendario de desembolsos es el plan acordado que rige cuándo el prestamista libera fondos durante la vida del proyecto. En lugar de recibir el monto completo al cierre, el prestatario recibe el dinero en una serie de entregas llamadas desembolsos, cada una ligada a un hito específico de construcción.
Cada desembolso aporta el capital necesario para la siguiente fase, de modo que el contratista general pueda comprar materiales, pagar subcontratistas y mantener el calendario. La estructura cumple dos funciones a la vez: confirma que los fondos se usan en el proyecto y da al prestamista un punto de control para verificar el avance antes de adelantar más capital.
Punto clave: el calendario de desembolsos es un calendario de fondeo ligado al avance físico, no a fechas fijas.
Por Qué los Prestamistas Privados Usan Calendarios de Desembolsos
La construcción tiene más incertidumbre que comprar una propiedad terminada. El precio de los materiales, la disponibilidad de mano de obra, los tiempos de permisos y las filas de inspección influyen en el cronograma. Un calendario estructurado protege a todas las partes.
Para el Prestatario
- El capital llega cuando realmente se necesita
- Generalmente no se acumulan intereses sobre fondos no desembolsados
- El presupuesto se convierte en un plan financiero real
- Los pagos al contratista siguen el avance verificado
Para el Contratista
- Un ritmo de pago predecible ligado a trabajo terminado
- Mejor manejo del flujo de efectivo entre oficios
- Planeación más fácil de mano de obra y materiales
- Menos disputas de pago porque los hitos están documentados
Para el Prestamista Privado
- Confirmación de que la obra sigue el presupuesto aprobado
- Riesgo controlado durante el periodo de construcción
- Certeza de que los fondos se usan en el alcance previsto
- Protección del valor del colateral que garantiza el préstamo
Calendario Típico de Desembolsos
Cada proyecto es único, pero muchos préstamos privados de construcción siguen una estructura por hitos similar a la siguiente. La mayoría incluye entre cinco y siete solicitudes de desembolso, aunque los desarrollos comerciales grandes pueden requerir más entregas según su complejidad.
| Desembolso | Fase | Trabajo Típico Terminado |
|---|---|---|
| Desembolso 1 | Sitio | Limpieza, nivelación, preparación y cimentación |
| Desembolso 2 | Estructura | Estructura y armado |
| Desembolso 3 | Cerramiento | Techo, ventanas, puertas y envolvente exterior |
| Desembolso 4 | Instalaciones | Plomería, electricidad y climatización |
| Desembolso 5 | Interiores | Tablaroca, pisos, gabinetes y acabados |
| Desembolso Final | Cierre | Inspección final, lista de pendientes, certificado de ocupación |
El número de desembolsos varía por prestamista y proyecto. Una casa unifamiliar pequeña puede usar cuatro. Un proyecto comercial de varios edificios puede usar diez o más con seguimiento por partida.
Línea de Tiempo: del Cierre a la Terminación
Cierre del Préstamo
      ↓
Permisos Emitidos
      ↓
Preparación del Sitio
      ↓
Desembolso de Cimentación
      ↓
Desembolso de Estructura
      ↓
Desembolso de Techo y Exterior
      ↓
Desembolso de Instalaciones
      ↓
Desembolso de Acabados
      ↓
Inspección Final
      ↓
Desembolso Final Liberado
      ↓
Certificado de Ocupación
      ↓
Proyecto Terminado / Salida
Cómo Funciona el Proceso de Desembolsos
Paso 1: Inicia la Construcción
Una vez cerrado el préstamo y con el permiso de construcción emitido, el contratista moviliza y la obra arranca según planos y presupuesto aprobados.
Paso 2: El Prestatario Solicita un Desembolso
Al terminar un hito, el prestatario presenta la solicitud documentando el trabajo concluido. Un paquete típico incluye:
- Facturas del contratista y formato de solicitud firmado
- Presupuesto actualizado con montos gastados y restantes
- Reporte de avance por escrito
- Fotografías fechadas del trabajo terminado
- Renuncias de gravamen del contratista general y subcontratistas
- Órdenes de cambio aprobadas, si existen
- Permisos o aprobaciones de inspección de respaldo
Paso 3: Revisión del Prestamista
El prestamista verifica la solicitud contra el presupuesto y el alcance aprobados. La revisión suele incluir:
- Revisar que la documentación esté completa
- Comparar costos con el presupuesto original por partida
- Confirmar que el hito realmente se alcanzó
- Ordenar una inspección de tercero si se requiere
La profundidad de la revisión varía según el prestamista, el tamaño del proyecto, la estructura del préstamo y el avance de la obra.
Paso 4: Se Liberan los Fondos
Aprobado el desembolso, el prestamista transfiere los fondos, normalmente por transferencia bancaria o cheque, y el prestatario paga a los contratistas y ordena materiales para la siguiente fase. El ciclo se repite hasta que el desembolso final cierra el proyecto.
¿Todos los Desembolsos Requieren Inspección?
No siempre. Los requisitos generalmente dependen de:
- Tamaño del proyecto y monto total del préstamo
- La etapa de construcción que se fondea
- Las guías del prestamista y los documentos del préstamo
- El perfil de riesgo de la operación
- Si hubo discrepancias en desembolsos anteriores
Algunos prestamistas inspeccionan en cada desembolso. Otros solo en hitos mayores como cimentación, cerramiento y terminación. En cualquier caso, la inspección confirma que el trabajo facturado se ejecutó, lo que protege tanto al prestatario como al prestamista.
¿Cuánto Tarda Recibir un Desembolso?
El tiempo depende mucho más de la calidad de la documentación que del monto del préstamo. Las variables principales son:
- Que la solicitud esté completa y correcta
- La programación y disponibilidad del inspector
- La entrega de documentos y renuncias de gravamen del contratista
- La verificación del presupuesto y aprobación de órdenes de cambio
- Los tiempos internos de revisión del prestamista
Los prestatarios que entregan paquetes completos y comunican de forma proactiva casi siempre se fondean más rápido. Preparar la solicitud antes de que se agote el efectivo es la forma más simple de evitar un hueco en el cronograma.
¿Se Pagan Intereses Sobre Todo el Préstamo?
Es una de las preguntas más comunes al cierre. Depende de la estructura. Muchos préstamos privados de construcción cobran intereses solo sobre los fondos efectivamente desembolsados y no sobre el monto total aprobado, lo cual favorece al prestatario. Otras estructuras usan una reserva de intereses fondeada al cierre para cubrir el costo financiero durante la obra. Confirme cómo se calculan los intereses, y si aplica una reserva, antes de firmar.
7 Errores Comunes con los Desembolsos de Construcción
- Esperar demasiado para solicitar. El ritmo se pierde cuando se detienen la nómina y los pedidos de material.
- Mala comunicación con el contratista. Si el constructor no sabe qué pide el prestamista, los paquetes llegan incompletos.
- Facturas faltantes o formatos sin firma. La causa más común de un desembolso retrasado.
- Sobrecostos sin orden de cambio. Los aumentos no aprobados detienen el desembolso.
- Retrasos de permisos e inspecciones. Una inspección reprobada del condado frena el siguiente hito.
- No tener reserva de contingencia. Cualquier sorpresa se vuelve una emergencia de fondeo.
- Elegir un constructor sin experiencia. Administrar desembolsos es una habilidad, no un trámite.
Por Qué se Retrasan los Desembolsos
Documentación Incompleta
Facturas faltantes, renuncias de gravamen sin firma o un presupuesto desactualizado pausan la revisión.
Obra Atrasada
Si el hito facturado no se alcanzó, normalmente se retienen fondos adicionales hasta verificar el avance.
Cambios de Presupuesto
Los aumentos de costo o cambios de alcance suelen requerir orden de cambio por escrito y aprobación antes de fondear más.
Problemas de Permisos
Un permiso vencido o una inspección reprobada puede detener la obra y el siguiente desembolso.
Fallas de Comunicación
La mayoría de los retrasos que vemos son evitables. Vienen de información que nunca llegó de la obra al prestamista.
Calendarios de Desembolsos en Florida: Qué Es Diferente
El financiamiento de construcción en Florida tiene realidades locales que afectan los tiempos de desembolso, y los prestatarios experimentados las planean:
- Los departamentos de construcción del condado marcan el ritmo. Las filas de permisos e inspecciones en Miami-Dade, Broward, Orange, Hillsborough, Lee y Osceola avanzan a velocidades distintas. El desembolso sigue al inspector local, no al préstamo.
- Requisitos costeros y de zona de huracanes de alta velocidad. Los proyectos en Miami-Dade y Broward están sujetos a las disposiciones HVHZ del Código de Construcción de Florida, que agregan revisión de ingeniería y aprobación de productos antes de los desembolsos de estructura y cerramiento.
- Mitigación de viento y aberturas con resistencia al impacto. Las inspecciones de ventanas, puertas y anclaje de techo suelen condicionar el desembolso de cerramiento, por lo que los tiempos de entrega de materiales importan.
- Retrasos por temporada de huracanes. De junio a noviembre pueden haber paros por clima, escasez de materiales y saturación de inspectores. Deje holgura en el plan.
- Zonas inundables y certificados de elevación. Los lotes en zona inundable pueden requerir documentación de elevación antes de liberar el desembolso de cimentación.
- Cuotas de impacto y conexiones de servicios. Los condados de rápido crecimiento en el centro de Florida a menudo exigen pago de cuotas de impacto y aprobaciones de servicios que afectan el desembolso final y el certificado de ocupación.
Un prestamista que fondea construcción en Florida a diario anticipa estos pasos. Un prestamista nacional que no conoce los departamentos locales, con frecuencia no.
Prestamista Privado vs. Banco Tradicional
| Factor | Prestamista Privado | Banco Tradicional |
|---|---|---|
| Velocidad de fondeo | Cierres y desembolsos más rápidos | Aprobaciones lentas por comité |
| Enfoque de suscripción | En el activo y el proyecto | En crédito e ingresos |
| Flexibilidad | Estructuras de desembolso a medida | Calendarios estandarizados |
| Documentación | Ágil y enfocada al proyecto | Estados financieros extensos |
| Tipos de proyecto | Construcción desde cero, desarrollo de terreno, renovación mayor | Elegibilidad más limitada |
| Administración de desembolsos | Contacto directo con quien decide | Mesa de servicio de terceros |
Lista de Verificación para Solicitar un Desembolso
- ✔ Facturas del contratista por el hito terminado
- ✔ Fotografías fechadas del trabajo
- ✔ Inspección programada o realizada, si se requiere
- ✔ Presupuesto por partida actualizado con saldos restantes
- ✔ Renuncias de gravamen firmadas del contratista y subcontratistas
- ✔ Órdenes de cambio presentadas y aprobadas por escrito
- ✔ Permisos vigentes e inspecciones del condado aprobadas
- ✔ Formato de solicitud firmado e instrucciones de transferencia correctas
Cómo Se Ve un Paquete de Solicitud de Desembolso
- Formato de solicitud. Número de desembolso, fecha, monto solicitado y partidas a fondear.
- Presupuesto por partida. Presupuesto original, fondeado previamente, esta solicitud y saldo restante.
- Facturas. Facturas de contratista y materiales que correspondan a las partidas solicitadas.
- Fotos. Seis a doce imágenes fechadas del hito terminado.
- Renuncias de gravamen. Condicionales o incondicionales por pagos previos, según los documentos del préstamo.
- Órdenes de cambio. Cualquier cambio de alcance o costo con aprobación escrita.
- Reporte de inspección. Documentación de inspección de tercero o del condado cuando aplique.
Ejemplo de Proyecto
Considere una construcción unifamiliar hipotética de $600,000 desde cero en el centro de Florida, fondeada en cinco desembolsos más una liberación final. La ilustración es solo educativa y no es una cotización ni un compromiso de préstamo.
| Desembolso | Hito Verificado | Liberación Ilustrativa | Documentación Típica |
|---|---|---|---|
| 1 | Preparación del sitio y cimentación colada | 15% del presupuesto | Facturas, fotos, inspección de cimentación |
| 2 | Estructura terminada | 20% del presupuesto | Facturas, fotos, inspección estructural |
| 3 | Techo, ventanas y cerramiento | 20% del presupuesto | Facturas, fotos, aprobaciones de producto |
| 4 | Plomería, electricidad y climatización | 20% del presupuesto | Facturas, fotos, inspecciones por oficio |
| 5 | Tablaroca, pisos, gabinetes y acabados | 20% del presupuesto | Facturas, fotos, presupuesto actualizado |
| Final | Pendientes y certificado de ocupación | 5% de retención | Inspección final, certificado, renuncias finales |
Note que el desembolso final libera la retención solo después del certificado de ocupación. Es estándar, y es la razón por la que la reserva de contingencia importa al final del proyecto y no al principio.
Cómo Mantener el Proyecto en Tiempo
Trabaje con Contratistas Experimentados
Los constructores que ya han operado proyectos con desembolsos entienden la documentación de hitos, la secuencia de permisos y lo que espera el inspector.
Mantenga Registros Precisos
Conserve copias digitales ordenadas de facturas, recibos, contratos, permisos, órdenes de cambio y reportes de inspección desde el primer día.
Comunique Temprano
Avise a su prestamista de un retraso o sobrecosto en cuanto lo sepa. El aviso temprano casi siempre tiene solución. El aviso tardío es lo que detiene el fondeo.
Arme un Presupuesto de Contingencia
Los costos inesperados son normales en construcción. Una reserva mantiene a las cuadrillas trabajando mientras se procesa una orden de cambio.
Anticipe las Solicitudes
Prepare el siguiente paquete mientras se termina el hito actual, no después de que se agote la cuenta.
Contexto de Mercado y Estadísticas
- El gasto total en construcción en Estados Unidos ha superado una tasa anualizada de $2 billones en años recientes, según datos de Construction Spending de la Oficina del Censo, lo que hace esencial una gestión disciplinada del flujo de efectivo.
- Florida se mantiene entre los estados con más permisos residenciales nuevos emitidos, según la Building Permits Survey de la Oficina del Censo, lo que mantiene ajustada la capacidad de oficios e inspectores en condados de alto crecimiento.
- La National Association of Home Builders reporta que el costo de construcción representa la mayor porción del precio de venta de una casa nueva, por lo que la disciplina en los desembolsos afecta directamente el margen del proyecto.
Las cifras cambian con el tiempo. Verifique siempre los datos vigentes con las fuentes primarias antes de tomar una decisión de inversión.
Glosario de Financiamiento de Construcción
- Desembolso (draw). Entrega programada de fondos ligada a trabajo terminado.
- Solicitud de desembolso. El paquete documentado que pide liberar la siguiente entrega.
- Retención (retainage). Porcentaje de fondos retenido hasta la terminación y aprobación final.
- Disbursement. La transferencia efectiva de fondos aprobados.
- LTV. Monto del préstamo dividido entre el valor de la propiedad, en porcentaje.
- LTC. Monto del préstamo dividido entre el costo total del proyecto, incluyendo terreno.
- ARV. Valor proyectado de la propiedad al terminar el proyecto.
- Inspección. Verificación, por el condado o un tercero, de que el trabajo facturado se ejecutó.
- Contingencia. Fondos de reserva para costos imprevistos.
- Costos blandos. Costos no constructivos como permisos, diseño, ingeniería y honorarios legales.
- Costos duros. Costos físicos de construcción, mano de obra y materiales.
- Reserva de intereses. Fondos asignados al cierre para cubrir intereses durante la obra.
- Orden de cambio. Modificación escrita al alcance, presupuesto o cronograma aprobados.
- Certificado de ocupación. Aprobación municipal que confirma que el inmueble es habitable legalmente.
- Renuncia de gravamen. Liberación firmada que confirma que un contratista fue pagado.
La Gente También Pregunta
- ¿Cuánto tarda un desembolso de construcción?
- ¿Puedo pagar yo mismo a los contratistas?
- ¿Quién controla la liberación de los desembolsos?
- ¿Los prestamistas inspeccionan cada desembolso?
- ¿Se puede negar un desembolso?
- ¿Qué es la retención en un préstamo de construcción?
- ¿Se pagan intereses sobre fondos no desembolsados?
Reflexiones Finales
El calendario de desembolsos es el sistema operativo del financiamiento de construcción. Como los fondos se liberan por etapas y no de una sola vez, prestatarios, contratistas y prestamistas se mantienen alineados en avance, presupuesto y riesgo durante toda la obra.
Entienda cómo funcionan los desembolsos, prepare la documentación con anticipación y mantenga comunicación abierta con su prestamista. Esos tres hábitos eliminan la mayoría de los retrasos.
Fuentes y Referencias
- Oficina del Censo de EE. UU., Gasto en Construcción
- Oficina del Censo de EE. UU., Encuesta de Permisos de Construcción
- National Association of Home Builders (NAHB)
- Oficina para la Protección Financiera del Consumidor (CFPB)
- Departamento de Vivienda y Desarrollo Urbano (HUD)
- Fannie Mae Research and Insights
- Freddie Mac Research
- Comisión de Construcción de Florida
Lecturas Relacionadas
- Financiamiento de Construcción
- Préstamos Puente
- Financiamiento de Terreno Baldío
- Segundas Hipotecas
- ¿Qué Es un Préstamo de Construcción en Florida?
- Tendencias de Construcción en Florida
- Préstamos Privados en Florida por Condado
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan trabaja a diario con inversionistas y constructores de Florida en financiamiento de construcción, puente, segundas hipotecas y terreno baldío.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending. Kevin ha estructurado financiamiento basado en activos para inversionistas y entidades en todo Florida.
Publicado: 5 de agosto de 2026. Última actualización: 5 de agosto de 2026. Última revisión: 5 de agosto de 2026. Revisión editorial y crediticia por Luminary Private Lending. Este artículo es educativo y no constituye un compromiso de préstamo ni una oferta de crédito.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Financiamiento de Construcción
¿Qué Pasa si un Préstamo de Construcción Vence Antes de Terminar el Proyecto? | Guía de Florida
Una obra sin terminar no extiende automáticamente el préstamo. Esta guía explica extensiones, modificaciones, refinanciamiento, desembolsos, avalúos, sobrecostos y documentos que puede revisar el prestamista.
Financiamiento de Construcción
Dividió una Propiedad en Dos Lotes, pero el Gravamen del Prestamista Sigue en Ambos. ¿Qué Pasa con su Préstamo de Construcción?
Dividir un lote no divide automáticamente el gravamen existente. Esta guía de Florida explica las liberaciones parciales, por qué un avalúo actualizado no elimina un gravamen registrado, quién aprueba la liberación y qué documentos preparar antes de solicitar.

Financiamiento de Construcción
Interés Dutch vs. No Dutch en Préstamos de Construcción: Lo Que Debe Saber
El interés Dutch se calcula sobre el compromiso total del préstamo de construcción. El interés no Dutch se calcula sobre los fondos efectivamente desembolsados. Ejemplos de $2 millones, tabla completa de 12 meses, un escenario en Naples y una calculadora interactiva muestran por qué un préstamo al 12% puede costar menos que uno al 10%.
Financiamiento de Construcción
Financiamiento de Terreno y Construcción en Florida: Se Puede Incluir Todo en un Solo Préstamo
Guía para desarrolladores en Florida sobre combinar adquisición de terreno y construcción en un solo préstamo: anticipos al cierre, desembolsos, LTC vs. LTV, capital del terreno y qué costos se financian.
Financiamiento de Construcción
Construcción Desde Cero vs. Rehabilitación Mayor en Florida
La construcción desde cero financia una propiedad nueva sobre terreno baldío o tras demolición. La rehabilitación mayor financia la renovación sustancial de una estructura existente. Así analiza cada caso un prestamista privado de Florida.
Educación para Inversionistas
Qué Revisa un Prestamista Privado en un Avalúo
Un prestamista privado lee el avalúo buscando valor, ventas comparables, condición, comerciabilidad, zonificación y valor proyectado al terminar. Guía para prestatarios en Florida con ejemplos de LTV, CLTV y LTC.
Guías de Préstamos Privados
10 Razones por las que los Prestamistas Privados Rechazan Solicitudes (y Cómo Evitarlas)
Poca plusvalía, un tipo de propiedad no elegible, documentos faltantes o una salida débil hunden una solicitud más rápido que el puntaje de crédito. Estas son las 10 razones más comunes de rechazo y cómo corregirlas.
Recursos para Brokers
Socio de Préstamos Privados en Florida para Brokers Inmobiliarios
Una guía práctica para brokers que presentan oportunidades inmobiliarias de Florida a Luminary, con tipos de negocios, lista de información, proceso de revisión, retrasos comunes y limitaciones.
Educación para Inversionistas
Cómo los Estados de Liquidación Poco Claros y los Gravámenes Pueden Retrasar el Cierre de un Préstamo Inmobiliario Privado
Una liquidación poco clara o un gravamen sin resolver pueden detener un préstamo privado en Florida aunque la propiedad tenga capital. Esta guía explica liquidaciones, tipos de gravámenes, relación préstamo-valor combinada en segundas hipotecas y cómo evitar retrasos.
Educación para Inversionistas
¿Puede Obtener un Préstamo Inmobiliario Privado Sin Declaraciones de Impuestos en Florida?
Las declaraciones de impuestos no siempre reflejan la fortaleza financiera real de un inversionista. Esta guía explica cómo los prestamistas privados basados en activos evalúan valor, capital, préstamo-valor, liquidez, uso de fondos y estrategia de salida.
Educación para Inversionistas
¿Puede una LLC Recién Formada Calificar para un Préstamo Inmobiliario Privado en Florida?
Una LLC recién formada puede calificar para financiamiento privado en Florida. Esta guía explica qué revisan los prestamistas basados en activos en lugar del historial operativo: valor, capital, gravámenes, liquidez, socios, documentación y estrategia de salida.

Educación para Inversionistas
Problemas de Título y Violaciones de Código: ¿Pueden Impedir un Préstamo Privado en Florida?
Buen capital y un avalúo sólido no garantizan el cierre. Esta guía de Florida explica cómo los defectos de título, los gravámenes registrados, los gravámenes municipales de código, los permisos abiertos y la obra sin permiso afectan el financiamiento privado, qué asuntos suelen corregirse y qué documentación enviar desde el inicio.