Financiamiento de Construcción
¿Qué Pasa si un Préstamo de Construcción Vence Antes de Terminar el Proyecto? | Guía de Florida
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 16 de septiembre de 2026
Una obra sin terminar no extiende automáticamente el préstamo. Esta guía explica extensiones, modificaciones, refinanciamiento, desembolsos, avalúos, sobrecostos y documentos que puede revisar el prestamista.
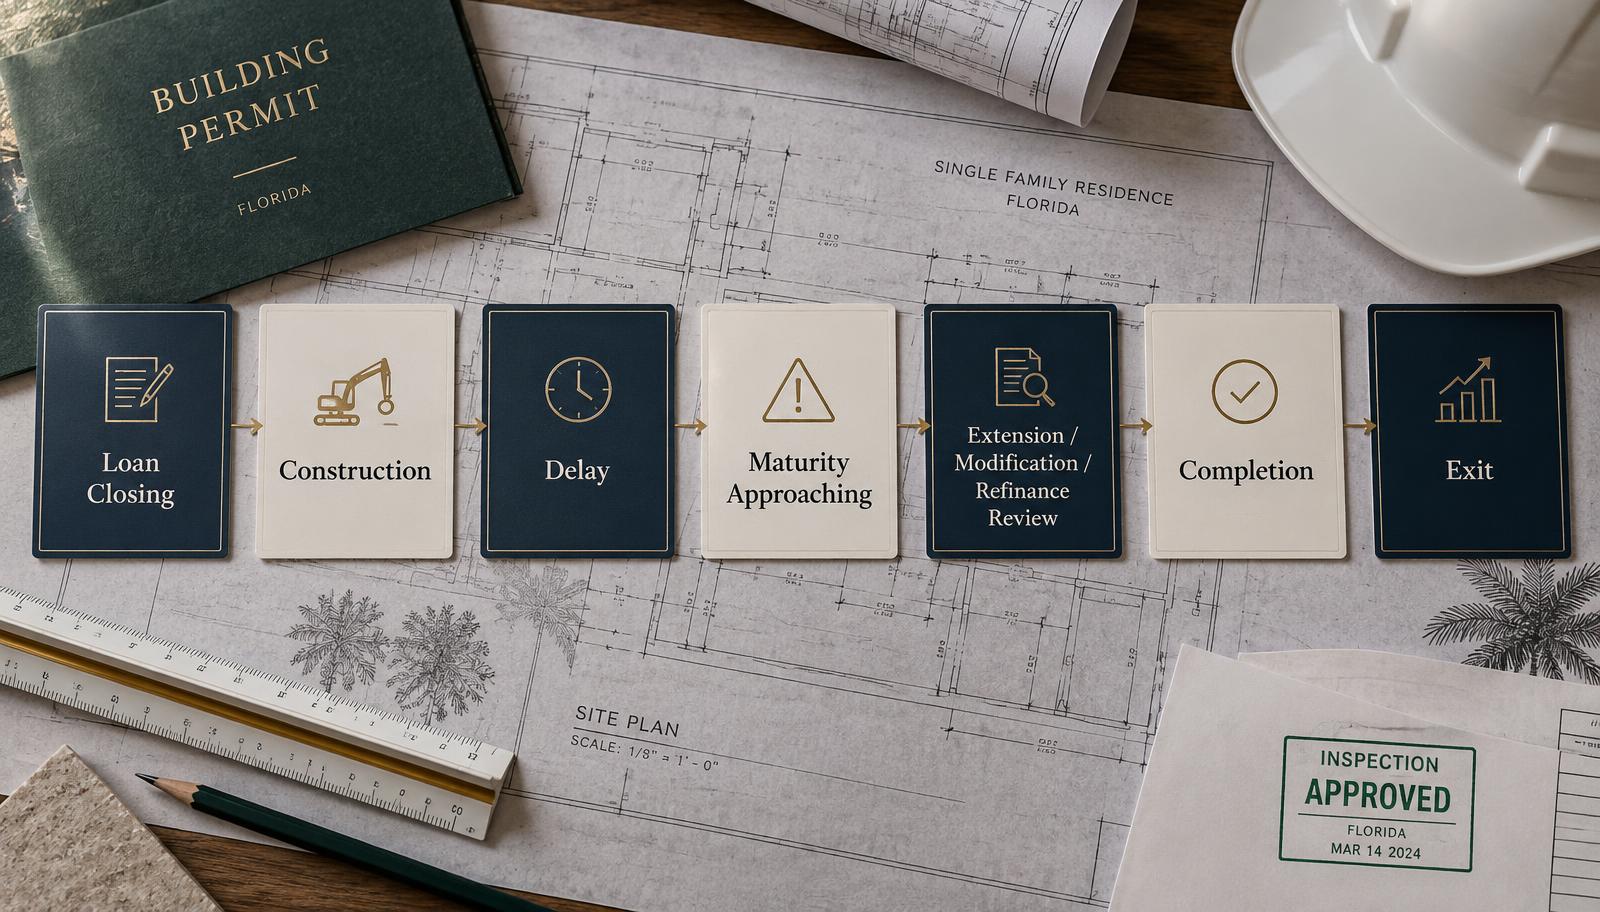
Si la construcción no termina cuando vence el préstamo, el prestatario puede necesitar una extensión, modificación, refinanciamiento, pago total u otra solución aprobada por el prestamista. Nada se extiende automáticamente: los documentos del préstamo controlan y el prestamista normalmente revisará el avance, los costos restantes, el colateral, el historial de pagos y la estrategia de salida.
Respuesta Rápida
Los retrasos no cambian el vencimiento. La fecha de los documentos continúa vigente salvo acuerdo formal del prestamista.
Una extensión es posible, no garantizada. Depende del contrato, el estado del proyecto y una revisión actualizada.
Solicítela antes del vencimiento. La comunicación temprana permite revisar presupuesto, plazo y plan de pago.
Más tiempo no cubre un déficit. Si subieron los costos, puede hacer falta más capital o una estructura distinta.
Puntos Clave
- El plazo corre desde el cierre hasta la fecha contractual de vencimiento.
- Un proyecto incompleto puede ser considerado para extensión, modificación, refinanciamiento u otra solución aprobada.
- El prestamista puede pedir inspecciones, presupuesto, calendario, título, saldo de pago o avalúo actualizados.
- Los desembolsos no utilizados se rigen por el contrato y no deben suponerse disponibles después del vencimiento.
- El prestatario debe informar el retraso con suficiente anticipación.
Contenido de Esta Guía de Florida
- Qué significa el plazo
- Qué ocurre al vencer
- Si se puede extender
- Por qué se retrasan los proyectos
- Extensión frente a refinanciamiento
- Ejemplo hipotético
- Desembolsos restantes
- Nuevo avalúo
- Documentos necesarios
- Preguntas frecuentes
¿Qué Es el Plazo de un Préstamo de Construcción?
Es el período entre el cierre y el vencimiento. En un préstamo de 12 meses, el prestatario suele tener ese tiempo para ejecutar el proyecto y establecer la salida acordada: venta, refinanciamiento a largo plazo, pago con otro capital u otra estrategia aceptada.
Definición. El vencimiento es la fecha en que el saldo queda exigible según los documentos. El calendario de obra y el plazo financiero están relacionados, pero no son iguales. Un retraso no cambia por sí solo la fecha contractual.
¿Qué Pasa si el Préstamo Vence Antes de Terminar la Construcción?
No debe suponerse que se renueva automáticamente. Según los documentos, el proyecto y la aprobación del prestamista, las posibilidades incluyen una extensión, modificación, renovación, refinanciamiento, pago total u otra solución aprobada. Sin acuerdo, siguen vigentes los derechos y recursos del contrato.
¿Se Puede Extender un Préstamo de Construcción en Florida?
Potencialmente. El prestamista puede revisar el contrato, historial de pagos, porcentaje terminado, presupuesto restante, contratista, permisos, valor del colateral y salida actualizada. La extensión suele ser discrecional, puede requerir documentos y cargos nuevos, y no entra en vigor sin aprobación formal.
¿Por Qué los Proyectos de Florida Superan su Calendario?
La revisión de planos, permisos e inspecciones puede tardar más de lo previsto. El marco estatal está disponible en la Florida Building Commission, pero la ciudad o el condado administra el proceso local.
La lluvia intensa, tormentas tropicales, huracanes e inundaciones pueden suspender el trabajo. También influyen condiciones de suelo o drenaje, problemas de servicios, contratistas fuera de calendario, materiales con entrega prolongada y cambios de diseño. Las licencias pueden consultarse en el Departamento de Regulación Comercial y Profesional de Florida.
Extensión del Préstamo vs. Refinanciamiento
| Factor | Extensión o Modificación | Refinanciamiento |
|---|---|---|
| Objetivo | Dar más tiempo dentro de la relación existente | Reemplazar el préstamo con una estructura nueva |
| Cuándo se considera | El proyecto sigue siendo viable y necesita tiempo o cambios limitados | Se necesita otro plazo, prestamista, monto o estructura |
| Documentación | Calendario, presupuesto, avance, título y salida actualizados | Normalmente una solicitud nueva y análisis más completo |
| Avalúo | Puede pedirse si pasó tiempo o cambió el proyecto | Suele considerarse en el nuevo análisis del colateral |
| Análisis | El prestamista actual revisa el riesgo modificado | El prestamista analiza el financiamiento de reemplazo |
| Aprobación | No automática y debe documentarse | Sujeta a aprobación y cierre exitoso |
Comparación general. Los documentos y requisitos del prestamista determinan las opciones.
Ejemplo Hipotético en Florida: los Permisos Llevan la Obra al Mes 15
Ejemplo hipotético. Un inversionista cierra un préstamo de 12 meses. Las revisiones de planos y permisos mueven la terminación al mes 15. En el mes nueve entrega fotografías, inspecciones, costo restante, calendario actualizado y plan revisado de venta o refinanciamiento.
El prestamista puede evaluar la diferencia de tres meses antes del vencimiento. Podría considerar una extensión, pedir más capital, solicitar avalúo o título actualizado, o determinar que conviene refinanciar. Ningún resultado está garantizado.
¿Qué Pasa si la Propiedad Está Casi Terminada?
Un proyecto al 90% puede presentar un riesgo distinto de uno al 30%. Aun así, el porcentaje no decide por sí solo. El prestamista necesita conocer el trabajo restante, costo, fecha realista, permisos, contratista y plan de pago.
¿Qué Ocurre con los Desembolsos Restantes?
No debe suponerse que los fondos no utilizados seguirán disponibles después del vencimiento. El contrato y el proceso de desembolsos de construcción controlan. El prestamista puede conciliar trabajo terminado, inspecciones, liberaciones de gravamen, presupuesto y costo restante antes de decidir.
¿Puede Hacer Falta Otro Avalúo?
Potencialmente. Puede solicitarse un avalúo, inspección o informe de avance actualizado cuando pasó tiempo considerable, cambiaron costos o planos, o debe confirmarse la posición actual del colateral. Consulte qué revisa un prestamista en un avalúo de construcción y cómo funcionan LTV, LTC y ARV.
¿Qué Pasa si Aumentan los Costos?
Más tiempo no crea más dinero. Hipotéticamente, si el presupuesto original era $600,000 y el costo actualizado es $675,000, existe un déficit de $75,000. La extensión no lo resuelve. El prestatario puede necesitar aportar capital adicional o buscar otra estructura aprobada.
No Espere Hasta el Vencimiento
Si faltan 90 días para vencer y la obra necesita seis meses, el prestamista debe saberlo ahora. Avisar temprano no garantiza una extensión, pero deja tiempo para inspecciones, documentos, avalúo, título, aprobación o financiamiento de reemplazo.
Información para Solicitar Más Tiempo
- Estado actual y fotografías con fecha
- Calendario y fecha estimada de terminación
- Trabajo pendiente y presupuesto de costo restante
- Explicación de los retrasos
- Estado del contratista, permisos e inspecciones
- Historial de desembolsos y fondos restantes
- Estrategia de salida y pago actualizada
- Saldo de pago, título y cambios de gravámenes
- Cambios importantes de planos, uso, titularidad o alcance
Planifique los Retrasos Antes de Comenzar
Antes del cierre, pregunte cuánto dura el plazo, si se pueden considerar extensiones, quién las aprueba, qué cargos o documentos aplican, cómo funcionan los desembolsos cerca del vencimiento y cuál es la salida alternativa.
Luminary evalúa el financiamiento de construcción en Florida según la propiedad, presupuesto, plazo, valor terminado, liquidez, desembolsos y estrategia de salida.
Preguntas Frecuentes
¿Se puede extender un préstamo de construcción?
Potencialmente. Depende de los documentos y la aprobación. El prestamista puede revisar avance, costos, pagos, título, colateral, contratista y salida. Debe solicitarse antes del vencimiento.
¿Qué ocurre al vencer?
El saldo queda exigible según los documentos. Si la obra no terminó, puede considerarse una extensión, modificación, refinanciamiento, pago total u otra estructura acordada.
¿Puedo refinanciar una obra sin terminar?
Posiblemente. El nuevo análisis normalmente incluye avance, costo restante, permisos, planos, contratista, título, saldo existente, avalúo y estrategia de salida.
¿Qué pasa con los desembolsos no utilizados?
El contrato y el calendario de desembolsos controlan. No deben suponerse disponibles después del vencimiento. El prestamista puede conciliar obra, inspecciones, gravámenes y presupuesto antes de decidir.
¿Necesitaré otro avalúo?
Tal vez. Puede solicitarse cuando pasó tiempo, cambió el proyecto o debe confirmarse la posición actual del colateral. Depende de la transacción y del prestamista.
¿Cuándo debo pedir una extensión?
Tan pronto como un retraso importante haga irreal la fecha original. Avisar antes del vencimiento deja tiempo para revisar una extensión, modificación o refinanciamiento.
¿Su Proyecto de Construcción Está Retrasado?
Converse sobre su escenario de Florida con Luminary Private Lending. Envíe el estado de la obra, presupuesto restante, calendario actualizado, fecha de vencimiento y estrategia de salida. Contacte a Luminary o solicite una revisión de financiamiento de construcción.
Acerca de Luminary Private Lending
Luminary Private Lending sirve a inversionistas, constructores y desarrolladores de Florida con préstamos puente, construcción, terreno baldío y segundas hipotecas para fines comerciales. Conozca al equipo, revise la información de Préstamos Justos o contacte la oficina de Orlando.
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan trabaja con inversionistas y constructores de Florida en financiamiento inmobiliario privado. Conozca al equipo.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending. Acerca de Kevin.
Publicado: 16 de septiembre de 2026. Última actualización: septiembre de 2026. Última revisión: 16 de septiembre de 2026. Este artículo ofrece información educativa general. No es compromiso de préstamo ni asesoría legal, fiscal o financiera. Los términos, extensiones, renovaciones, modificaciones, refinanciamientos y aprobaciones dependen del análisis, colateral, documentación, contrato y aprobación del prestamista.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Financiamiento de Construcción
Financiamiento de Costos Blandos en Florida: Fondos para su Proyecto Antes de Construir
El financiamiento de costos blandos ayuda a prestatarios en Florida a pagar gastos elegibles de predesarrollo, como planos, ingeniería, levantamientos, estudios del terreno y permisos, antes de construir. La elegibilidad depende de la propiedad, el prestatario y la revisión del proyecto.
Financiamiento de Construcción
¿Quién Paga Cuando su Proyecto de Construcción Supera el Presupuesto?
Su contrato de construcción generalmente determina quién debe el costo adicional. Su contrato de préstamo determina si los desembolsos pueden cubrirlo. Así manejan los sobrecostos los contratos de precio fijo, costo más honorario y GMP, con ejemplos hipotéticos.
Financiamiento de Construcción
Dividió una Propiedad en Dos Lotes, pero el Gravamen del Prestamista Sigue en Ambos. ¿Qué Pasa con su Préstamo de Construcción?
Dividir un lote no divide automáticamente el gravamen existente. Esta guía de Florida explica las liberaciones parciales, por qué un avalúo actualizado no elimina un gravamen registrado, quién aprueba la liberación y qué documentos preparar antes de solicitar.
Financiamiento de Construcción
Financiamiento de Terreno y Construcción en Florida: Se Puede Incluir Todo en un Solo Préstamo
Guía para desarrolladores en Florida sobre combinar adquisición de terreno y construcción en un solo préstamo: anticipos al cierre, desembolsos, LTC vs. LTV, capital del terreno y qué costos se financian.
Financiamiento de Construcción
Construcción Desde Cero vs. Rehabilitación Mayor en Florida
La construcción desde cero financia una propiedad nueva sobre terreno baldío o tras demolición. La rehabilitación mayor financia la renovación sustancial de una estructura existente. Así analiza cada caso un prestamista privado de Florida.
Financiamiento de Construcción
Préstamos de Construcción al 12% vs. 14%: ¿Cuál Cuesta Menos?
Las tasas importan, pero las comisiones, los desembolsos y la fecha de liquidación determinan el costo total. Compare ambas estructuras con un ejemplo hipotético transparente.

Financiamiento de Construcción
Interés Dutch vs. No Dutch en Préstamos de Construcción: Lo Que Debe Saber
El interés Dutch se calcula sobre el compromiso total del préstamo de construcción. El interés no Dutch se calcula sobre los fondos efectivamente desembolsados. Ejemplos de $2 millones, tabla completa de 12 meses, un escenario en Naples y una calculadora interactiva muestran por qué un préstamo al 12% puede costar menos que uno al 10%.
Financiamiento de Construcción
Calendario de Desembolsos Explicado: Cómo Liberan Fondos los Prestamistas Privados
Los préstamos de construcción no se fondean en una sola suma. Los fondos se liberan por etapas ligadas a hitos terminados. Aquí está el calendario típico, la documentación de cada solicitud y por qué se retrasan los desembolsos.
Préstamos Puente
Préstamos Puente Comerciales en Florida: Guía Completa de Financiamiento de $5M a $20M
Guía pilar de préstamos puente comerciales en Florida: qué son, para quién sirven, cómo el LTV dimensiona una solicitud de $5M a $20M, qué documentos se necesitan y cuándo no conviene.
Financiamiento de Terreno Baldío
Financiamiento de Terreno Baldío en Florida (Guía para Inversionistas 2026)
Guía completa 2026 sobre financiamiento de terreno baldío en Florida, cómo funciona, tipos de terreno elegibles, estrategias de salida, comparación con construcción y puente, ejemplos reales, errores comunes y lista de verificación.
Préstamos de Construcción
¿Qué Es un Préstamo de Construcción en Florida? Guía Completa para Inversionistas 2026
Guía completa 2026 sobre préstamos de construcción en Florida, cómo funcionan los draws, quién califica, financiamiento privado vs. bancario, LTC y LTV, retos específicos de construir en Florida, ejemplos reales y errores a evitar.
Educación para Inversionistas
¿Qué Significa el Seguro de Título del Prestamista al 125%? Guía de Préstamos Privados en Florida
Un requisito de seguro de título del prestamista al 125% significa que la póliza equivale al 125% del capital del préstamo. No son fondos adicionales ni una comisión del 25%. Para un préstamo de $1,950,000, la cobertura es de $2,437,500; la protección real depende de la póliza.