Financiamiento de Construcción
Préstamos de Construcción al 12% vs. 14%: ¿Cuál Cuesta Menos?
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 3 de octubre de 2026
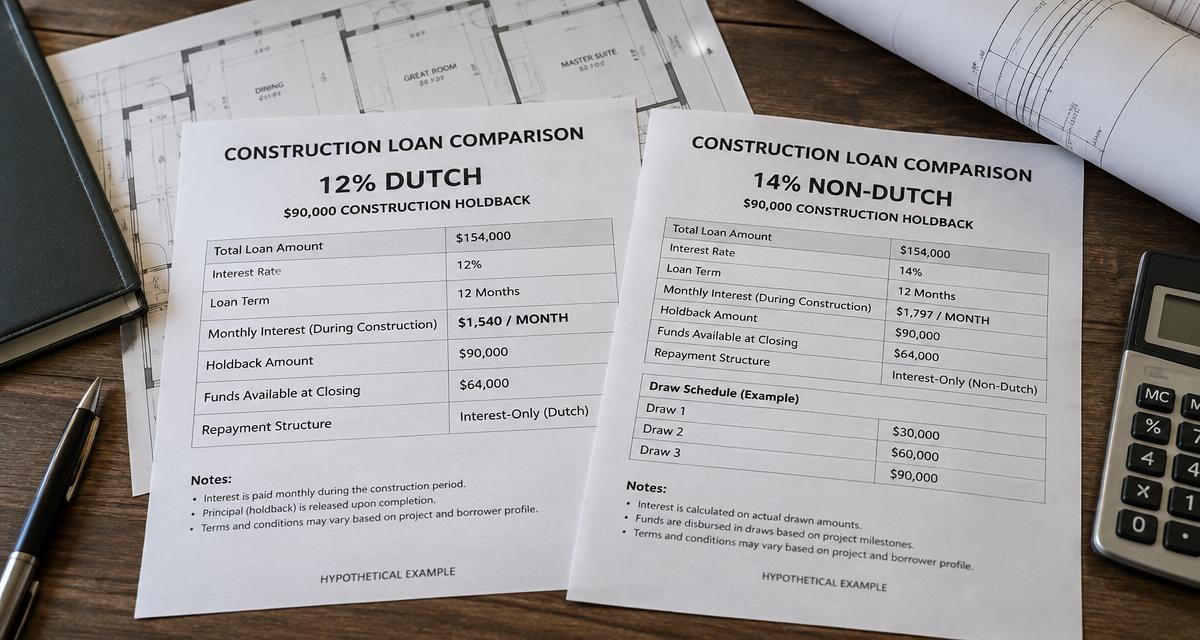
Las tasas importan, pero las comisiones, los desembolsos y la fecha de liquidación determinan el costo total. Compare ambas estructuras con un ejemplo hipotético transparente.
Sí, las tasas de interés importan en proyectos de construcción de corto plazo, pero el costo total también depende de las comisiones, las fechas de desembolso y la fecha de liquidación. Para inversionistas en Florida, comparar 12% sobre todo el compromiso con 14% sobre fondos desembolsados exige revisar la estructura completa. Ninguna opción cuesta menos automáticamente.
Respuesta Rápida
La tasa de un préstamo de construcción no determina por sí sola su costo total. Compare el mismo anticipo inicial, reserva de construcción, calendario de desembolsos, comisiones y fecha de liquidación. Una tasa mayor sobre fondos desembolsados puede generar menos intereses al principio, pero esa ventaja puede disminuir o desaparecer después del desembolso total.
Puntos Clave
- Confirme en el contrato sobre qué saldo se calculan intereses.
- El pago mensual de $1,540 implica un compromiso de $154,000 al 12% bajo el cálculo mensual simple del ejemplo.
- Una reserva de $90,000 deja un anticipo hipotético de $64,000 que también genera intereses al 14%.
- El 14% genera menos intereses hasta el mes 12 en este calendario, pero faltan las comisiones para comparar el costo total.
- El pago inicial y las reservas son requisitos de efectivo, no equivalen a intereses ni comisiones.
Contenido
- Interés Dutch y no Dutch
- Origen del pago de $1,540
- Desembolsos con fechas
- Comparación a 3, 6, 9 y 12 meses
- Comisiones y efectivo
- Liquidación anticipada y demoras
- Lista de documentos
- Preguntas frecuentes
¿Cuál Es la Diferencia Entre Interés Dutch y No Dutch?
En las estructuras descritas aquí, Dutch calcula intereses sobre todo el compromiso del préstamo, incluidos los fondos todavía no desembolsados. No Dutch calcula intereses solamente sobre el saldo desembolsado; el cargo aumenta con cada liberación. Estos nombres no reemplazan el contrato: confirme la base de cálculo, la convención de días, las fechas de pago y el tratamiento de reservas.
La reserva de construcción es la parte destinada a desembolsos futuros. El calendario de desembolsos identifica liberaciones previstas sujetas al avance de obra y las condiciones del prestamista. La administración de la reserva varía; no implica automáticamente que el prestatario controle una cuenta de depósito en garantía.
¿Pago Intereses Sobre Fondos No Desembolsados?
Depende del acuerdo escrito. Una estructura sobre el compromiso completo incluye la reserva pendiente; una estructura sobre el saldo financiado la excluye hasta su liberación. Incluso con interés no Dutch, el anticipo inicial ya está desembolsado y normalmente genera intereses.
Consulte nuestra guía de interés Dutch y no Dutch y la explicación de desembolsos de construcción.
¿Cómo Se Obtiene el Pago Mensual de $1,540 al 12%?
Con interés mensual simple: $154,000 × 12% ÷ 12 = $1,540 al mes. A la inversa, $1,540 × 12 ÷ 12% implica un saldo de $154,000 sujeto a intereses. El borrador no proporcionó ese saldo; lo inferimos solamente para construir una comparación transparente, no para confirmar una oferta real.
Supuestos hipotéticos para ambas opciones: compromiso total de $154,000, anticipo de $64,000, reserva de $90,000, sin reducción de capital, interés simple sin capitalización, doce meses iguales de 30 días y desembolsos al inicio de los meses 2, 4 y 6. Interés = saldo × tasa anual ÷ 12. La liquidación ocurre al final del mes comparado. Se excluyen comisiones, interés mínimo y penalidades porque no se proporcionaron sus importes. El cálculo diario real puede diferir.
| Condición ilustrativa | 12% Dutch | 14% no Dutch |
|---|---|---|
| Compromiso total | $154,000 | $154,000 |
| Anticipo inicial | $64,000 | $64,000 |
| Reserva de construcción | $90,000 | $90,000 |
| Base de intereses | Compromiso completo de $154,000 | Solo saldo desembolsado |
| Pago inicial | Mayor en el borrador; importe no proporcionado | Menor en el borrador; importe no proporcionado |
| Avalúo | Requisitos no proporcionados | Requerido en el borrador; costo no proporcionado |
Son términos ilustrativos, no tasas, mínimos ni ofertas actuales de Luminary. Igualar el anticipo permite aislar las estructuras de interés. No es posible modelar la diferencia de pagos iniciales del borrador sin conocer sus importes; distintos montos financiados requieren otra comparación.
¿Cómo Cambia el Interés con un Calendario de Desembolsos de $90,000?
Las fechas siguientes representan liberaciones hipotéticas durante el avance de obra, no un calendario garantizado. Cada desembolso está sujeto a inspecciones, documentación y condiciones contractuales.
| Fecha ilustrativa | Nuevo desembolso | Total liberado de la reserva | Saldo financiado | Interés mensual al 14% |
|---|---|---|---|---|
| 3 oct. 2026 — cierre | $0 | $0 | $64,000 | $746.67 |
| 3 nov. 2026 — mes 2 | $30,000 | $30,000 | $94,000 | $1,096.67 |
| 3 ene. 2027 — mes 4 | $30,000 | $60,000 | $124,000 | $1,446.67 |
| 3 mar. 2027 — mes 6 | $30,000 | $90,000 | $154,000 | $1,796.67 |
Las fechas son referencias del calendario; las cifras usan períodos mensuales iguales, no los días reales transcurridos. Los intereses de la reserva liberada al 14% son $350 por $30,000, $700 por $60,000 y $1,050 por $90,000 cada mes. Añada $746.67 sobre el anticipo inicial de $64,000. Al 12%, el pago sobre el compromiso completo permanece en $1,540. Los totales acumulados se calculan antes de redondear los pagos mensuales.
¿Qué Préstamo Cuesta Menos a Tres, Seis, Nueve y Doce Meses?
Con este mismo calendario hipotético, el 14% sobre fondos desembolsados genera menos intereses hasta el mes doce. Es una comparación únicamente de intereses, no una conclusión sobre el costo total del financiamiento. Se desconocen ambas listas de comisiones.
| Liquidación al final del | Intereses al 12% | Intereses al 14% | Menor interés al 14% |
|---|---|---|---|
| Mes 3 | $4,620 | $2,940 | $1,680 |
| Mes 6 | $9,240 | $7,630 | $1,610 |
| Mes 9 | $13,860 | $13,020 | $840 |
| Mes 12 | $18,480 | $18,410 | $70 |
Para seis meses: [$64,000 + ($94,000 × 2) + ($124,000 × 2) + $154,000] × 14% ÷ 12 = $7,630. Al 12%: $1,540 × 6 = $9,240.
Después del desembolso total, el 14% cuesta aproximadamente $256.67 más al mes. La ventaja restante de $70 al mes 12 desaparece unos 0.27 meses modelados después, con saldos y tasas constantes. Al mes 13, el interés al 14% sería $20,206.67 frente a $20,020 al 12%. Esa proyección supone una continuación permitida; no garantiza aprobación de una extensión.
¿Qué Comisiones Deben Incluirse Antes de Elegir?
Solicite una lista escrita y detallada a cada prestamista. No se proporcionó ningún importe real para ambas opciones. “No proporcionado” significa desconocido, no cero. Una tasa de 12% o 14% no implica una política específica de avalúo, pago inicial o comisiones.
| Concepto | Ejemplo al 12% | Ejemplo al 14% |
|---|---|---|
| Originación | No proporcionado | No proporcionado |
| Compensación del broker | No proporcionado | No proporcionado |
| Procesamiento o evaluación | No proporcionado | No proporcionado |
| Avalúo | No proporcionado | No proporcionado |
| Administración de desembolsos | No proporcionado | No proporcionado |
| Inspecciones | No proporcionado | No proporcionado |
| Título, registro y otros gastos de cierre | No proporcionado | No proporcionado |
| Interés mínimo o cargo por liquidación anticipada | No proporcionado | No proporcionado |
| Extensión o liquidación | No proporcionado | No proporcionado |
Costo estimado del financiamiento = intereses hasta la liquidación + comisiones iniciales + cargos durante el plazo + costos de liquidación o extensión. Al mes 6, $1,610 adicionales en comisiones netas de la opción al 14% eliminarían su ventaja de intereses. Al mes 12, bastarían $70. Sin ambas listas de cargos, no es posible declarar cuál tiene menor costo total.
¿Un Pago Inicial Menor Significa un Préstamo Más Barato?
No. El pago inicial cambia el efectivo requerido y el monto financiado, pero no es un cargo por intereses. Compare por separado intereses y comisiones frente al pago inicial, reservas, capital propio, contingencias y efectivo necesario para cerrar. Evite contabilizar dos veces una reserva y el mismo gasto posteriormente pagado con ella.
Un pago inicial menor puede conservar liquidez, pero un préstamo mayor puede generar más intereses. Los requisitos de avalúo, desembolsos y garantía dependen de cada operación. Confirme cómo las comisiones retenidas o reservas financiadas afectan el dinero disponible para construir.
¿Cuándo Puede Tener Sentido la Tasa Mayor?
Una tasa mayor sobre fondos desembolsados puede ser competitiva cuando una reserva importante permanece sin liberar durante varios meses y las comisiones adicionales no superan el ahorro de intereses. Si los fondos se liberan pronto o el saldo completo permanece pendiente más tiempo, la tasa mayor puede costar más. Compare el mismo presupuesto, monto financiado y fecha de pago.
¿Qué Ocurre Si la Liquidación Se Retrasa Tres o Seis Meses?
Terminar la obra no equivale a liquidar el préstamo. Una venta, refinanciamiento u otra fuente aceptada debe pagar el capital. Después de una liquidación prevista al mes 6, tres meses adicionales con el saldo completo añaden $4,620 al 12% o $5,390 al 14%; seis meses añaden $9,240 o $10,780, antes de comisiones.
Confirme la aprobación de extensiones, cargos, cambios de tasa, interés mínimo y penalidades por pago anticipado. Pueden superar cualquier ventaja de la tasa. La extensión no es automática; consulte la guía de extensiones de préstamos de construcción en Florida antes del vencimiento.
¿Qué Fuentes Oficiales Ayudan a Entender la Comparación?
El Apéndice D de Regulation Z publicado por el CFPB proporciona métodos de estimación para divulgaciones de construcción cuando no se conocen las fechas de los anticipos y contempla intereses sobre anticipos y compromisos completos. Es orientación para divulgaciones al consumidor, no el cálculo de nuestro ejemplo con fechas ni prueba de que todos los préstamos privados comerciales tengan las mismas reglas.
La sección 1026.3(a) de Regulation Z aborda exenciones para crédito principalmente empresarial, comercial, agrícola y a organizaciones. Su aplicación depende de la operación; el nombre de una LLC no resuelve por sí solo todos los requisitos legales. Estas fuentes no verifican las tasas del ejemplo ni precios de Luminary. Revise el contrato y consulte profesionales calificados.
¿Qué Deben Solicitar los Inversionistas de Florida?
- Dos ofertas escritas con compromiso total, anticipo y reserva.
- Base de intereses, cálculo diario o mensual y fechas de pago.
- Calendario con fechas, inspecciones y condiciones de liberación.
- Detalle de originación, broker, procesamiento, avalúo, desembolsos e inspecciones.
- Pago inicial, reservas, contingencia y efectivo para cerrar separados del costo del financiamiento.
- Reglas de pago anticipado, interés mínimo, extensión y vencimiento.
- Comparaciones a 3, 6, 9 y 12 meses y escenarios de demora.
- Estrategia de salida y monto de capital a liquidar.
Preguntas Frecuentes
¿Un préstamo de construcción al 12% siempre es más barato que uno al 14%?
No. El 12% sobre el compromiso completo puede generar más intereses al principio que el 14% sobre el saldo desembolsado. El calendario, el monto financiado, las comisiones y la fecha de pago determinan el costo total. En este ejemplo de doce meses, la ventaja al 14% es solo $70 antes de cargos desconocidos.
¿Interés no Dutch significa que no hay pago mensual?
No. El anticipo inicial y todos los desembolsos liberados generan intereses. Aquí, los $64,000 iniciales producen aproximadamente $746.67 mensuales al 14%, incluso antes de liberar la reserva de $90,000.
¿Por qué el pago al 12% es $1,540?
El ejemplo supone un compromiso de $154,000 sujeto a interés mensual simple: $154,000 × 12% ÷ 12 = $1,540. Otro saldo, convención diaria o cargo contractual cambiaría el pago.
¿El 12% y el 14% son ofertas actuales de Luminary?
No. Son tasas hipotéticas para una comparación educativa. Disponibilidad, precio, elegibilidad de garantía, apalancamiento y condiciones requieren revisión específica y el contrato final.
¿Puedo comparar costos sin conocer las comisiones?
Puede comparar intereses modelados, pero no identificar de manera confiable el menor costo total. Los cargos desconocidos deben quedar como “no proporcionados”, no cero. Solicite ambas listas e incluya interés mínimo, pago anticipado y extensiones.
Autor y Revisión Editorial
Autor: Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios de Luminary Private Lending, integrante del equipo que trabaja con inversionistas y constructores de Florida. Revisor: Kevin Mazzola, Fundador. Conozca al equipo de Luminary.
Publicado el 3 de octubre de 2026. Los cálculos usan los supuestos hipotéticos indicados; este artículo no anuncia ofertas actuales verificadas. Información educativa, no asesoría legal, fiscal ni financiamiento personalizado. Todo financiamiento está sujeto a evaluación y al acuerdo final.
Compare el Costo Completo de Su Préstamo de Construcción en Florida
Luminary Private Lending trabaja con operaciones inmobiliarias en Florida. Presente su presupuesto, ambas ofertas escritas, calendario y fecha de liquidación prevista para una revisión inicial. Evalúe el financiamiento de construcción de Luminary según el efectivo requerido y el costo total, no solo la tasa anual.
Solicite una revisión de financiamiento de construcción en Florida o llame al (321) 621-1280. No se garantizan aprobación, tasas ni condiciones.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.

Financiamiento de Construcción
Interés Dutch vs. No Dutch en Préstamos de Construcción: Lo Que Debe Saber
El interés Dutch se calcula sobre el compromiso total del préstamo de construcción. El interés no Dutch se calcula sobre los fondos efectivamente desembolsados. Ejemplos de $2 millones, tabla completa de 12 meses, un escenario en Naples y una calculadora interactiva muestran por qué un préstamo al 12% puede costar menos que uno al 10%.
Financiamiento de Construcción
Financiamiento de Costos Blandos en Florida: Fondos para su Proyecto Antes de Construir
El financiamiento de costos blandos ayuda a prestatarios en Florida a pagar gastos elegibles de predesarrollo, como planos, ingeniería, levantamientos, estudios del terreno y permisos, antes de construir. La elegibilidad depende de la propiedad, el prestatario y la revisión del proyecto.
Financiamiento de Construcción
¿Qué Pasa si un Préstamo de Construcción Vence Antes de Terminar el Proyecto? | Guía de Florida
Una obra sin terminar no extiende automáticamente el préstamo. Esta guía explica extensiones, modificaciones, refinanciamiento, desembolsos, avalúos, sobrecostos y documentos que puede revisar el prestamista.
Financiamiento de Construcción
Dividió una Propiedad en Dos Lotes, pero el Gravamen del Prestamista Sigue en Ambos. ¿Qué Pasa con su Préstamo de Construcción?
Dividir un lote no divide automáticamente el gravamen existente. Esta guía de Florida explica las liberaciones parciales, por qué un avalúo actualizado no elimina un gravamen registrado, quién aprueba la liberación y qué documentos preparar antes de solicitar.
Financiamiento de Construcción
Financiamiento de Terreno y Construcción en Florida: Se Puede Incluir Todo en un Solo Préstamo
Guía para desarrolladores en Florida sobre combinar adquisición de terreno y construcción en un solo préstamo: anticipos al cierre, desembolsos, LTC vs. LTV, capital del terreno y qué costos se financian.
Financiamiento de Construcción
Construcción Desde Cero vs. Rehabilitación Mayor en Florida
La construcción desde cero financia una propiedad nueva sobre terreno baldío o tras demolición. La rehabilitación mayor financia la renovación sustancial de una estructura existente. Así analiza cada caso un prestamista privado de Florida.
Financiamiento de Construcción
Calendario de Desembolsos Explicado: Cómo Liberan Fondos los Prestamistas Privados
Los préstamos de construcción no se fondean en una sola suma. Los fondos se liberan por etapas ligadas a hitos terminados. Aquí está el calendario típico, la documentación de cada solicitud y por qué se retrasan los desembolsos.
Préstamos Puente
Préstamos Puente Comerciales en Florida: Guía Completa de Financiamiento de $5M a $20M
Guía pilar de préstamos puente comerciales en Florida: qué son, para quién sirven, cómo el LTV dimensiona una solicitud de $5M a $20M, qué documentos se necesitan y cuándo no conviene.
Préstamos Puente en Florida
Préstamo Puente vs. HELOC: ¿Qué Conviene a los Inversionistas de Florida? (2026)
El préstamo puente se fondea en días y se suscribe por activo y salida. El HELOC toma semanas y exige ocupación del propietario. Así deben decidir los inversionistas en Florida.
Préstamos de Construcción
¿Qué Es un Préstamo de Construcción en Florida? Guía Completa para Inversionistas 2026
Guía completa 2026 sobre préstamos de construcción en Florida, cómo funcionan los draws, quién califica, financiamiento privado vs. bancario, LTC y LTV, retos específicos de construir en Florida, ejemplos reales y errores a evitar.

Educación para Inversionistas
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.
Educación para Inversionistas
Qué Es una Reserva de Intereses en un Préstamo de Construcción: Guía para Constructores y Contratistas
La reserva de intereses cubre el interés del préstamo de construcción con fondos del préstamo mientras la propiedad no genera ingresos. Cómo se calcula, su relación con los desembolsos y qué pasa si la obra se extiende.