Financiamiento de Construcción
Construcción Desde Cero vs. Rehabilitación Mayor en Florida
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 28 de agosto de 2026
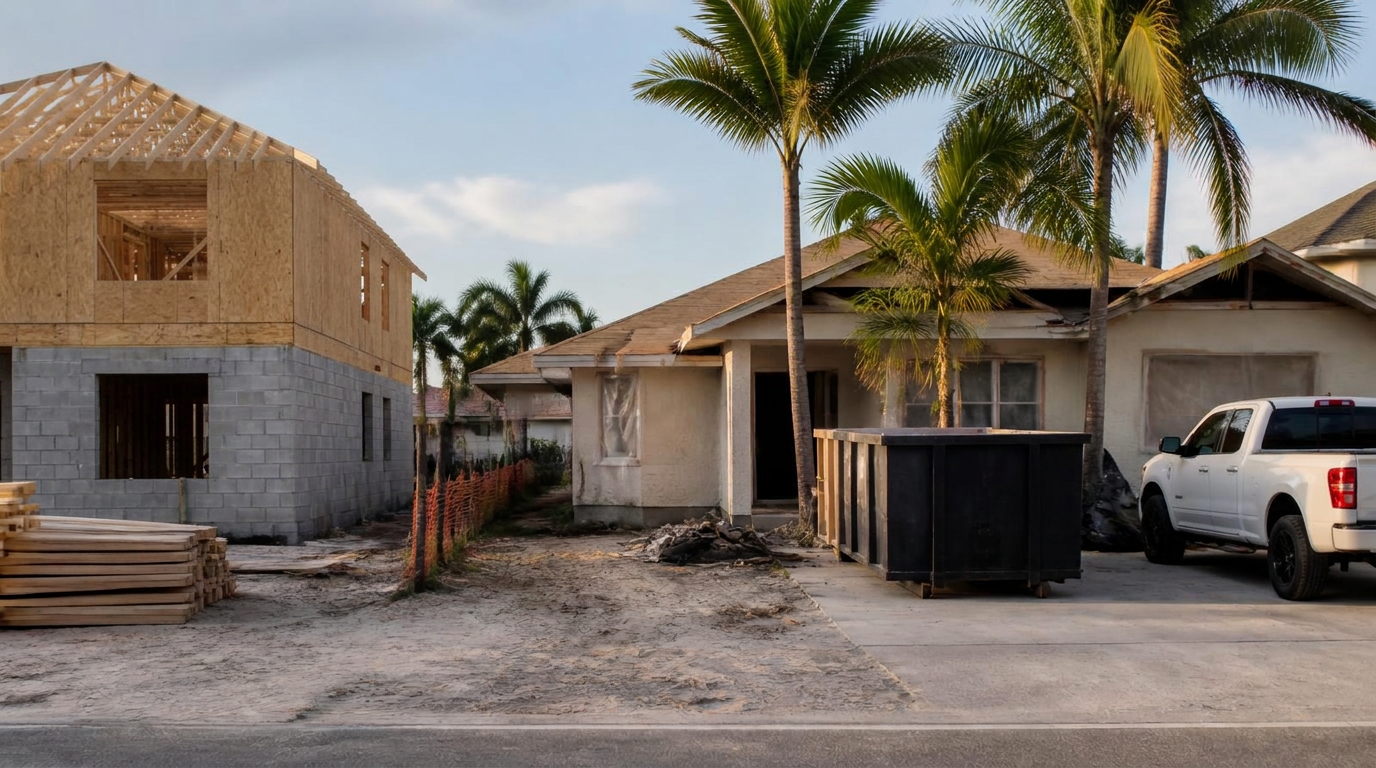
La construcción desde cero financia una propiedad nueva sobre terreno baldío o tras demolición. La rehabilitación mayor financia la renovación sustancial de una estructura existente. Así analiza cada caso un prestamista privado de Florida.
Construcción desde cero vs. financiamiento de rehabilitación mayor es la primera decisión estructural de cualquier proyecto de obra o renovación en Florida. El financiamiento de construcción desde cero paga la edificación de una propiedad nueva sobre terreno baldío o tras una demolición. El financiamiento de rehabilitación mayor paga la renovación sustancial de una estructura existente. Ambos usan desembolsos por avance, pero se avalúan y analizan de forma distinta.
Última actualización: 28 de agosto de 2026.
Construcción Desde Cero vs. Rehabilitación Mayor: Cuál Es la Diferencia
La diferencia clave está en la condición de la propiedad cuando inicia el proyecto.
Un préstamo de construcción desde cero financia la edificación de una estructura nueva. El proyecto suele comenzar con terreno baldío, o con un sitio donde primero se demolerá una construcción existente.
Un préstamo de rehabilitación mayor financia mejoras sustanciales a una propiedad que ya existe. El edificio está en pie, pero la renovación puede incluir trabajo estructural, mecánico, eléctrico, de plomería, de techo o de interiores completo.
Para inversionistas y desarrolladores en Florida, esta distinción define el avalúo, el presupuesto de obra, el monto del préstamo, el calendario de desembolsos, los requisitos del contratista, el plazo y la estrategia de salida.
Comparación Rápida
| Factor | Construcción Desde Cero | Rehabilitación Mayor |
|---|---|---|
| Punto de partida | Terreno baldío o sitio de demolición | Estructura existente |
| Objetivo principal | Construir una propiedad nueva | Renovar o reposicionar una propiedad |
| Presupuesto de obra | Generalmente amplio y detallado | Varía según el alcance |
| Avalúo | Valor del terreno más valor al terminar | Valor actual más valor después de reparaciones |
| Fondeo | Desembolsos por avance | Desembolsos por etapas |
| Contratista | Contratista general con licencia y experiencia | Depende del alcance y del prestamista |
| Planos | Planos detallados normalmente requeridos | Alcance de obra y planos si hay cambios estructurales |
| Permisos | Permisos de construcción nueva | Permisos de renovación según alcance |
| Métrica principal | Préstamo sobre costo y valor al terminar | Valor actual, presupuesto y ARV |
| Estrategia de salida | Venta, refinanciamiento o retención | Venta, refinanciamiento o retención |
Qué Es el Financiamiento de Construcción Desde Cero
Se utiliza cuando el prestatario quiere edificar una propiedad nueva en lugar de comprar o renovar una existente. El proyecto puede iniciar en terreno crudo o después de demoler una estructura antigua.
- Casas de inversión unifamiliares
- Casas especulativas
- Propiedades para renta construidas a propósito
- Desarrollos multifamiliares
- Townhomes
- Desarrollos de uso mixto
- Ciertos proyectos comerciales
El financiamiento de construcción no funciona como una hipoteca tradicional. El presupuesto no se entrega completo al cierre, sino mediante un calendario de desembolsos que sigue la preparación del sitio, la cimentación, la estructura, el techo, los sistemas mecánicos, el drywall, los acabados y la terminación final. Puede ver cómo funciona el calendario de desembolsos en nuestra guía.
Qué Es el Financiamiento de Rehabilitación Mayor
Se utiliza cuando una propiedad existente requiere una renovación sustancial que va más allá de mejoras cosméticas como pintura, pisos, cubiertas o electrodomésticos.
- Reparaciones estructurales y de cimentación
- Reemplazo de techo
- Actualizaciones eléctricas mayores y reemplazo de plomería
- Reemplazo de aire acondicionado
- Cambios importantes de distribución o de muros de carga
- Ampliaciones de la propiedad
- Restauración por incendio o daño por agua
- Renovación interior total
- Mejoras mayores de cumplimiento de código
La definición exacta varía por prestamista. Presente siempre un alcance de obra claro y un presupuesto por partidas.
Cuándo una Rehabilitación se Convierte en Construcción
No existe un monto ni un porcentaje fijo. La clasificación depende del alcance.
- Edificio existente más renovación grande equivale a rehabilitación mayor.
- Terreno baldío o demolición más edificio nuevo equivale a construcción desde cero.
Los proyectos con ampliaciones importantes o reconstrucción casi total requieren revisión adicional de planos, presupuesto y condición de la propiedad.
Cómo se Determina el Valor de un Proyecto Nuevo
El avalúo suele reportar más de un valor. El valor actual refleja la condición presente, que en terreno baldío es esencialmente el valor del lote. El valor sujeto a terminación estima cuánto valdrá la propiedad una vez concluida la obra según los planos entregados al valuador. Un valor proyectado alto no obliga al prestamista a financiar todo el presupuesto.
Qué Es el LTC en Financiamiento de Construcción
LTC = Monto del Préstamo ÷ Costo Total del Proyecto × 100
- Base del terreno: $100,000
- Costos de construcción: $400,000
- Costo total: $500,000
- Préstamo: $400,000
$400,000 entre $500,000 equivale a 80 por ciento de LTC. El monto máximo será el menor entre el límite por costo y el límite por valor terminado. Puede comparar LTV, LTC y ARV en nuestra guía.
Qué Es el ARV en Rehabilitación Mayor
ARV significa valor después de reparaciones: el valor de mercado esperado una vez terminada la renovación. Un inversionista con una propiedad de $300,000 que planea $150,000 de mejoras podría tener un ARV cercano a $600,000 si los comparables lo respaldan. El prestamista también considera valor actual, precio de compra, presupuesto, gravámenes, capital del prestatario, experiencia del contratista y estrategia de salida.
Dos Ejemplos Trabajados
Ejemplo de construcción desde cero
| Concepto | Monto |
|---|---|
| Valor del terreno sin gravamen | $150,000 |
| Presupuesto de construcción | $550,000 |
| Costo total del proyecto | $700,000 |
| Valor al terminar | $950,000 |
| Préstamo solicitado | $525,000 |
| Préstamo sobre costo | 75 por ciento |
| Préstamo sobre valor terminado | 55 por ciento |
Ejemplo de rehabilitación mayor
| Concepto | Monto |
|---|---|
| Precio de compra o valor actual | $320,000 |
| Presupuesto de renovación | $180,000 |
| Costo total del proyecto | $500,000 |
| Valor después de reparaciones | $700,000 |
| Financiamiento solicitado | $375,000 |
| Préstamo sobre costo | 75 por ciento |
| Préstamo sobre ARV | 54 por ciento |
Las cifras son ilustrativas. El apalancamiento real depende del análisis, el avalúo y los lineamientos del programa.
Puede el Capital del Terreno Contar en la Obra Nueva
Posiblemente sí. Si el prestatario ya es dueño del terreno, ese capital puede formar parte importante de la estructura. Un lote en Florida con avalúo de $150,000 y sin gravámenes representa $150,000 de capital. Cuánto se reconoce como aportación depende de los lineamientos del prestamista, el avalúo, el costo del proyecto y la estructura de la operación.
Cómo se Liberan los Fondos
| Desembolso | Obra cubierta |
|---|---|
| 1 | Costos iniciales elegibles y preparación del sitio |
| 2 | Cimentación y trabajo estructural |
| 3 | Estructura, techo, plomería, eléctrico y climatización |
| 4 | Drywall, pisos, gabinetes y acabados |
| Final | Terminación de la obra aprobada restante |
Antes de liberar un desembolso, el prestamista puede requerir inspección o documentación que confirme el avance.
Se Pagan Intereses Sobre Todo el Préstamo
Depende de la estructura. Muchos préstamos de construcción cobran intereses solo sobre los fondos ya desembolsados. Si se aprueban $600,000 y solo se han liberado $150,000, el interés normalmente corre sobre $150,000. Algunas estructuras pagan esos intereses con una reserva de intereses. Confirme el método en los documentos del préstamo.
Documentos Que se Solicitan
Construcción desde cero
- Dirección o información catastral
- Planos y presupuesto detallado
- Contrato, licencia y experiencia del contratista general
- Calendario de obra y estatus de permisos
- Avalúo de la propiedad
- Documentos de la entidad y estado financiero personal cuando aplique
- Relación de propiedades, gravámenes existentes y seguro
- Estrategia de salida
Rehabilitación mayor
- Contrato de compra si aplica
- Información de la hipoteca existente
- Alcance de obra y presupuesto de renovación
- Contrato y credenciales del contratista
- Planos para cambios estructurales y estatus de permisos
- Información actual de la propiedad y avalúo
- Plazo estimado y estrategia de salida
Cuál Es Más Riesgoso
Ambos implican riesgo de obra, pero de distinto tipo. La construcción desde cero inicia sin estructura terminada, por lo que el análisis se centra en si el proyecto puede entregarse en presupuesto y en tiempo. La rehabilitación mayor implica condiciones ocultas: al iniciar la demolición pueden aparecer problemas de cimentación, instalaciones eléctricas antiguas, daños de plomería, moho o deterioro estructural. Un presupuesto realista y una contingencia fondeada son indispensables.
Qué Pasa Si el Proyecto Excede el Presupuesto
La aprobación no obliga al prestamista a cubrir sobrecostos. Si un proyecto presupuestado en $500,000 requiere $575,000, esos $75,000 adicionales suelen provenir del prestatario. Por eso los desarrolladores con experiencia incluyen contingencia y confirman liquidez antes de iniciar.
Qué Pasa Si la Obra se Retrasa
Los retrasos son comunes por permisos, materiales, agenda del contratista, clima, inspecciones, órdenes de cambio, condiciones del sitio, servicios y cadena de suministro. Si la obra rebasa el vencimiento del préstamo, el prestatario puede requerir una extensión o un refinanciamiento según el contrato.
Estrategias de Salida
- Vender la propiedad y pagar el préstamo con el producto de la venta.
- Refinanciar a un préstamo de plazo más largo al terminar.
- Estabilizar y refinanciar en proyectos de renta, multifamiliares o comerciales.
Qué Financiamiento Necesita Su Proyecto
| Situación | Financiamiento probable |
|---|---|
| Terreno baldío propio o en compra | Construcción desde cero |
| Se demolerá y reconstruirá | Construcción desde cero |
| Casa especulativa o build to rent | Construcción desde cero |
| Estructura existente con renovación mayor | Rehabilitación mayor |
| Reparación estructural o reposicionamiento | Rehabilitación mayor |
| Renovación total con cambios estructurales | Revisión del prestamista |
| Compra de terreno sin obra inmediata | Financiamiento de terreno baldío |
Construcción y Rehabilitación en Florida
Los proyectos en Florida van de casas unifamiliares y casas especulativas de lujo a multifamiliares, uso mixto y comerciales. Las condiciones cambian entre Miami, Fort Lauderdale, West Palm Beach, Naples, Fort Myers, Tampa, St. Petersburg, Orlando y Jacksonville. Costos de terreno, costos de obra, tiempos de permisos, seguros y valores terminados difieren por mercado.
- Código de construcción y viento. Rige el Florida Building Code, con requisitos de zona de huracán de alta velocidad en Miami-Dade y Broward. Consulte la Florida Building Commission.
- Zonas de inundación. La elevación y el diseño dependen del mapa de FEMA.
- Licencias de contratistas. Se administran a través del DBPR de Florida.
- Tiempos de permisos. Se manejan localmente y varían entre municipios costeros y condados del interior.
- Seguro de obra y de viento. Las primas varían por condado y cercanía a la costa y deben incluirse en el presupuesto.
Preguntas Frecuentes
Las siguientes preguntas son las que más consultan los inversionistas al comparar ambas estructuras.
Envíe Su Proyecto de Construcción para Revisión
Elegir entre construcción desde cero y rehabilitación mayor comienza con la propiedad que tiene hoy y la que quiere entregar. El prestamista querrá conocer valor actual, valor terminado, costo del proyecto, capital existente, quién construirá y cómo se pagará el préstamo.
Luminary Private Lending es un prestamista privado de bienes raíces en Florida que ofrece financiamiento de construcción basado en activos para inversionistas, constructores y entidades en todo el estado. Envíe información de la propiedad, presupuesto, planos y monto solicitado. Vea nuestro programa de construcción o contacte al equipo.
Conclusión
Ambas estructuras financian mejoras inmobiliarias, pero apoyan proyectos muy distintos. La construcción desde cero crea un edificio nuevo. La rehabilitación mayor renueva sustancialmente uno existente. Elegir bien implica valor actual, valor terminado, costo de obra, capital del prestatario, equipo, plazo y salida.
Autor y Revisor
Autor. Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, Luminary Private Lending. Ivan trabaja a diario con inversionistas y constructores de Florida en financiamiento puente, de construcción, segundas hipotecas y terreno baldío. Conozca al equipo.
Revisado por. Kevin Mazzola, Fundador de Luminary Private Lending.
Publicado: 28 de agosto de 2026. Última actualización: agosto de 2026. Última revisión: 28 de agosto de 2026. Este artículo es educativo y no constituye un compromiso de préstamo. Todo financiamiento está sujeto a análisis, revisión de la propiedad, avalúo, revisión de título y aprobación final.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Financiamiento de Construcción
Financiamiento de Costos Blandos en Florida: Fondos para su Proyecto Antes de Construir
El financiamiento de costos blandos ayuda a prestatarios en Florida a pagar gastos elegibles de predesarrollo, como planos, ingeniería, levantamientos, estudios del terreno y permisos, antes de construir. La elegibilidad depende de la propiedad, el prestatario y la revisión del proyecto.
Financiamiento de Construcción
¿Qué Pasa si un Préstamo de Construcción Vence Antes de Terminar el Proyecto? | Guía de Florida
Una obra sin terminar no extiende automáticamente el préstamo. Esta guía explica extensiones, modificaciones, refinanciamiento, desembolsos, avalúos, sobrecostos y documentos que puede revisar el prestamista.
Financiamiento de Construcción
Financiamiento de Terreno y Construcción en Florida: Se Puede Incluir Todo en un Solo Préstamo
Guía para desarrolladores en Florida sobre combinar adquisición de terreno y construcción en un solo préstamo: anticipos al cierre, desembolsos, LTC vs. LTV, capital del terreno y qué costos se financian.
Financiamiento de Construcción
Préstamos de Construcción al 12% vs. 14%: ¿Cuál Cuesta Menos?
Las tasas importan, pero las comisiones, los desembolsos y la fecha de liquidación determinan el costo total. Compare ambas estructuras con un ejemplo hipotético transparente.
Financiamiento de Construcción
Dividió una Propiedad en Dos Lotes, pero el Gravamen del Prestamista Sigue en Ambos. ¿Qué Pasa con su Préstamo de Construcción?
Dividir un lote no divide automáticamente el gravamen existente. Esta guía de Florida explica las liberaciones parciales, por qué un avalúo actualizado no elimina un gravamen registrado, quién aprueba la liberación y qué documentos preparar antes de solicitar.

Financiamiento de Construcción
Interés Dutch vs. No Dutch en Préstamos de Construcción: Lo Que Debe Saber
El interés Dutch se calcula sobre el compromiso total del préstamo de construcción. El interés no Dutch se calcula sobre los fondos efectivamente desembolsados. Ejemplos de $2 millones, tabla completa de 12 meses, un escenario en Naples y una calculadora interactiva muestran por qué un préstamo al 12% puede costar menos que uno al 10%.
Financiamiento de Construcción
Calendario de Desembolsos Explicado: Cómo Liberan Fondos los Prestamistas Privados
Los préstamos de construcción no se fondean en una sola suma. Los fondos se liberan por etapas ligadas a hitos terminados. Aquí está el calendario típico, la documentación de cada solicitud y por qué se retrasan los desembolsos.

Educación para Inversionistas
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.
Préstamos Puente
Préstamos Puente Comerciales en Florida: Guía Completa de Financiamiento de $5M a $20M
Guía pilar de préstamos puente comerciales en Florida: qué son, para quién sirven, cómo el LTV dimensiona una solicitud de $5M a $20M, qué documentos se necesitan y cuándo no conviene.
Mercado Inmobiliario de Florida
Tendencias de Construcción de Vivienda en Florida 2026: Qué Significan Menos Permisos para los Inversionistas
Los permisos de construcción en Florida se desaceleran en 2026. Esto significa para los inversionistas, y qué programas de préstamo permiten moverse más rápido que la banca tradicional.
Financiamiento de Terreno Baldío
Financiamiento de Terreno Baldío en Florida (Guía para Inversionistas 2026)
Guía completa 2026 sobre financiamiento de terreno baldío en Florida, cómo funciona, tipos de terreno elegibles, estrategias de salida, comparación con construcción y puente, ejemplos reales, errores comunes y lista de verificación.
Préstamos de Construcción
¿Qué Es un Préstamo de Construcción en Florida? Guía Completa para Inversionistas 2026
Guía completa 2026 sobre préstamos de construcción en Florida, cómo funcionan los draws, quién califica, financiamiento privado vs. bancario, LTC y LTV, retos específicos de construir en Florida, ejemplos reales y errores a evitar.