Financiamiento de Construcción
¿Quién Paga Cuando su Proyecto de Construcción Supera el Presupuesto?
Publicado por Luminary Private Lending
- Autor:
- Ivan Padilla
- Revisado por:
- Kevin Mazzola
- Publicado:
- 16 de noviembre de 2026
Su contrato de construcción generalmente determina quién debe el costo adicional. Su contrato de préstamo determina si los desembolsos pueden cubrirlo. Así manejan los sobrecostos los contratos de precio fijo, costo más honorario y GMP, con ejemplos hipotéticos.
Respuesta Rápida
Su contrato de construcción generalmente determina quién debe el costo adicional. Su contrato de préstamo determina si los fondos de desembolso pueden cubrirlo. Un contratista puede tener que absorber mayores costos del trabajo incluido en un precio fijo. El dueño puede deber más por cambios aprobados, costos permitidos o excepciones del contrato.
Escenario hipotético: Un inversionista en Florida firma un contrato de $400,000 para construir una casa de alquiler. A los dos meses, el constructor dice que costará $35,000 más. Parte del aumento es madera, parte es drenaje y el resto son mejoras que pidió el dueño. Es una sola factura, pero tres costos que pueden seguir tres reglas distintas. Antes de aceptar pagar, pida un desglose por causa, revise su contrato y calcule cuánto efectivo necesitará para terminar.
Todos los ejemplos en dólares de esta guía son ilustraciones hipotéticas. No son préstamos de Luminary ni implican que Luminary aprobó o financió algún proyecto.
¿Quién paga los sobrecostos de construcción según el tipo de contrato?
Empiece por el contrato firmado: cómo se fijó el precio, qué trabajo cubre y qué cláusulas permiten cambiarlo. Esta tabla muestra cómo tres tipos comunes de contrato suelen manejar los costos adicionales. Un precio máximo garantizado (GMP) es un tope que el constructor generalmente no puede superar por el trabajo acordado.
| Tipo de contrato | ¿Quién suele pagar el costo adicional? | Qué revisar |
|---|---|---|
| Precio fijo (suma global) | El contratista generalmente cubre mayores costos del trabajo incluido en el precio acordado. El dueño puede pagar cambios aprobados o costos cubiertos por una excepción. | El alcance, las exclusiones, las asignaciones (allowances) y las cláusulas que permiten aumentos de precio. |
| Costo más honorario (cost-plus) | El dueño generalmente paga los costos permitidos por el contrato más el honorario del constructor. El total puede superar el estimado si no hay tope. | Qué costos califican, cómo se calcula el honorario y qué registros respaldan la factura. |
| Precio máximo garantizado (GMP) | El contratista generalmente cubre los costos por encima del tope del trabajo acordado. Un cambio aprobado u otro ajuste permitido puede subir el tope. | El tope vigente, el trabajo que cubre y los cambios que lo subieron o bajaron. |
¿Quién paga en un contrato de precio fijo? Sube la factura de madera
Usted firma un contrato de precio fijo por $300,000. La madera de los planos originales cuesta $12,000 más de lo previsto. Si el precio cubre la madera y el contrato no permite subirlo, el constructor normalmente paga los $12,000 adicionales. Ahora suponga que agrega un porche techado fuera de los planos y aprueba una orden de cambio (registro escrito de un cambio en la obra y su efecto en precio o plazo) de $18,000. Su precio sube a $318,000. Evalúe el porche y el aumento de madera según las cláusulas que aplican a cada uno.
Costo más honorario: el dueño paga el costo adicional y el honorario
Su contrato fija un honorario del 10% sobre costos elegibles. Un cambio aprobado agrega $20,000 en costos que califican. Usted debe $22,000, incluido el honorario de $2,000. Pida un desglose de mano de obra, materiales y honorarios para comparar la factura con el contrato y confirmar que no incluye trabajo ya pagado.
Precio máximo garantizado: una orden de cambio sube el tope
Su contrato tiene un tope de $500,000. Firma una orden de cambio de $15,000 que lo sube a $515,000. El trabajo cubierto termina costando $523,000. Si el contrato no permite otros ajustes, el contratista normalmente paga los $8,000 por encima del nuevo tope.
Fuente: AIA Contract Documents (contratos entre dueño y contratista, cambios y topes de precio).
¿Qué causó el sobrecosto del proyecto?
Una solicitud de más dinero puede abarcar desde una mejora del dueño hasta un costo que el constructor omitió en su oferta. Pregunte qué cambió en cada partida.
Usted cambió los planos o eligió un acabado más caro
Si pide un baño adicional, obtenga precio y plazo por escrito antes de aprobar. Revise si la cotización cubre plomería, electricidad, accesorios y cambios de planos o permisos. Una asignación (allowance) es un monto fijo para un artículo que elegirá después. Si su asignación de pisos es $8,000 y elige pisos de $11,000, tendrá una diferencia de $3,000. Confirme si incluye mano de obra, entrega e impuestos, y si el contrato permite un recargo.
La cuadrilla encontró un problema en el terreno
Al excavar los cimientos pueden aparecer escombros enterrados o suelo que requiere trabajo extra. Quién paga depende de cómo el contrato describe la preparación del terreno y cómo maneja condiciones descubiertas después de iniciar. Pida fotos, una cotización y el efecto en el calendario, y verifique si incluye revisión de ingeniería o planos nuevos.
El estimado original del constructor fue muy bajo
Empiece por las cláusulas de precio. En precio fijo, el constructor suele asumir un mal estimado. En costo más honorario, el dueño puede deber los costos reales permitidos. En ambos casos, pida al constructor que señale la cláusula que respalda el cargo.
El retraso agregó costos fuera de la factura del constructor
Un retraso puede sumar intereses, seguro y otros costos de mantener la propiedad. Si una obra de alquiler tarda 2 meses más y los intereses y el seguro suman $3,200 al mes, son $6,400 adicionales, aunque el precio del constructor no cambie. Actualice también su plan de alquiler o venta, y lea nuestra guía de extensiones de préstamos de construcción en Florida si el retraso se acerca al vencimiento.
¿Cubre un préstamo de construcción en Florida un sobrecosto?
Un préstamo de construcción puede cubrir parte de un sobrecosto si los términos lo permiten y el prestamista aprueba el uso de los fondos. Un desembolso (draw) es un pago del préstamo liberado según un calendario acordado, a menudo después de una inspección. El prestamista puede pedir un presupuesto actualizado, la orden de cambio, facturas o una inspección antes de liberar fondos. Vea cómo funcionan los desembolsos de construcción. Haga tres preguntas:
- ¿Queda contingencia? Una contingencia es dinero reservado para costos inesperados. Pregunte cuánto queda y quién aprueba su uso.
- ¿Se puede mover dinero de otra partida? Si al techo le quedan $8,000 después de pagar todas sus facturas, el prestamista puede permitir moverlos a otro costo aprobado. El monto del préstamo no cambia.
- ¿Cuándo se liberan los fondos? Un desembolso puede depender de llegar a una etapa o pasar una inspección. Un depósito que vence antes puede requerir efectivo.
Si los fondos aprobados no alcanzan, puede aportar efectivo, recortar trabajo innecesario o pedir al prestamista que considere un aumento del préstamo.
Ejemplo: una orden de cambio de $35,000 deja una brecha de $15,000
Una orden de cambio aprobada agrega $35,000. El prestamista liberará $20,000 cuando el trabajo pase la inspección, y quedan $15,000 por cubrir con efectivo u otra fuente aprobada, salvo que reduzca el costo. Si además el contratista pide un depósito de $10,000 antes de empezar, necesita saber de dónde sale y cuándo llega el desembolso. El presupuesto dice cuánto cuesta la obra; el calendario de pagos dice cuándo necesita efectivo.
¿Cómo calcular cuánto efectivo necesita para terminar?
Brecha de financiamiento = costos restantes del proyecto − efectivo disponible del proyecto − fondos aprobados del préstamo disponibles para esos costos
| Partida del ejemplo | Monto |
|---|---|
| Facturas pendientes por trabajo ya hecho | $18,000 |
| Trabajo por terminar, incluidos cambios aprobados | $102,000 |
| Intereses y seguro hasta la nueva fecha de terminación | $10,000 |
| Costo total para terminar | $130,000 |
| Desembolsos aprobados restantes para esos costos | $90,000 |
| Efectivo reservado para el proyecto | $25,000 |
| Brecha de financiamiento restante | $15,000 |
En este ejemplo hipotético tiene $115,000 disponibles frente a $130,000 en costos restantes, una brecha de $15,000. Anote la fecha de vencimiento de cada factura y la fecha esperada de cada desembolso. Una factura que vence antes de un desembolso puede requerir efectivo aunque el presupuesto total cuadre.
¿Qué hacer cuando su obra en Florida supera el presupuesto?
- Pida un desglose por escrito. La causa, el precio y el efecto en el calendario de cada costo extra, y qué cifras son estimados frente a cotizaciones o facturas.
- Lea su contrato antes de aprobar un cambio. Revise alcance, precios y proceso de aprobación. Si no está de acuerdo, consulte a un abogado de construcción de Florida antes de firmar una orden de cambio o retener un pago.
- Actualice el presupuesto y las fechas de pago. Lo pagado, lo adeudado y el costo para terminar, incluidos los costos fuera del contrato del constructor.
- Contacte a su prestamista antes de comprometerse. Envíe el cambio propuesto, el presupuesto actualizado y el calendario de desembolsos revisado, y pregunte qué puede aprobarse y cuándo.
- Controle los pagos a subcontratistas y proveedores. En Florida, un subcontratista o proveedor que no cobra puede registrar un gravamen aunque usted ya haya pagado al contratista general. Un Aviso al Dueño (Notice to Owner) le indica quién trabaja o suministra materiales en su obra, para saber de quién debe obtener liberaciones de gravamen antes del pago final. Pregunte a su abogado o compañía de título cómo manejarlas. Fuente: Estatutos de Florida § 713.06.
Qué enviar al prestamista con una solicitud por sobrecosto
- La orden de cambio o cotización escrita, con la causa del costo
- Un presupuesto por partidas revisado con montos pagados, adeudados y restantes
- Facturas pendientes y liberaciones de gravamen recibidas
- Un calendario de desembolsos actualizado
- La fecha en que necesita el efectivo adicional y su fuente propuesta
Cada prestamista fija sus propios requisitos; confirme la lista con su oficial de préstamos.
Preguntas frecuentes
¿Puede un contratista cobrar más en un contrato de precio fijo?
Un contratista puede cobrar más en un contrato de precio fijo si el contrato permite cambios de precio o si usted aprueba trabajo fuera del alcance acordado. Pida la cláusula u orden de cambio que respalda el aumento y un desglose detallado del cargo.
¿Puede un contratista cobrar trabajo adicional sin una orden de cambio firmada?
Depende del contrato y de los hechos. Revise quién puede aprobar cambios, qué requiere aprobación escrita y qué aviso exige el contrato. Si disputa la factura, guarde mensajes, correos, fotos y facturas, y pida a un abogado de construcción de Florida que los revise.
¿Puedo usar fondos de desembolso no utilizados para pagar una orden de cambio?
Puede hacerlo si su prestamista aprueba el nuevo uso de los fondos. Primero confirme que la partida original todavía tiene dinero suficiente para todo el trabajo y las facturas pendientes de esa partida, y luego pida al prestamista que apruebe transferir el ahorro real.
¿Cuánto debo reservar para sobrecostos de construcción?
Base su contingencia en los riesgos que puede identificar. Pida al constructor que cotice posibles arreglos del terreno y calcule cuánto costaría un mes adicional de intereses y seguro. Antes del cierre, confirme cuánta contingencia puede usar mediante desembolsos y cuánto efectivo debe mantener disponible.
¿Qué pasa si la brecha de financiamiento podría retrasar la obra más allá del vencimiento del préstamo?
Hable con su prestamista sobre el calendario y la brecha de financiamiento al mismo tiempo. Pregunte al constructor qué trabajo puede cambiarse o eliminarse y cuánto ahorraría, comparta el presupuesto revisado y pregunte si puede considerarse una transferencia de presupuesto, un aumento del préstamo o una extensión.
¿Planea una construcción desde cero en Florida?
Traiga su presupuesto, el contrato del constructor y el calendario de desembolsos a Luminary Private Lending. Si su proyecto ya está en marcha, comparta lo pagado, lo adeudado y el costo estimado para terminar. Esas cifras muestran cuánto financiamiento busca y cuándo lo necesitará. Explore el financiamiento de construcción en Florida.
Fuentes y revisión
- AIA Contract Documents: contratos entre dueño y contratista, órdenes de cambio y precio máximo garantizado.
- Estatutos de Florida § 713.06: gravámenes de personas sin relación contractual directa, Aviso al Dueño y pago final.
- Luminary: Calendario de desembolsos explicado
Autor: Ivan Padilla, Director de Crecimiento y Especialista en Préstamos Inmobiliarios, parte del equipo de Luminary Private Lending. Revisado por: Kevin Mazzola, Fundador de Luminary Private Lending. Este artículo no ha sido revisado por un abogado. Última revisión de fuentes: 16 de noviembre de 2026.
Este artículo es educativo y no constituye asesoría legal ni un compromiso de préstamo. Todo financiamiento está sujeto a evaluación, revisión de la propiedad, avalúo, revisión de título y aprobación final.
Recursos de Préstamos en Florida
Sigue Leyendo
Últimos Artículos
Sigue explorando insights de préstamos privados en Florida.
Financiamiento de Construcción
Financiamiento de Costos Blandos en Florida: Fondos para su Proyecto Antes de Construir
El financiamiento de costos blandos ayuda a prestatarios en Florida a pagar gastos elegibles de predesarrollo, como planos, ingeniería, levantamientos, estudios del terreno y permisos, antes de construir. La elegibilidad depende de la propiedad, el prestatario y la revisión del proyecto.
Financiamiento de Construcción
¿Qué Pasa si un Préstamo de Construcción Vence Antes de Terminar el Proyecto? | Guía de Florida
Una obra sin terminar no extiende automáticamente el préstamo. Esta guía explica extensiones, modificaciones, refinanciamiento, desembolsos, avalúos, sobrecostos y documentos que puede revisar el prestamista.
Financiamiento de Construcción
Préstamos de Construcción al 12% vs. 14%: ¿Cuál Cuesta Menos?
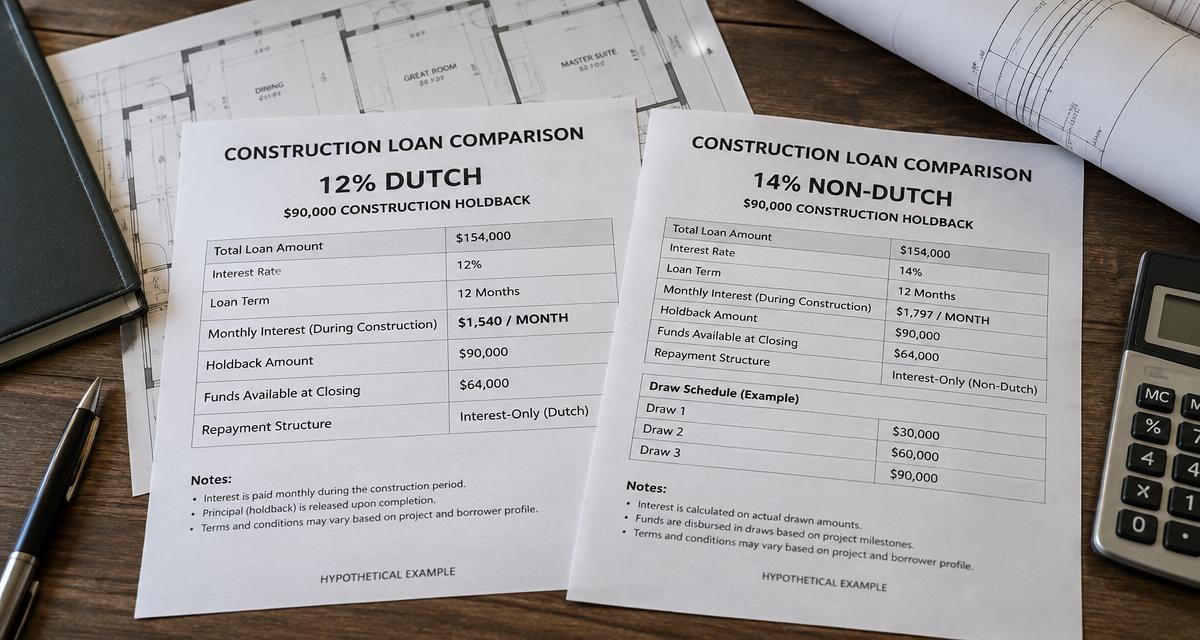
Las tasas importan, pero las comisiones, los desembolsos y la fecha de liquidación determinan el costo total. Compare ambas estructuras con un ejemplo hipotético transparente.
Financiamiento de Construcción
Dividió una Propiedad en Dos Lotes, pero el Gravamen del Prestamista Sigue en Ambos. ¿Qué Pasa con su Préstamo de Construcción?
Dividir un lote no divide automáticamente el gravamen existente. Esta guía de Florida explica las liberaciones parciales, por qué un avalúo actualizado no elimina un gravamen registrado, quién aprueba la liberación y qué documentos preparar antes de solicitar.

Financiamiento de Construcción
Interés Dutch vs. No Dutch en Préstamos de Construcción: Lo Que Debe Saber
El interés Dutch se calcula sobre el compromiso total del préstamo de construcción. El interés no Dutch se calcula sobre los fondos efectivamente desembolsados. Ejemplos de $2 millones, tabla completa de 12 meses, un escenario en Naples y una calculadora interactiva muestran por qué un préstamo al 12% puede costar menos que uno al 10%.
Financiamiento de Construcción
Financiamiento de Terreno y Construcción en Florida: Se Puede Incluir Todo en un Solo Préstamo
Guía para desarrolladores en Florida sobre combinar adquisición de terreno y construcción en un solo préstamo: anticipos al cierre, desembolsos, LTC vs. LTV, capital del terreno y qué costos se financian.
Financiamiento de Construcción
Construcción Desde Cero vs. Rehabilitación Mayor en Florida
La construcción desde cero financia una propiedad nueva sobre terreno baldío o tras demolición. La rehabilitación mayor financia la renovación sustancial de una estructura existente. Así analiza cada caso un prestamista privado de Florida.
Financiamiento de Construcción
Calendario de Desembolsos Explicado: Cómo Liberan Fondos los Prestamistas Privados
Los préstamos de construcción no se fondean en una sola suma. Los fondos se liberan por etapas ligadas a hitos terminados. Aquí está el calendario típico, la documentación de cada solicitud y por qué se retrasan los desembolsos.
Educación para Inversionistas
Depósitos Iniciales de Debida Diligencia: Cómo Evitar Errores Costosos de Financiamiento en Florida
Sepa quién recibe su dinero, qué servicios cubre y qué ocurre si falla el financiamiento. Guía de depósitos iniciales, términos escritos y verificación independiente en Florida.
Préstamos Puente
Préstamos Puente Comerciales en Florida: Guía Completa de Financiamiento de $5M a $20M
Guía pilar de préstamos puente comerciales en Florida: qué son, para quién sirven, cómo el LTV dimensiona una solicitud de $5M a $20M, qué documentos se necesitan y cuándo no conviene.
Educación para Inversionistas
Qué Es una Reserva de Intereses en un Préstamo de Construcción: Guía para Constructores y Contratistas
La reserva de intereses cubre el interés del préstamo de construcción con fondos del préstamo mientras la propiedad no genera ingresos. Cómo se calcula, su relación con los desembolsos y qué pasa si la obra se extiende.
Mercado Inmobiliario de Florida
Tendencias de Construcción de Vivienda en Florida 2026: Qué Significan Menos Permisos para los Inversionistas
Los permisos de construcción en Florida se desaceleran en 2026. Esto significa para los inversionistas, y qué programas de préstamo permiten moverse más rápido que la banca tradicional.